16 abril 2013

2 abril 2013 El precio vivienda sigue sobrevalorado en España

El precio de la vivienda sigue sobrevalorado entre un 15% y un 35% en España

Los precios de la vivienda en España no han terminado de corregirse. Según los cálculos del Observatorio de Coyuntura Económica del IJM para 2012, los inmuebles siguen sobrevalorados al menos un 15%, pudiendo caer hasta un 35% más.
La sombra de la burbuja inmobiliaria que vivió España durante la anterior década, todavía oscurece las perspectivas de recuperación de nuestra economía. Pese a las caídas de precios desde los máximos en 2007, el sector inmobiliario aún no se ha ajustado todo lo necesario y deseable, lo que supone un obstáculo para la vuelta al crecimiento sostenido.
Así se desprende de la actualización de los cálculos realizados por el Observatorio de Coyuntura Económica (OCE) del Instituto Juan de Mariana sobre el precio de la vivienda y de los alquileres.
En 2007 el OCE calculó por primera vez la magnitud de la burbuja de precios de la vivienda en España (puede consultarse el informe completo aquí). En aquella primera edición de este informe ya se señaló que los precios de la vivienda estaban sobrevalorados en un 40% —tomando como referencia la relación entre los precios de venta y los de alquiler—, una magnitud que los autores denominaron PER de la Vivienda (en el lenguaje bursátil se denomina PER al número de veces que el beneficio neto de una empresa se encuentra incluido en el precio de sus acciones). Este múltiplo nos indica cuántos años es necesario esperar para recuperar la inversión en vivienda (precio de adquisición) con su rendimiento anual (alquiler). De hecho, si hacemos la inversa del PER llegamos a la rentabilidad anual de la vivienda como inversión. Aplicando esta misma metodología, el OCE acaba de actualizar dichos datos en marzo de 2013.
El precio medio del metro cuadrado de la vivienda en España se situó a finales de 2012 en los 2.212 euros. Mientras, el alquiler medio por metro cuadrado y año costaba 97 euros. Esto quiere decir que a finales del pasado año el PER de la Vivienda (número de años que se necesitaría alquilar un inmueble para recuperar el monto inicial de la inversión) se situó en 22,8. Esta cifra está aún muy alejada del 19,5 (que refleja el promedio desde 1985 hasta 2001, año en el que podríamos situar el comienzo de la burbuja de precios inmobiliarios), aunque es cierto que ha caído sustancialmente respecto al 32,3 que marcaba en 2007 (ver tabla anexa).
Desde el punto más alto de la burbuja inmobiliaria los precios de la vivienda de obra nueva en nuestro país han caído un 24% (de 2.905 euros/m2 en 2007 a los 2.212 de 2012) según los datos publicados por la Sociedad de Tasación. Por su parte, y según cifras del Instituto Nacional de Estadística, el alquiler se ha revalorizado un 7,7% (de 90 a 97 euros/ m2 anual). Con estas cifras podríamos decir que si en 2007 era necesario que los precios se ajustaran alrededor de un 40% a la baja, en 2012 esa necesidad se había estrechado hasta el 15%. De esta manera, volveríamos a un PER de la vivienda de 19,5. No obstante, este promedio aún podría considerarse demasiado elevado si lo comparamos con otros países y otros activos, donde el PER se halla mucho más cercano a 15. Así, si utilizamos esta última referencia, a la vivienda todavía le faltaría un ajuste del 35%.
En el siguiente gráfico puede observarse la oscilación histórica del PER y su tendencia a regresar al valor medio de 19,5:
Fuente: Elaboración propia con datos de la Sociedad de Tasación, el Instituto Nacional de Estadística y el Observatorio Estatal de la Vivienda en Alquiler.
Tomando el PER de 19,5, la vivienda ya habría corregido el 75% de su sobrevaloración (tomando el PER de 15, aproximadamente el 50%). Por tanto, con ese ritmo de ajuste faltarían todavía unos dos años para completar el ajuste a un PER de 19,5 (y otros cinco, hasta finales de 2017, para llegar al PER de 15).
El lento ajuste de precios podemos achacarlo en su mayor parte a un tardío, ineficaz y mal encaminado conjunto de políticas públicas dirigidas a obstaculizar, en vez de acelerar, el proceso de ajuste. La estrategia seguida con el sector bancario es particularmente destacable. Pese a que se han realizado avances en este sentido, lo cierto es que son, por una parte, incompletos, y por otra, en lo que se refiere, por ejemplo, a la SAREB, decepcionantes. Efectivamente, según se ha conocido en los últimos meses, el llamado banco malo parece estar teniendo un efecto contrario al deseado: en lugar de actuar como un elemento dinamizador del mercado, acelerando el ajuste de precios, está sirviendo para lo contrario.
La lentitud del ajuste del caso español contrasta con el rápido ajuste de otros países europeos que también experimentaron burbujas inmobiliarias de magnitudes considerables, como Irlanda o, aunque más difícilmente comparables, los países bálticos. A modo de ilustración, en el siguiente gráfico se observa la evolución de la tasa de variación trimestral del precio de la vivienda en España e Irlanda desde 2006 hasta el tercer trimestre de 2012 (último dato disponible):

 
Mientras que en Irlanda los precios han caído más del 50% desde sus máximos, en España lo han hecho alrededor del 25%, según los datos de la Sociedad de Tasación. Así, parecería que su sector inmobiliario ya habría tocado suelo, algo que todavía queda lejos para el español.
El caso estadounidense estaría en línea con el irlandés: tras un ajuste rápido e intenso, no solo se ha hecho suelo, sino que en 2012 los precios de la vivienda han registrado su primer repunte desde antes del inicio de la crisis y el sector inmobiliario ha empezado a contribuir positivamente en la economía estadounidense.
Ambos casos nos muestran que no solo es posible, sino también deseable, que los precios de la vivienda se ajusten con cierta rapidez a fin de que el sector deje de ser un lastre para la recuperación económica.


ANEXO.- Precios de la Vivienda en España desde 1985 (Fuente: Cálculos propios a partir de los datos de la Sociedad de Tasación, del Instituto Nacional de Estadística y del Observatorio Estatal de la Vivienda en Alquiler).
El Instituto Juan de Mariana es una institución independiente dedicada a la investigación de los asuntos públicos. Con el fin de mantener una independencia plena, el Instituto no acepta subvenciones o ayudas de ningún gobierno o partido político. Su objetivo es convertirse en un punto de referencia en el debate de las ideas y de las políticas públicas con la vista puesta en una sociedad libre. Para conseguirlo nos proponemos estudiar y difundir la naturaleza del mercado. El nombre del Instituto proviene del más prominente pensador de la Escuela de Salamanca, encarcelado a principios del siglo XVII por su oposición a Felipe III.
Abrazos,
PD1: ¿Cuándo se llegará al suelo de los pisos?

¿Y si los precios de la vivienda nunca dejan de caer? España envejece y amenaza al ladrillo

DEMASIADO 'STOCK' PARA UNA DEMANDA MENGUANTE

Un 15%, un 20%... ¿cuánto queda de caída al precio de la vivienda en España? Es la pregunta del millón, y son múltiples las respuestas. Depende de a quién se pregunte. Incluso hay expertos que ya hablan de suelo en determinadas zonas de España. Pero, ¿y si España, tal y como ha sucedido en Japón, se enfrenta a una caída permanente de los precios? El país nipón lleva dos décadas con caídas imparables en los precios de la vivienda. A finales de 1989 estalló su burbuja inmobiliaria y, desde entonces, el goteo a la baja ha sido incesante.
Son muchos los factores de los que se habla para justificar la caída de precios actual en España, como la brusca caída de la demanda debido al brutal incremento del paro y la falta de financiación o el exceso de oferta. Sin embargo, ha habido un factor, el demográfico, que ha pasado totalmente inadvertido y que podría tener un brutal impacto sobre el crecimiento del sector inmobiliario y sobre su recuperación. España envejece. Y lo hace a pasos agigantados.
Desde 2012, se observa un "notable colapso en la creación de nuevas familias, con una media escasa de 59.800 hogares anuales entre 2012 y 2017, y con una marcada tendencia decreciente", apunta CatalunyaCaixa en un informe reciente sobre el mercado inmobiliario español. "El volumen de la población entre 16 y 39 años, en edad de formar una familia, ha sufrido una punción espectacular", explica Josep Oliver, autor del informe y Catedrático de Economía Aplicada (UAB). Este colapso se debe, según Oliver, "a que la población de inmigrantes ha dejado de venir a España -el saldo en 2009 y 2010 fue cero- y a la fuerte salida de inmigrantes menores de 30 años en los dos últimos años".   
Este colapso tendrá un fuerte impacto sobre el mercado inmobiliario, ya que su recuperación no es sólo cuestión de precio ni de financiación. Para que despegue es necesario que alguien compre las viviendas que se construyen. Y los últimos datos no invitan al optimismo. Desde los máximos, los precios han caído entre un 20% y un 30% -según la fuente- y, sin embargo, la venta de viviendas se encuentra por los suelos como consecuencia del fuerte aumento del desempleo y la falta de financiación.
No en vano, tal y como apunta CatalunyaCaixa, “del amplio abanico de variables que incide en la demanda de vivienda -disponibilidad de crédito, precios, renta, demografía, demanda extranjera, entre otras-, el número de hogares que como máximo pueda constituirse, atendiendo a la pirámide de edades de la población, emerge como una especialmente relevante”.
El envejecimiento de la población, un lastre a nivel mundial 
El envejecimiento de la población se convertirá en un lastre estructural para el mercado inmobiliario, tal y como ha sucedido en Japón y como previsiblemente sucederá en España, Estados Unidos, Irlanda, Australia o Reino Unido, países todos ellos que se enfrentan al mismo problema demográfico. Los gráficos no dejan lugar a dudas.  
En ellos se relaciona la evolución de los precios de la vivienda y la ratio de dependencia, que mide la proporción entre las personas que forman parte de la población activa y las que no. Por tanto, cuanto mayor es dicha ratio, mayor es el número de personas en edad de trabajar respecto a las que no. En todos estos países se observa una caída en picado de este indicador.
El caso más llamativo es el de Japón. En la década de los 90, cuando se produce la caída en picado de la ratio de dependencia, se inicia también la caída en picado de los precios. Un punto de inflexión que también se produce en los demás países, aunque dos décadas más tarde. 
De 400.000 hogares anuales a menos de 60.000 
Los datos de la Encuesta de Población Activa (EPA) son demoledores, ya que muestran cómo en el cuarto trimestre de 2012 se destruyeron en España 65.800 hogares, un fenómeno que solamente se ha producido en otras dos ocasiones en la serie histórica disponible. En términos anuales, la creación de hogares en 2012 fue tan sólo de 11.700 unidades. 
El cambio estructural es más que evidente y preocupante. España pasó de formar 152.000 nuevos hogares al año entre 1978 y 1998, a una media anual de 400.000 entre 1999 y 2008. Una cifra que ha ido reduciéndose paulatinamente hasta los 369.000 nuevos hogares en 2009, los 150.000 en 2010, los 167.000 en 2011 y los menos de 60.000 que se esperan anualmente, al menos, hasta 2017, según las proyecciones de CatalunyaCaixa.
Un millón de viviendas para una demanda de 354.000 en 2017
La próxima generación demandante de vivienda -de 15 a 24 años- será un 34% inferior a la actual -de 25 a 34 años-, por lo que las necesidades de inmuebles serán muy inferiores a las actuales. Y esta reducción de la demanda tendrá un impacto significativo sobre la absorción del stock. 
En España existen 811.000 viviendas nuevas pendientes de venta, unas 528.000 de las cuales -el 65%- son de uso principal. A esta cifra se irá sumando la oferta nueva que se incorporará al mercado en los próximos cuatro años. Entre junio de 2012 y finales de 2017 entrarán en el mercado unas 430.000 viviendas. Una cifra que, sumada a las 528.000 antes mencionadas, situará la oferta de vivienda nueva para uso principal muy cerca del millón de unidades, frente a una demanda por motivos demográficos en el entorno de las 354.000, según estimaciones de CatalunyaCaixa.
PD2: La Caixa plantea el traslado forzoso de 2.000 empleados. De ellos 1.000 se moverán más de 150 km… Incentivos a que se larguen y se ahorren echarles, ¡qué morramen!:
PD3: Se acabó la crisis.
Fuente: TVE
Jopé macho, qué gente!!! ¡Cómo enredan los políticos! ¿Se recupera la confianza con más mentiras? ¿Se crece más diciendo que estamos que te cagas? No. La Semana Santa ha estado muy floja, al menos en Galicia. Poca gente y consumiendo un na…
PD4: No te fíes de los bancos, están muy apalancados, venga a conceder préstamos a los pobres españoles, venga a crecer de tamaño a costa de lo que fuera. ¿Cuándo nos pasarán factura? Y por ahí la cosa está chunga también…
El efecto pernicioso del apalancamiento llega a Suiza… Mira su banco central…, tendremos problemas por más frentes, cada vez, más frentes abiertos… Si alguien te dice que no están imprimiendo, mándales a la porra… Están, tienen las maquinas funcionando por el día y por la noche…, estimulan con lo que sea para tratar de reactivar… ¿Cuánto durarán todas estas mentiras? ¿Cuándo empezaremos a recelar sobre las divisas? Antes de lo que te imaginas… Vamos a perder toda la credibilidad sobre las divisas, sobre su capacidad de sostenerse en el tiempo…
PD5: Pues eso, que las cosas van de cine con paladas de billetitos nuevos… Pero nunca compres bolsa cuando se consiguen hacer los máximos con dinero que se imprime… Según Jim Rogers:
"I'm certainly not investing in the U.S., because the U.S. is making all-time highs based on money printing. The whole world is benefiting from all this money being printed, but there are better places than where the all-time high is."
PD6: Hay conversaciones que cambian el curso de nuestra vida. Nos jugamos la vida en conversaciones que tenemos y nos jugamos la vida en conversaciones que no tenemos. El poder de una conversación. Nos acostumbramos a huir del cara a cara… Hay tantas amistades rotas, tantos problemas…, nadie se ocupa de nadie, cantidad de relaciones deterioradas…, ahí empezamos a cambiar el mundo, con conversaciones pendientes. Muchos de los problemas que tenemos les falta una conversación… (No te lo pierdas, es lo mejor que he visto en muchos meses… es un MUST)

1 abril 2013 de vuelta...

Primero de Abril y nos faltan ojos. Corea del Norte, Italia, Eslovenia, Malta y Luxemburgo. ¿Cómo vas de geografía? Esto se está poniendo interesante. ¿Tienes garantía de que tu dinero está seguro? ¿Estás preparado para lo peor? Hay que establecer una estrategia para el peor escenario y si no se cumple, pues mejor. Llámame y hablamos. Esta semana me propongo hacerte un resumen de cómo veo las cosas y qué pude pasar a corto, medio y largo plazo. Pero hoy empiezo con refrito de este sábado:

El precio de la estupidez

"Political choices have run out. There was a deadline, and it worked". Jeroen Dijsselbloem

"Malta and Luxembourg are not Cyprus, according to Malta and Luxembourg" (The Guardian)

No lo duden, el hombre más odiado por bancos, empresas e inversores alcistas es Jeroen Dijsselbloem, político laborista, presidente del Eurogrupo y, ojo, presidente del ESM (Mecanismo de Estabilidad Europeo). Tuvo la osadía de decir que "el acuerdo de Chipre se puede usar como modelo para otros rescates futuros” y que los depósitos superiores a 100.000 euros no están garantizados. Todavía peor, cuando Rajoy y Hollande se apresuraron a hablar de unión bancaria y seguridad, volvió al contrataque defendiendo su propuesta.

El efecto “Dijsselbloem”, también conocido de manera irónica en el mercado como “D.J. Boom”, “Dijsellblunder” o “DijsSellShort”, no se hizo esperar, generando una caída de las bolsas europeas y el sector bancario.


Decir la verdad tras años de excusas

El problema es que dijo la verdad, pero lo hizo tras años de esconderla. Y que a los líderes europeos les gusta más un micrófono que un reloj de oro.

Se supone que se usan los periodos de bonanza y (supuesta) credibilidad para solucionar los problemas. Pero no, se usan para cotorrear. Esconder y extender. En vez de poner en marcha los procesos para que la banca hiciera los cientos de miles de millones de ampliaciones de capital necesarios de manera ordenada, decidieron cambiar las reglas para “suavizar” condiciones y evitar recapitalizaciones forzosas (Basilea III). Esconder. Y esperar “que las bolsas suban”. Extender.

Todavía hay quien dice que lo que se ha hecho en Chipre (lean “Chipre y el circo europeo”) es lo que pedíamos los que defendemos los bail-in o rescates internos. No.Llevamos pidiendo ampliaciones de capital -conversión relevante de deuda en acciones-, no medidas improvisadas a última hora, con confiscación de depósitos que lleva a pánico bancario, huida de los ahorradores y depresión económica.

Se han invertido muchos meses y reuniones en la Eurozona dedicados a aguantar la respiración a ver si pasa la marea, disfrazar la fragilidad bancaria de Europa y crear mecanismos ingeniosos y creativos para dar sensación de solidez (stress tests, Basileas, EFSF, etc). Pero de donde no hay, no se puede sacar. La banca europea se encuentra con que, tras un periodo de desapalancamiento moderado, su negocio sigue siendo demasiado pesado y débil.

Como presidente del Mecanismo de Estabilidad (ESM), Dijsselbloem sabe que no hay dinero para contener un dominó de rescates bancarios como el que se puede generar en Europa si, tras Chipre, viene Eslovenia, Malta, Luxemburgo o, Dios no lo quiera, Italia o España. Así que decidió romper la baraja de la diplomacia enviando un aviso a navegantes. No hay pasta para mantener una banca que no use mecanismos de mercado para solventar sus problemas y espera ser rescatada por los gobiernos que la alimentan. ¿Estupidez? Total, si el mercado cae es “por culpa de los especuladores”, no de los líderes pirómanos de Europa.

No, a Dijsselbloem no se le escapa que los estados europeos se valen de un sector financiero sobredimensionado para “colocar” gran parte de su deuda soberana, lo que lleva a que:

a) Los estados no reduzcan sus déficits y sigan endeudándose de manera escandalosa

b) El crédito disponible lo acapare el Estado, hundiendo a empresas y familias

c) Que la banca vea en ello una manera de generar algo de margen y de paso asegurarse un rescate si la cosa se pone mal.

Probablemente, ante un círculo vicioso como el descrito, que puede llevar a la implosión de la Unión Europea por acumulación de deuda, los países “que pagan” decidieron hacer un aviso. Apagar un fuego creando otro.

Los seguros de impago (CDS) de Eslovenia se dispararon, como muestra el gráfico, desde que se supo que podría necesitar 4.000 millones de rescate. Pero, con ellos, los italianos, etc. según CMA (Credit Market Analysis), la posibilidad de que España no pague su deuda es ya del 22,98%, y el 23,14% en el caso de Italia.


Hoy la unión bancaria es impracticable

Nos dicen que la solución es la unión bancaria. Pero no se puede crear otro gigante banco “malo” europeo que se llene de activos tóxicos de miles de decenas de millones y se endeude 20 o 30 veces, como piden algunos. No se soluciona nada estableciendo mecanismos de unión de una banca hipertrofiada porque no se genera confianza sumando y escondiendo riesgo de entidades de baja capitalización. Nosotros lo deberíamos saber tras el “éxito” del FROB.

No se reduce riesgo por acumulación. Se magnifica. Y el riesgo sistémico impregna a toda la economía.

Pero si alguien tenía alguna esperanza de que se crease el Bankia europeo financiado por los países “pagafantas” para reactivar el despilfarro estatal, esos planes de crecimiento que tanto terror me inspiran, nuestro amigo holandés lo ha torpedeado. ¿Estupidez? ¿O no querer pagar más? Ya se ha rescatado a la banca española y la tasa de mora solo crece.

Pero, además, centrándonos en el caso nacional, si el Banco de España estima un paro del 27% y una caída del 1,5% del PIB en 2013, la tasa de mora y los préstamos incobrables de la banca están infraestimados. Añádase que ya hemos tenido la primera revisión al alza del déficit de 2012, que pasa del 6,7% anunciado al 6,98% del PIB, sin considerar las subvenciones a la banca, y que se estima que el déficit de 2013 volverá a ser del 6%, y tienen los ingredientes del cóctel explosivo de debilitamiento bancario y acaparamiento de crédito disponible por parte del Estado. Sumen esta situación en España a la italiana, la francesa y los comentarios del holandés no nos sonarán tan “alocados”.

Además, debemos diferenciar casos. Efectivamente, España no es Chipre. Luxemburgo tampoco es Eslovenia. Pero todos los países europeos tienen un mismo problema. Acumulan deuda soberana en bancos demasiado grandes con préstamos zombi sin resolver.

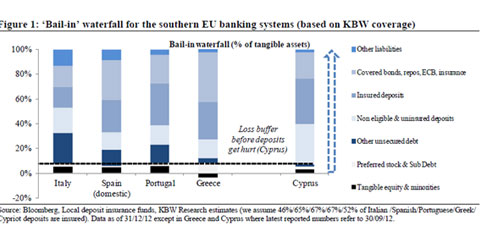
Cada uno tiene sus dificultades y sus colchones. El gráfico inferior demuestra que hay mucho “dónde cortar” antes de atacar depósitos “a la chipriota”, y a España aún le queda el colchón de 60.000 millones del rescate bancario. Pero ojo a la acumulación de deuda soberana, que todo lo fagocita.


Dijsselbloem no es un experto en finanzas, lo cual clama al cielo. Tampoco lo son, por otro lado, la mayoría de los líderes de la Eurozona, que harían bien en hacer más caso a inversores y menos a banqueros. Pero siempre asumen que los inversores son tontos alocados, cortoplacistas sin criterio que no entienden “su visión” social. Pero, ojo, que los “expertos” de la UE no han sido ninguna panacea en identificar soluciones. No olvidemos que certificaron los stress tests de los bancos, Basilea III y son los que dicen que con más déficit y más deuda se soluciona todo. Porque cobran de la hipertrofia del estado y la UE.

Cuidado con los expertos de Plan E, que lo paga usted

La realidad es:

El sector financiero europeo depende peligrosamente de que la deuda estatal sea segura.

Casi ningún sector financiero de la Unión Europea sobreviviría a una quita en la deuda soberana de su país. Y el impacto sobre empresas y ciudadanos sería enorme.

La deuda soberana no hace más que crecer en casi todos los países miembros.

Los mecanismos  de contención del riesgo y acceso al Banco Central Europeo no pueden ser una costumbre. Deben ser excepcionales.

Hace ya más de seis años que la banca europea tenía que haber reducido su endeudamiento agresivamente. Según BNP, no llega al 30%.

Los inversores no deben temer el rescate interno de bancos zombi si se hace bien. Tenemos casos como Amagerbanken (2011) y Fjordbank Mors (2011) donde los depósitos pequeños no sufrieron y los de más de 100.000 euros sufrieron quitas mínimas.

Pero para evitar riesgos, la banca europea debe aumentar capital, desinvertir y desligarse más de la deuda soberana mientras puedan. Si yo tengo razón y las cosas se ponen feas, estarán mucho mejor. Y si no tengo razón, estarán muchísimo mejor. Solucionen el balance.

Aún peor es pensar que la solución es endeudarse más. La capacidad del Banco Central Europeo de sostener a una Unión Europea donde todos juegan a forzar el rescate no es ilimitada, aunque Draghi lo diga con la boca chica. Él lo sabe –por eso guarda con prudencia sus cartuchos-. El sistema es tan frágil que las palabras de un líder europeo crean estos shocks.

Dijsselbloem no es la enfermedad. Es un síntoma de una Europa intervencionista, enferma, improvisada y donde la arrogancia y la ignorancia se unen a la hora de enfrentarse a problemas financieros. Habló demasiado, pero no mintió. Sin embargo, el precio de la estupidez de todos es mantener este círculo vicioso de deuda e intervencionismo. Porque las consecuencias son imprevisibles.

Abrazos,

PD1: Chipre: muy mal precedente. No tengas el dinero en activos bancarios, te lo pueden freír…, en cualquier momento, un finde sin avisar…

¿Puede ocurrirnos a los españoles lo de Chipre? Por supuesto que sí

La sorpresa por la actuación del Eurogrupo ante la crisis de Chipre ha sido mayúscula. Uno puede entender el hartazgo de Alemania y otros ante el despilfarro y la corrupción escandalosa de las élites griegas y chipriotas, adquiriendo mansiones, yates, coches deportivos y rodeándose de todo el lujo posible con el dinero de sus contribuyentes, y que hayan querido mandar un aviso inequívoco de se acabó la fiesta, a ellos y a “los países del Sur”. Pero una cosa es eso y otra muy distinta la forma caótica en que han abordado el problema, hundiendo las bolsas mundiales e infligiendo pérdidas cien veces superiores al rescate de Chipre. Y yo no voy a llorar por los pensionistas y los ciudadanos chipriotas que también se beneficiaron, porque el Gobierno de corruptos y despilfarradores fue elegido libremente por ellos, nadie les obligó: sólo tienen lo que votaron.

Han abierto la caja de Pandora y las consecuencias son imprevisibles. De un plumazo han puesto en entredicho las mismas raíces del sistema bancario, a saber, que los depósitos eran seguros. Es lo que nos faltaba a los españoles, porque somos los siguientes en la lista: la confianza en que los depósitos “son sagrados” se ha desvanecido. De todas formas, lo absolutamente inaceptable -aparte de las enormes pérdidas que su caótica actuación esta generando- es el haberles permitido llegar hasta aquí. Es la incompetencia inaudita de Eurostat, dando por buenas como en España o en Grecia las cifras falsas ofrecidas por los Gobiernos. Es el camelo oceánico de los stress test, contra los que he clamado desde aquí y que certificaron en 2011 la solidez de los bancos españoles y de los chipriotas. Es el haber seguido financiando el despilfarro con la barra libre del BCE sin el menor control.

Y todo para pagar un sistema despilfarrador y corrupto hasta la médula, al que Montoro, en contra de lo prometido una y otra vez, no ha puesto ningún freno

Simplemente no tienen derecho a cerrar los ojos a la evidencia y facilitar el dinero a unas élites políticas y financieras totalmente corruptas, para que devuelvan hasta el último euro a las cajas y bancos alemanes. Y después, con el país endeudado hasta las cejas, romper la baraja y decir que hasta aquí hemos llegado. Es lo que va a ocurrir con España y no hay derecho. No hay derecho a que el Eurogrupo haga como que se cree la cifra de déficit de Rajoy, cuya falsedad es manifiesta. No hay derecho a que el BCE facilite financiación ilimitada a unos bancos rapaces y corruptos que se llevaron más de 6.000 millones en 2012 en un carrytrade obsceno, para comprar decenas de miles de millones de deuda soberana y mantener el despilfarro de unos políticos más rapaces y corruptos aún, arruinando así a varias generaciones de españoles.

La huida de capitales de los “países del Sur”, con España a la cabeza, está servida. Según Morgan Stanley, “lo probable es que los ahorradores ajusten su inversión reduciendo sus depósitos y transfieran su dinero desde España e Italia al centro de la UE. Si yo fuera un ahorrador español, no dormiría tranquilo”, afirma el famoso analista norteamericano Dennis Gartman. Desde luego, habría que ser un irresponsable para no tratar de proteger los ahorros de toda una vida. Y con un mentiroso compulsivo como Rajoy, completamente incapaz de hacer frente a nuestros graves problemas, tanto económicos como políticos, poner los ahorros a salvo no sólo es un acto racional, sino que lo irracional sería no hacerlo.

Hacia la confiscación de nuestros ahorros

No hay nada más discriminatorio ni más inmoral que la confiscación de los ahorros de los más humildes, ahorros que se encuentran en su totalidad en depósitos bancarios, y esta es la nueva línea de acción de este Gobierno, cuyo afán confiscatorio parece ilimitado. De Guindos afirmó el martes por la mañana que los depósitos españoles “son sagrados”, y por la tarde Montoro anunció un impuesto sobre los mismos para financiar el despilfarro de las comunidades autónomas. ¿Pero en manos de qué locos peligrosos estamos?, ¿cómo podemos dejar los ahorros de nuestra vida en manos de unos mentirosos y unos trileros? El desprecio hacia los ciudadanos es total.

De momento, sólo un 0,2%, un expolio de 2.400 millones de euros a los españoles más humildes. ¿No iban a recortar las primas a sus amigos los multimillonarios de las renovables y los monopolios? No sólo son unos ineptos y unos corruptos: son absolutamente despiadados. La persecución emprendida por el Gobierno de Rajoy contra el ahorro de los pobres (los depósitos) es para no creérsela. Primero subieron los impuestos sobre sus rendimientos hasta el 27%, la cifra más alta de Europa. Después limitaron su rentabilidad al 1,5% para favorecer a la banca, pero no limitan sus escandalosos tipos de interés. Sumando las dos medidas, los ahorradores pierden ya, anualmente, en torno al 2% en términos reales.

Pero esto no es todo. Los accionistas de los bancos nacionalizados han perdido todo, sólo 400.000 en Bankia. Los de los bancos fuertes, más de un 60%. Los tenedores de preferentes y bonos, en su mayoría gente muy humilde engañada miserablemente, hasta el 60%. Y nadie ha respondido de nada. Por ello, la pregunta que deben hacerse los españoles es: ¿puede producirse en España la confiscación de una parte de los ahorros y un corralito que impida sacar el resto del dinero? La respuesta es inequívoca: por supuesto que sí. Lo de Chipre ocurrirá en España antes de 2015 si es que nos intervienen este mismo año. Aunque no por los bancos, que también, aunque su balance sea sólo tres veces el PIB, sino por la insostenibilidad de la deuda y de su crecimiento imparable en un marco de desplome económico.

Esto no es juicio de valor, son matemáticas comprobables por cualquiera que sepa sumar. Primero, la deuda pública total de España (es decir, los denominados pasivos en circulación, no la deuda computable que sólo recoge una parte) es ya del 107% del PIB, si hacemos como que nos creemos la cifra oficial. Si ponemos la real, sería del 118%. En Chipre esta cifra era del 90%. Peor aún, en 2013 se están batiendo todos lo récords, están endeudando a varias generaciones de españoles a una media de 6.000 millones a la semana: 77.500 millones desde enero, el récord histórico de todos los tiempos y 16.000 millones más que en el mismo periodo del año anterior y el doble de los ingresos fiscales no financieros estimados, incluida la participación de las CCAA y Administraciones locales. Y, en esto, ni un solo euro, ni uno solo, va destinado ni a la economía productiva ni al crédito a las familias.

Con un mentiroso compulsivo como Rajoy, completamente incapaz de hacer frente a nuestros graves problemas tanto económicos como políticos, poner los ahorros a salvo no solo es un acto racional, lo irracional sería no hacerlo

La previsión oficial para 2013, teniendo en cuenta los 23.000 millones con que vamos a regar a las CCAA para que sigan despilfarrando o para financiar desde el Estado la independencia de Cataluña que se ha pedido (11.000 millones, algo a lo que el cobarde de Rajoy está dispuesto para aplazar un año el referéndum), es de 230.000 millones. Pero eso es sólo si nos creemos que las necesidades netas de financiación van a ser de 73.000 millones, que es la cifra oficial. La cifra real suele ser el doble, en concreto los 23.000 millones, que subirán a 40.000. Nos endeudan como si el dinero fuera el confeti de Ana Mato, pero con ser las cifras absolutas alucinantes, lo más grave es que están creciendo vertiginosamente: un 19,4% en 2012 frente a un 9,3% el año anterior. La carga de la deuda es ya inasumible, más de 40.000 millones en 2013 y casi 50.000 en 2014. Estamos gobernados por dementes. Y, en línea con ello, la economía cayendo aceleradamente, al 3,2% interanual, según la cifra oficial del cuarto trimestre de 2012.

Y no se equivoquen con la prima de riesgo: baja sólo por la barra libre del BCE. El último informe de Bank of América-Merrill Lynch concluye dos cosas. Primera: la banca española, principal compradora de nuestra deuda soberana, no tiene liquidez suficiente para seguir comprando deuda al ritmo actual. Segunda, Moody´s y S&P degradarán a bono basura la deuda soberana del Reino de España en el segundo semestre. Gobierno, banqueros y monopolistas, los mismos que decían en 2008 que no había crisis, dicen lo contrario y que en el segundo semestre empieza la recuperación. ¿A que no dicen eso Amancio Ortega o Juan Roig? ¿De dónde narices sacan tamaña patraña? ¿De dónde va a venir el impulso para pasar de una caída del 3,2% hoy a positivo con más impuestos, menos crédito, menos renta disponible y más paro? No tienen vergüenza, ni la han tenido nunca.

Como aún así -ni siquiera así- tienen dinero para financiar todo el despilfarro, van a sacarlo de donde lo hay con más impuestos sobre los depósitos y recortando las pensiones. Blancabáñez y los ocho enanitos van a “estudiar” la viabilidad de un sistema de pensiones inviable -en lugar de “estudiar” la viabilidad de mantener a más de dos millones de enchufados, 3.000 empresas públicas, diputaciones, 30.000 coches oficiales, oficinas de lujo, etc. Pero ya saben: “Eso ni se plantea”, Rajoy dixit. El resultado, como no puede ser de otra manera, será un recorte de entre el 10 y el 20%. Da igual cómo lo vistan: ese será el efecto útil.

Y todo para pagar un sistema despilfarrador y corrupto hasta la médula al que Montoro, en contra de lo prometido una y otra vez, no ha puesto ningún freno. En 2012 varias CCAA gastaron casi el doble de lo ingresado, y lo que ahora se está debatiendo no es el recorte del despilfarro, sino el déficit a la carta y las nuevas ayudas a recibir: 60.000 millones en 2012 y 40.000 en 2013, porque con los 23.000 iniciales no tienen ni para empezar. ¡No pueden seguir votando a estos expoliadores! Si alguien piensa que esto puede mantenerse muchos meses más, es que tiene más moral que el Alcoyano.

De cómo poner a salvo sus ahorros

¿Cómo protegerse entonces ante una situación así, que Montoro ya ha empezado a ensayar? Para ella ha creado el instrumento perfecto: un impuesto sobre los depósitos, primero al 0%, ahora al 0,2 % y luego a lo que les venga en gana. Y ni siquiera necesitan someterlo a votación en el Parlamento. La primera medida absolutamente imprescindible para proteger sus ahorros de estos expoliadores es mantener en casa, o en una caja fuerte no bancaria, el dinero equivalente a las necesidades de al menos un año. La segunda, deshacer todos los depósitos a plazo y convertirlos en depósitos a la vista. Y ello aunque pierdan todo o parte de los intereses ya acumulados. Pueden perder mucho más si no lo hacen, porque los depósitos a la vista les permiten rapidez de acción y, si ocurre lo peor, será de súbito. En los depósitos a plazo están completamente atrapados. No hacer nada es correr un riesgo inasumible y hacérselo correr a sus familias.

Blancabáñez y los ocho enanitos van a “estudiar” la viabilidad de un sistema de pensiones inviable -en lugar de “estudiar” la viabilidad de mantener a más de dos millones de enchufados, 3.000 empresas públicas, diputaciones, 30.000 coches oficiales, oficinas de lujo, etc…

La segunda es proteger el resto, y aquí las opciones dependen de la cantidad. Para fijar ideas dividamos los ahorros en los de más de 100.000 euros o los de menos. Si es menos, mi recomendación es hacer tres partes. Una, las necesidades de un año en billetes, imprescindible como ya he explicado. El resto, a partes iguales, una invertida en deuda española a seis meses y la van renovando, y otra en deuda a dos o cinco años norteamericana o alemana. Pero antes pregunten en varios bancos lo que cobran por comprar, por mantener –aquí te cobran hasta por respirar– y por vender, y vayan al más barato. Si el resultado final es que pierde, entonces la mitad en billetes y la mitad en deuda a seis meses. ¡No acepten garantizados!

Si tienen más de esa cifra hagan lo que han hecho ya los ricos: primero en billetes el dinero para un año, y el resto dígale a su banco que quiere colocarlo en una filial suya fuera de España. Hasta hace unos meses invitaban a hacerlo a todos sus clientes VIP, ahora es lo contrario. Si se niegan, vayan a otro banco. En el límite, si nadie quiere gestionárselo, cojan un avión. Por cien euros tienen la ida y vuelta, y vayan a Londres, París o Berlín. Abran una cuenta en un banco local de primer nivel -HSBC, Societé o Deustche Bank- con otros cien euros y al volver transfieran allí todos sus ahorros. Si un buen número de personas hiciera esto, el resultado no sería precipitar la ruina de España, sino que estos salteadores de caminos tendrían que dar marcha atrás. A la casta política, financiera y monopolista, despilfarradoras y corruptas, las iba a financiar su tía.

‘Pro memoria’: La aportación española a los rescates ha sido: 9.792 millones para Grecia, 4.500 para Irlanda, 6.000 para Portugal y, ahora, 1.200 para Chipre.

PD2: España ha dado un bajón de nivel.

PD3: El PIB medio en el periodo 2013-2017 se situará en el 0.3% y la tasa media del paro en el 26,3%.¿Quién dijo miedo?

PD4: Feliz Pascua de Resurrección. Hoy sólo dar gracias a Dios de tener trabajo, de tener una familia tan buena, de tener amigos, de haber pasado unos días con tanta agüita que bien lo riega todo… Hoy gracias. Han sido una Semana muy Santa, muy bien rezada y muy mortificada. Y llega el final con mucha alegría y dando muchas gracias de que Dios nos salvara de nuestras miserias…


22 marzo 2013

21 marzo 2013 mercado inmobiliario tiene más caída...

Más sobre mercado inmobiliario:

1) That, during the - ongoing - bust, Spanish home prices will fall to the level they were at when the boom began (a drop of 55%), and then stop falling right there.

2) That there is a bottom underneath prices, determined by their "utility value", i.e. people will always need to live somewhere.

As for 1), it immediately makes me think of a series of 3 graphs we use in Nicole's presentations, and which those of you who have acquired our DVD set "A World of Change" will readily recognize:

What you see is that in these 3 crises, the end point is (way) below the starting point, due to what can be called the "undershoot". In each case, it makes prices fall by well over 90% of its peak level. Now, Dave says he thinks homes are not tulips,

and so 2) the utility value of a house will make sure prices won't fall below the point their boom started. Not only do I find this too arbitrary an assumption (though, granted, in Dave's view he derives it from his data), there are a few other things that I feel may well influence this. That is, Spain built a huge amount of homes (more than Germany, France and Britain combined for 10 years), of which many are of too poor a quality to last for more than 20 years.

Moreover, something is true in Spain as it is all over the west: compared with 50 or 100 years ago, we occupy far more square meters per capita. That means there's a potential elasticity in that if prices remain too high, people will - forcibly - move (back) in together with family. Because we can. Demand is not what we want, but what we can afford. Seeing that youth unemployment in Spain presently stands at some 60%, you really need to wonder who's going to buy any homes there at all in the near future, and hence what bottom is supposed to apply to this housing market. It's tempting to think things must normalize at some point, but Spain has a crisis that extends far beyond housing.

I think we too easily overlook the potential for self-reinforcing, positive feedback across an economy. If Spain were to recognize the full 55% price drop, that would be the end of a large part of its banking system. And that in turn, for instance, would drive prices further down.

If the government in Madrid were more pro-active in restructuring the debts its banks hold, we would at least have a more accurate picture, but Spain does as the rest of Europe does: hide the debt behind more debt. The $25 billion loss announced by government-owned Bankia this week is a sign of what's going on behind the curtain, but no more than that.

Here's Dave and his data:


Dave Fairtex:

It is relatively well known that Spain has issues with their banking system, and that there was a property bubble and it popped several years ago. Various estimates have been floated as to how much it will cost to resolve the problem. But determining cost is not the only interesting question.

We want to be able to answer four questions:

• How much will it cost to resolve the problem?

• How long will it take to "return to normal"?

• How will we know when "normal" has been reached?

• What effects might this process have on spanish society?

The Bubble

It has been said that during a bubble pop, pricing always returns to its place of origin. This makes sense, as the prices one pays for something, once bubble psychology is removed from the equation, is tied to the actual utility received from having the item. That level is most likely the point at which prices diverged from the norm.

So, the first step in determining the cost involves identifying the point of origin of the bubble. Viewing a Spanish property price chart, one might argue that Spain's bubble started in approximately 2002. The start date is a relatively arbitrary designation - I picked a date when the trend of property price increases started to become particularly steep.

[Instead of using nominal prices for homes, I considered using real prices - i.e. prices deflated by the CPI. Then I concluded that the inflation that occurred on the way up would most likely be balanced by deflation on the way down. I am not sure this is true, but its one of the assumptions I made.]

So where are we now? Doing some quick math on this index provided by the Spanish Ministerio de la Vivienda it appears that home prices are down 27% from peak. However, anecdotal evidence from 2012 suggests property prices are closer to 35-40% below peak, and recoveries from foreclosure sales by a Spanish bank in 2012 show a 53% recovery rate - a 47% drop.

So let's say the preceding chart is not telling us the truth or if we're kind, we can say it lags substantially behind realtime. Likely instead of 73, it should probably be reading around 60. Operating under the assumption that prices will eventually return to around 45, that says prices are going to be off around 55% from peak when all is said and done. From a property pricing standpoint, we have another 33% left to go (60 to 45 = 33% drop from here). Perhaps the real price correction will end somewhere in mid 2014.

Resolution Cost

In looking at a property bubble, both the gains AND the losses are not confined simply to the homeowner and the mortgage lender. Developers, architects, builders, laborers, and bankers all benefit during the bubble years and suffer after the pop. Yet to examine effects only to those directly affected understates the the multiplying effect on income that the bubble provides. Each beneficiary buys things from other areas of the economy using consumer credit, takes out mortgage loans, companies takes on corporate debt to expand business, materials are extracted and shipped - all based on the phantom income derived from mortgage-bubble created money.

In order to come up with an amount to approximate first the gains, and then the losses due to the bubble, I decided on a simple approach - to use the amount of outstanding bank loans during the bubble years as a proxy for the overall impact of economic activity from the bubble, under the theory that credit money expands as economic activity expands.

In Ireland, where according to my estimates about €440 billion of "bubble loan money" was created, the government eventually spent €143 billion to rescue their banks and buy up (and overpay for) bad loans. So that €143 billion comes to 32% of the total bubble money created. It is entirely possible costs will rise in Ireland, but this number gives us a starting point for the explicit costs to the sovereign.

Totaling the bank loans made in the private sector, Spain created about €1.44 trillion in new bank credit during their bubble phase. [note: ECB data only goes back to 2003, so I had to estimate the amount bubble money created in 2002 to be about €100 billion.] If we assume the ratio of costs will be similar to that of Ireland, 32% of €1.44 trillion ends up being €460 billion - half for capital injections, and half for the Bad Bank.

To date, Spain has allocated €32 billion to their Bad Bank [Banco Malo] and an as of yet undetermined amount to their bank rescue/capital injection program. To put it mildly, this doesn't seem like nearly enough.

But is €460 billion the right amount? That's open to debate. It might be more.

A recent corruption scandal in Spain has resulted in PM Rajoy's popularity dropping - a recent survey had 85% of those polled having "little or no faith" in him. His party (the PP) had a 24% support rating, the lowest on record.

Why talk about corruption in a finance discussion? Well, corruption matters a great deal in these affairs - the managers of a Bad Bank have a lot of money to spread around, well-connected bankers have a whole lot of garbage assets they'd love to get rid of for as high a price as possible (and in fact their jobs DEPEND on them selling their garbage for as high a price as possible), and so the risk of overpayment for bad assets increases right along with the level of corruption. The more public money that gets dropped on the banks, the better condition the banks will be in - for paying salaries, bonuses, dividends, and so on, and the smaller the losses will be for bank shareholders and bondholders.

I assert that corruption is likely to raise the cost of the bailout, since the amount of public money that will be funneled to the bank will be maximized in a corrupt regime. I don't think the cost will be any lower than €460 billion, and Rajoy himself once mentioned the figure €500 billion as being required for a complete bank rescue. I do not think that was a number idly constructed from thin air. What's more, I believe that the folks at the Spanish Central Bank and the ECB are not fools. They've done the same math that I have, and Rajoy's remark was simply a political shot across the bows of the ECB in the negotiations over who pays what; a form of "don't mess with me or else the game is up."

It reminds me of the old saw - owe the bank 1000 dollars, the bank owns you. Owe the bank a billion dollars, and you own the bank!

That's all just speculation on my part, but I find it interesting that my math adds up to approximately Rajoy's threat. It wasn't intentional, but that's what came up.

So I believe that €500 billion is a good guess.

How long to return to normal?

The property bubble is over from the standpoint of pricing when property prices return back to their point of origin. (Its quite possible prices will overshoot as well, but lets leave that out of the discussion for now). It would seem that this might complete within the next year or two.

However calculating when the economy will "return to normal" is another matter entirely. Monetary deflation from the bubble sometimes continues long after prices have retraced. This is for several reasons, all of which have to do with the speed at which losses are recognized, as well as the level of debt forgiveness in the economy in question.

Hyman Minsky had a model where he attempted to explain the anatomy of a bubble through finance. In his model, there were three types of borrowers:

• Hedge Borrowers, whose debt repayments (principal, interest, taxes, expenses, etc) could be covered by the economic activity provided by the investment.

• Speculative Borrowers, whose investments could only cover the interest payments, and relied upon capital appreciation (bubble effects) to make up the difference.

• Ponzi Borrowers, whose investments could not even cover interest payments, and relied entirely on capital appreciation for the loan to make economic sense. Many of the subprime/neg-am borrowers fell into this last category.

The first phase of a pop involves rapid deflation, as corporations and finance organizations who were Ponzi and Speculative borrowers and who may legally walk away from their loan obligations do so relatively rapidly - taking perhaps 2-4 years. From the Ireland bubble charts, it seems that corporations bail out faster than the finance borrowers. Of course this depends on the willingness of the banking system to recognize the losses. "Extend and pretend" strategies drag this process out.

[Note: above chart is an attempt to show the "bubble loans" rather than the total bank loans for the period in question, in order to better compare the different sectors and how much money was created (borrowed) by each one relative to the others]

Losses tend to be the highest for these two types of borrowers; they are the least able to pay, have no money down, and have collateral whose value is entirely based on the former trajectory of bubble pricing. And they can legally walk away. And historically, they do.

Bad Banks tend to buy mostly these sorts of loans, and they have recovery rates that are much lower than those from foreclosed homeowner properties. You can see why - dubious assets such as unbuilt land bought with borrowed money at the top of the bubble is unlikely to have much value once the bubble pops.

The second phase involves hedge borrowers who can actually make the payments but do not want to lose the overvalued asset. By law and custom, regular people are much less willing to simply walk away from an investment gone bad. And in the case of both Spain and Ireland, full recourse laws require a homeowner to continue to make payments regardless of how underwater the homeowner is.

This second phase is also intrinsically deflationary, although the pace of deflation is much slower. In the credit model, money is created when a loan is taken out, and money is destroyed slowly as the loan is gradually paid back or rapidly when the loan is defaulted upon.

After a bubble pop, underwater homeowners are stuck until they pay down enough debt to restore their equity position. This act of slow debt paydown slowly destroys credit money, causing steady monetary deflationary pressure throughout this second phase. Although I have not done the research necessary to back this up, it is my speculation this is what caused the "lost decade" (or two) in Japan - the slow but steady monetary deflationary pressure from gradual debt paydown.

In Ireland, it has been estimated that underwater homeowners will need until 2020 for the bulk of them to get out of negative equity situations - and that is for those who put 20% down. For those who put 0% down and who by law cannot walk away, they will be at it until 2025. This is how long mild deflationary pressures will likely last in Ireland, assuming no changes to the law. In this, Spain is likely to follow Ireland.

The first deflationary phase is steep, lasting perhaps 3-4 years, while the second phase is more shallow and lasts from 8-14 years following, depending on the size of the bubble, as stuck homeowners and corporate hedge borrowers rebuild their equity positions by gradually paying down debt.

Estimating timeline for return to normalcy

We make an assumption that in addition to prices, all the outstanding bank loans that were based on bubble activity will also retrace back to its original starting position - back when the debt was sustainable and justified by steady-state economic activity. As all that unsustainable debt gets defaulted on or paid back, it will vanish.

Graphically, we can track where things are by looking at the outstanding amount of bank loans. In Spain, it is at €1.89 trillion, down from €2.26 trillion at the peak, but it needs to return to about €800 billion before the deflation has run its course. In Spain, it would appear that the first corporate deflationary impulse is in the process of happening now, although it would appear that the Spanish banks have been slow to acknowledge the losses. Based on the Irish experience, it probably has another 2 years to run, assuming the banks are actually required to take their losses.

In some sense this is a moral tale. Corporations get (debt) forgiveness, but in Spain and Ireland regular people don't. This lack of (debt) forgiveness is why the second phase of a deflationary bubble pop will last a long time: it takes people a long time to pay down all that debt. So forgiveness, in addition to it being a Christian virtue, allows things to return to normal more rapidly.

So where are we in Spain? It is just starting to happen seriously, 5 years after the peak in prices. And without changes in the law, it's going to last a very long time.

By Raul Ilargi Meijer

Abrazos,

PD1: ¿Cuál es el valor real de los inmuebles? No se sabe, todo está subsidiado, todo está estimulado con QE…, pero no se puede mantener en el tiempo estos paquetes de estímulo económico…:

"Los precios de los bonos, acciones, oro e inmuebles están subsidiados"


Druckenmiller detalla que a finales de 2004, o principios de 2005 descubrió que la estructura demográfica norteamericana de la población era una auténtica "tormenta que se avecinaba". Incluso explica cómo se reunió con varios congresistas para convencerles de que debían afrontarla en los siguientes años, pero no le hicieron caso. Según él, estamos en la primera fase de la burbuja demográfica que amenaza seriamente a los Estados Unidos. Solo recordaros que la estructura demográfica europea y japonesa son mucho peores que la norteamericana. En el continente europeo los mayores riesgos están en Alemania, Grecia, España y, especialmente, Portugal (ver el post del impacto demográfico en el precio futura de la vivienda). Ya lo alertó también McCoy en 2010 para los países europeos.

En los últimos 10 años, Druckenmiller relata que los gastos en los sistemas públicos de sanidad en USA, como el Medicare y el Medicaid, así como los gastos de la Seguridad Social han crecido a un ritmo imparable, y no por el efecto demográfico, que aún está por venir, sino por la presión social. Según él, los jubilados actuales están robando a los jubilados futuros.

En relación a la actuación de los bancos centrales, Druckenmiller critica a Greenspanpor provocar la gran burbuja inmobiliaria tras las inyecciones artificiales después de la crisis de las empresas tecnológicas a principios del 2000. En lugar de aceptar una recesión lógica, Greenspan decidió alterar artificialmente la economía con tipos de interés muy bajos en un entorno de crecimiento económico. También cree que "Bernanke no parará esta política de la Fed. Los bancos centrales continuarán imprimiendo más tiempo del que pensamos".

Según Stanley, "Excepto Brasil, todo el resto de bancos centrales aplican las mismas políticas extremadamente expansivas a la vez".

"Cuando leo que muchos opinan que las acciones están mas baratas que los bonos, pienso que si que es cierto, pero en realidad todos los activos están mas baratos que los bonos. Todos los activos están subsidiados, no solo los bonos, también las acciones, el oro y los inmuebles".

Y hablando sobre Draghi, explica cómo ha creado un "gran paraguas protector en los activos en euros".

Sobre su opinión acerca de la bolsa actual, Druckenmiller afirma que la bolsa parece barata a los precios actuales, pero si normalizas los beneficios empresariales y la demanda de la economía norteamericana, ya que hoy tiene un déficit público del 9%, la bolsa no está tan barata como parece.

Finalmente, alerta de que toda esta fiesta "acabará sin duda y, además, acabará mal, aunque no se si será el próximo mes, el próximo año, en cinco o incluso en 10 años".

PD2: Las previsiones son que se está claudicando en materia de precio. Quien quiere vender, tiene prisa por vender. Tiene esa sensación de que esto sigue bajando y que las visitas son de fisgue y sólo se cruzan operaciones con grandes descuentos. Y el que compra sólo lo hace si tiene cash, no hay crédito hipotecario, y sólo compra si el vendedor acepta una nueva rebaja o quita…

La caída de la vivienda se acelerará en los próximos meses, según idealista.com

El jefe de estudios de idealista.com, Fernando Encinar, ha asegurado que la tendencia bajista de los precios de la venta de inmuebles se acelerará en los próximos meses empujada por la contracción del crédito y la incertidumbre del mercado laboral.

En un comunicado, idealista.com recomienda a los propietarios que tengan una "oferta en firme" que la acepten, ya que la bajada "histórica" de los precios en 2012 (13,7%) demuestra que sólo los propietarios que realizaron bajadas "agresivas" consiguieron vender sus inmuebles.

De hecho, asegura que aquellos que se resistieron a aplicar descuentos en sus viviendas no lograron cerrar las operaciones y ahora se van a ver obligados a rebajar aún más sus expectativas.

PD3: En Madrid todo el mundo quiere vender su plaza de parking y los precios de los garajes caen… No hay dinero para nada, ni para pagar donde guardar el coche. Se deja en la calle y si hay que dar vueltas se dan, o se va en transporte público…

PD4: Parece ser que se han cabreado… Now Oligarchs and just "Russians" will transfer their funds out of Cyprus, Spain & Latvia (pls no high expectations here) into Switzerland!

Si salen del euro, como amenazan, el BCE podría quebrar!!! Y ser la espoleta de una ruptura del euro, por su efecto dominó…

Cyprus's Four Options to Avoid Banking Collapse

Las consecuencias están aquí: las elecciones de Alemania. ¡Ay!: Germany - Forsa poll: CDU/CSU 40%, SPD 24%, Greens 15%, Left 7%, FDP 6%, Pirates 3%

PD5: NYC: La unión de miles y miles de fotos de altísima calidad, imposible de lograr con las cámaras de vídeo. Impresionante. ¿Quieres pasar un día en Nueva York?

PD6: ¿Y si España aplica también una tasa a los depósitos para rescatar autonomías? Tiene guasa que Montoro anuncie un impuesto sobre los depósitos el día que Chipre rechaza su particular tasa. Vaya Gobierno que tenemos... Cuando nos van arañando poquito a poquito parece otra cosa…

- Resulta que ZP ya me robó un 5 % del sueldo.

- Rajoy me chorizó una paga extra.

- El gobierno autonómico me quita ahora otro 5 %.

- Me han subido el IVA y el IRPF.

- El banco me mantiene el suelo a la hipoteca, y me cobra comisiones que rayan la usura.

- Y menos mal que no me han pillado en una preferente…

Lo mejor que me podía haber pasado es que me hubieran quitado un 6.75% de mis depósitos!!!!

PD7: Me entra la risa floja: De Guindos: "En España y la UE son sagrados los depósitos inferiores a 100.000 euros". Estoy convencido de que el entuerto europeo se soluciona con más gasto publico financiado con más deuda bancaria…

Dice Bloomberg que el tipo medio que pagan los bancos de Chipre por sus depósitos es el 4.5% y lo compara con el 1.5% que pagan en Alemania. Lo de siempre, duros a cuatro pesetas que al final provoca que se pierde la pasta… (preferentes, Bankia, Rumasa…)

Dedicado a tanto europeo que ve "imposible" cerrar/quebrar de bancos. Lista de bancos cerrados USA, más de 300 desde 2008!!!

La banca aún necesita 224.200 millones para alcanzar la solvencia que requerirá Basilea III: http://www.expansion.com/2013/03/19/empresas/banca/1363688586.html

PD8: ¿Por qué no baja la bolsa? Porque no hay muchas alternativas rentables. La gente huye de los depósitos bancarios y los bonos están en rentabilidades muy bajas. No hay más cáscaras que quien quiera rendimiento se la tiene que jugar. Igual que se la juegan con su banco sin saber si en unos fines de semana nos tocará lo mismo que Chipre o no, se la juegan con la bolsa ya que es donde más expectativas hay…:

¿Qué es lo que está sosteniendo a la bolsa?

Más que la mejora de los fundamentales macroeconómicos, J.P.Morgan AM cree que lo que está impulsando a la renta variable es su potencial de rentabilidad adicional en comparación con los mercados de renta fija 'core' y de liquidez.

El favorable comportamiento mostrado por la bolsa está sorprendiendo a algunos inversores. ¿Qué factores estarían potenciando el buen comportamiento de las acciones? SegúnJ.P.Morgan Asset Management, "más que la mejora de los fundamentales macroeconómicos, lo que está sosteniendo a la renta variable es su potencial de rentabilidad adicional en comparación con los mercados de renta fija core y de liquidez. Dadas las fuertes ganancias de la renta variable en los últimos meses y teniendo en cuenta las perspectivas de bajo crecimiento de los beneficios corporativos en la mayoría de mercados desarrollados, se debería perdonar a los inversores por poner en duda la continuidad del reciente rally en los mercados de valores".

Esto no significa que la Bolsa esté en una fase en la que solo pueda subir. Según explica la firma estadounidense en su último informe Market Insights, "no podemos descartar ver a corto plazo cierto movimiento de toma de beneficios. Sin embargo, la rentabilidad real negativa ofrecida por los activos de renta fija gubernamental core y por cuentas corrientes limitan el atractivo de los activos tradicionales libres de riesgo en comparación con la renta variable, y salvo por algún shock macroeconómico o político, vemos pocos argumentos por los que los inversores debieran salirse de renta variable; sobre todo dado el atractivo de las valoraciones de renta variable global", afirman desde la entidad.

PD9: Fariseos…

Los fariseos eran esos que cumplían todo a la perfección, pero sin meter amor en sus rezos/actos… Se engañaban. Ojalá nunca seamos fariseos nosotros, que todo lo que hagamos sea siempre por amor, no por impresionar, no por aparentar, no por cumplir. Recuerdo las confirmaciones de mis numerosos hijos cuando el Obispo nos hablaba del cumplimiento, es decir, del "cumplo y miento", cumplir los preceptos, pero engañarnos a nosotros mismos. ¿A quién podríamos engañar, a Dios que todo lo sabe? No hombre por favor, nunca seamos fariseos. Si quieres ir a Misa vas; si no, no vas. Pero si vas es porque quieres ir, porque quieres ir a dar gracias a Dios, a pedirle algo, porque sabes que es tu obligación dominical, por lo que sea… Pero no se aceptan +mentiras. Dios nos dio toda la libertad del mundo para que, en materia religiosa, pudiéramos elegir, pudiéramos optar por un camino u otro. No engañamos a nadie, el Señor todo lo sabe, sabe de nuestras debilidades y perezas, de nuestros pecados, de nuestras miserias. No le podemos engañar nunca. Y eso lo sabemos todos. ¿Qué tal ha ido la Cuaresma? ¿Hiciste buenos propósitos que luego se quedaron en agua de borrajas? Mucho ánimo. En estos temas siempre es empezar y recomenzar…, volverlo a intentar, pedirle ayuda…, cada día es uno nuevo y se puede volver a intentar. Nadie nos castiga si no lo logramos, nadie nos lo echa en cara…, ánimo!