Esto va de ciclos que se
repiten, aunque los banqueros centrales los intenten evitar…


El ajuste se debe dar…, y puede
ser así:


La confianza de los
consumidores de EEUU está en todo lo alto, alentando compras con crédito,
gracias a la baja tasa de paro y de la subida de las bolsas que parecía
imparable (liderada por las FAANG que ayer se la metieron)… Pero ojo, las
recesiones empiezan tras hacer máximo la confianza de los consumidores, como
ahora ocurre:
Historically, US consumer confidence has
generally started to fall sharply before recessions. The latest reading of the
conference board’s consumer confidence survey showed no cause for immediate
concern, as it reached a new post crisis high. The exuberance among consumers
suggests that we are in the later stage of this economic expansion, but that
near term recession risk remains low. Along with recent data showing that the
US continues to add jobs, buoyant consumer confidence should remain supportive
of the US economy and equities.


La próxima recesión llegará antes de 2020: ¿cómo y por qué
ocurrirá?
Comienzan a surgir voces que
advierten del riesgo de una inminente crisis mundial. La intensidad y el
momento dependerán del tipo de recesión: de tipos de interés, de crédito o de
inflación
En junio de 2006 la Reserva Federal realizó
su última subida de tipos antes de la gran recesión que se inició dos años más
tarde. En ese momento la entidad anticipaba una ligera desaceleración de la
economía, pero como la inflación estaba presionando, se vio obligada a seguir
apretando el cinturón monetario. En ese momento muy pocos comprendían que
la economía estadounidense y
del resto de países desarrollados se encaminaba hacia la crisis más grave en casi un siglo.
Ahora, diez años después,
la economía estadounidense ha vuelto a superar su nivel de equilibrio, está en
pleno empleo y acumula ya 32 trimestres consecutivos de expansión, uno de los ciclos de
crecimiento más largos de su historia. La gran duda que surge
ahora es, ¿cuándo vendrá la próxima recesión? ¿Serán capaces los economistas de
detectar los signos de una nueva crisis antes de que estalle? Para MdF Family Partners,
firma especializada en asesorar a grandes patrimonios familiares, la siguiente
recesión ocurrirá antes del fin de 2020.
En el
último año, todas las sorpresas que ha dado el
crecimiento económico han sido al alza. Europa y EEUU viven
su mejor momento desde la burbuja.
El PIB avanza
a tasas elevadas,
el mercado laboral se aproxima a los niveles de pleno empleo y además, se ha
conseguido en un entorno de baja inflación y crecimiento extendido
por todo el mundo. Sin embargo, existen desequilibrios que pueden alterar el
escenario actual, explica MdF, firma creada por el exministro José María
Michavila y Daniel de Fernando.
Para la
firma de asesoramiento, el ciclo económico se está agotando y un indicador es
el más representativo: el ‘output
gap’ (brecha de producción). “A pesar de que existen
excepciones, el diferencial de producción es negativo en muchas economías y
próximo a cero globalmente”, explica MdF. Esto significa que las principales
economías desarrolladas están creciendo
por encima de su equilibrio, un escenario que es insostenible
durante mucho tiempo. Este crecimiento se produce en un escenario sin
inflación, lo que resulta una anomalía en función a lo que suele ocurrir, ya
que lo normal es que a medida que los factores de producción ociosos se ponen a
funcionar, se generan presiones
inflacionistas.
Las principales economías desarrolladas están creciendo por encima
de su equilibrio, un escenario que es insostenible durante mucho tiempo
Para
MdF, esta situación de crecimiento
sin inflación es solo un espejismo y se acabará en los
próximos años. En su opinión, esta fase de expansión de la economía global está
viviendo una prórroga inesperada por las políticas fiscales expansivas
aprobadas por Donald
Trump. Es un crecimiento artificial conseguido en base a deuda
que solo servirá para retrasar la próxima recesión y hacerla más profunda.
¿Cuándo llegará la recesión?
La
clave para MdF no es si habrá recesión en los tres próximos años, de lo que no
tiene ninguna duda, sino cuándo llegará. Y es que en función de cuándo comience
la próxima crisis se podrá determinar su profundidad. La firma ha localizado tres ejemplos en la
historia económica de EEUU que sería similar a cada una de
las tres recesiones posibles.
Si
estalla este mismo año, en 2018, se producirá por un fallo de cálculo de los bancos
centrales, algo que parece poco probable. Supondría repetir el
gran error de la Reserva Federal del año 1937, presidida en ese momento por Marrinen
Eccles. En ese momento, el banco central estadounidense decidió endurecer las
condiciones monetarias para responder al incremento de la inflación y la caída
del paro. El problema es que la entidad actuó demasiado pronto y con mucha
intensidad, lo que provocó una recesión.
Para
MdF este es el escenario menos probable de todos, ya que los bancos centrales
han demostrado en los últimos años que están muy preocupados por evitar una
crisis provocada por un endurecimiento repentino de las condiciones de
financiación. Por si fuese poco, el Banco Central Europeo(BCE)
ya cometió un error similar en el año 2011, cuando subió los tipos en dos
ocasiones y provocó una recaída de la economía europea. Es por ese motivo que
solo da un 20%
de probabilidades a este escenario.
La economía global está muy endeudada, por lo que es vulnerable a
episodios de pánico financiero
El
segundo sería una recesión en el año 2019 que se produciría como consecuencia
de un accidente crediticio.
Esto supondría volver a un escenario similar al de 2007. Al igual
que ocurrió en ese momento, la economía global está muy endeudada, por lo que
es muy vulnerable a
episodios de pánico en el mercado. En los últimos meses se han visto los
primeros movimientos de tensión con picos de volatilidad que
ponen a prueba los nervios de los inversores. Por el momento han sido episodios
de unas pocas horas, pero si se prolongan durante varios días, podría generar
un escenario de tensión que podría complicarse.
Los
bancos centrales apenas tienen margen para seguir actuando, ya que durante la
crisis han desplegado toda su batería de estímulos que apenas han comenzado a
retirar (el BCE todavía sigue ampliándolos). La consecuencia es que ya quedan pocos instrumentos para
combatir una crisis de crédito, lo que podría agravar la situación.
En
cualquier caso, los bancos centrales han demostrado su capacidad para apaciguar
los momentos de tensión en el mercado. Su política de ‘forward guidance’ (hoja
de ruta) ha demostrado que resulta efectiva para calmar a los inversores. Esto
permitirá prolongar un año más la fase expansiva, hasta 2020, cuando llegará
finalmente la recesión. Este es el escenario más probable, al que MdF otorga
un 50% de probabilidades.
La
firma de asesoramiento considera que la inflación repuntará con
fuerza a partir de la segunda mitad de 2019 como
consecuencia del crecimiento por encima del nivel de equilibrio. Para MdF, la
inflación no está muerta, simplemente está adormilada, ya que se trata de
un indicador que va con retraso respecto
al ciclo económico. Solo hace falta que salte una chispa, que pueden ser
los salarios,
la vivienda u
otros activos, para que los agentes económicos empiecen a temer una subida de
precios y finalmente se produzca. Supondría volver al escenario de 1965, cuando la
Fed creía que le había ganado la batalla a la inflación y simplemente estaba
adormecida.
La inflación no está muerta, simplemente está adormilada, ya que
se trata de un indicador que va con retraso respecto al ciclo económico
Esto
significaría que la Curva de Phillips tampoco estaría
muerta. El problema de esta teoría es que solo funciona en el
corto plazo y cuando no hay brecha de producción (escenario que empieza a
ocurrir ahora). Es precisamente cuando hay escasez de factores productivos ociosos cuando
suben los precios de producción. Por ejemplo, si no hay paro, los salarios
tienden a subir, porque las empresas que quieran contratar necesitan ‘robar’
los trabajadores a la competencia.
Cuando
la inflación empiece a repuntar con fuerza, la Reserva Federal se verá obligada
a elevar los tipos de interés, lo
que endurecerá las condiciones del
mercado y terminará por provocar la siguiente crisis. Este
escenario es el más probable para MdF, al que dan un 50% de posibilidades de
que ocurra. La profundidad de esa recesión dependerá de la cantidad de desequilibrios macroeconómicos que
se hayan acumulado y de las políticas monetarias y fiscales erróneas que se
puedan adoptar.
Abrazos,
PD1: La expansión crediticia en
EEUU ha seguido imparable. La corrección del crédito en el año 2008 y
siguientes, cuando nos caimos del burro al ver tantas deudas, no sirvió de
nada…


La empresas andan igual de
endeudadas:


PD2: Y la curva de tipos es
otra que indica lo mismo:


Cada vez que se aplana hay
recesión…
PD3: Se siguen usando unos
datos erróneos para ver la salud de la economía USA: la tasa de paro, cuando la
realidad es que ha habido muchos millones que se borraron del mercado laboral:


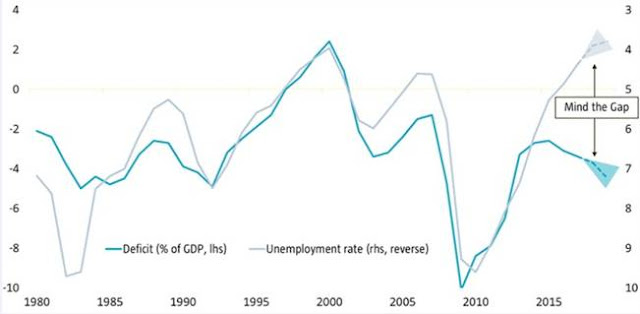
El desempleo iba muy ligado a
la evolución del déficit público en EEUU, hasta que se desligó, se tira la casa
por la ventana so pretexto de hacer cosas y más cosas:

Y los guiris ya no quieren
tantos papelitos estadounidenses. ¿Quién va a comprar lo que tiene aparcado la
FED o el BCE?:


China aparcó mucha deuda yanqui
so pretexto de las enormes exportaciones que allí hacía. Pero da la sensación
que no quiere más…


Y le genera un galopante
déficit por cuenta corriente. No fabrica tanto como antes y molan los productos
baratos de China y las exquisiteces de los motores alemanes…


La subida de las bolsas se
debió en parte a la inmensa liquidez de la FED que soltaba al sistema. Y en
parte a la política de tipos bajos que mantuvo hasta hace unos meses:


La gran cuestión ahora, hasta
dónde subirán los tipos de interés y cuándo será cuando tengan que dar el freno
y marcha atrás…
Ya que depender del ahorro es
una quimera. Se lo gastan todo, viven al día:


Y los pagos por intereses del
enorme apalancamiento de los hogares hacen mucha pupa:
PD5: “Un fanático es una
persona que de ningún modo cambia de opinión y de ningún modo permite que se
cambie de tema”, Churchill. Y esto vale para todo, para la política, para el
fútbol, para la religión. Ojalá sepamos entender al que tenemos enfrente y no
tratar de disuadirle o de malhumorarle. Cada uno tienen derecho a pensar lo que
quiere, a decir lo que quiere, mientras no de hiera al otro…


