14 julio 2022

luchar para que el incremento de oferta monetaria = incremento PIB

ME VOY MAÑANA DE VACACIONES. CUALQUIER COSA ME PUEDES LLAMAR AL MOVIL, O A MI EMAIL PARTICULAR. SEGUIRE OPERATIVO. PODEMOS HABLAR CUANDO QUIERAS.

Sería la mejor forma de conseguir que la inflación no fuera un problema.

Se dice que es por culpa de la guerra de Ucrania y del alza del petróleo. Y podemos ver la gran correlación que hay entre la abundancia de liquidez en el sistema, el haber imprimido tanto por parte de los bancos centrales, y la inflación:

Ayer muy mal dato de EEUU. Sin embargo, puede que sea el último coletazo ya que los precios de las materias primas y energéticas ha descendido en este último mes.

¡Es el dinero, estúpido!

La inflación sólo podrá eliminarse cuando la tasa de crecimiento a largo plazo de la oferta monetaria sea aproximadamente la misma que la tasa de crecimiento a largo plazo del PIB

Junto al binomio déficit-deuda, la inflación se ha convertido en el principal problema económico de España. En estos momentos, la explicación a su escalada se centra en el impacto de la guerra ruso-ucraniana sobre el coste de la energía y de otras materias primas y, también, en la persistencia de los cuellos de botella en las cadenas globales de valor que se produjeron a raíz de la pandemia. Sin embargo, estos fenómenos no explican de manera consistente el proceso inflacionario que azota a los países industrializados ni son consistentes con la teoría económica ni con la evidencia empírica acumulada a lo largo del tiempo y en muy diferentes países.

La inflación es un alza constante del nivel general de los precios de los bienes y servicios, medido a efectos prácticos por el IPC. Esto es algo muy distinto a un incremento en los precios relativos, por ejemplo, del petróleo o del gas. Sin duda, la elevación de éstos puede provocar un aumento de una sola vez de aquel, pero su tasa de crecimiento quedará inafectada a medida que la economía se ajusta a ese shock. Esto es, ceteris paribus, el impacto alcista sobre el IPC derivado de una perturbación externa tenderá a ser absorbido-neutralizado por el descenso de los precios de otros bienes y servicios. Durante el período de transición, la inflación será superior a su tendencia, pero esa desviación no será permanente.

Esa dinámica de ajuste se producirá salvo que el encarecimiento del petróleo, del gas, de los alimentos se vea precedida, compensada o acompañada por un crecimiento excesivo de la cantidad de dinero en circulación. Si la oferta monetaria permanece constante, no existe dinero adicional para que los individuos y las empresas puedan adquirir el mismo volumen de bienes y servicios que compraban antes del shock. En consecuencia, para adaptar sus saldos monetarios al nuevo nivel deseado, deberán disminuir sus gastos en bienes y servicios. El aumento de los precios en A induce mayores precios en A, pero presiona a la baja sobre los de otros sectores. En consecuencia, el nivel general de precios retornará a su nivel previo al shock porque es el único al cual la cantidad de dinero ofertada iguala a la demandada.

Si la oferta monetaria permanece constante, no existe dinero adicional para que los individuos y las empresas puedan adquirir el mismo volumen de bienes y servicios que compraban antes del shock

Desde esta óptica, la idea según la cual empresarios sin escrúpulos o los sindicatos pueden ocasionar o, mejor desatar, una dinámica inflacionaria no es soportable ni en términos conceptuales ni empíricos. Ambos pueden inducir una contracción de la demanda agregada o un aumento del desempleo, pero no pueden impulsar un crecimiento constante del nivel general de precios. En este contexto, la política de rentas puede ser un instrumento eficaz, depende de cómo se instrumente, para paliar los costes sobre la economía real de un shock de oferta, pero es inútil para combatir la inflación. La experiencia de los años 70 del siglo pasado lo muestra con una demoledora contundencia.

El haber olvidado el carácter monetario de la inflación explica la sorpresa ante su emergencia, la imputación de su carrera alcista al shock causado por el encarecimiento de las materias primas y la esperanza de que se desacelerará cuando la guerra termine y se restauren las cadenas globales de producción y distribución. La ortodoxia neokeynesiana dominante se suele plasmar en un modelo de tres ecuaciones sin mención alguna al sistema bancario o a la cantidad de dinero. Limita su análisis del fenómeno inflacionario al tipo de interés, entendido por tal el fijado en el mercado monetario por los bancos centrales. Este enfoque se ha convertido en la doctrina de casi todos los institutos emisores y de buena parte de los profesionales de la ciencia lúgubre. Creen posible establecer y conseguir su objetivo de inflación sin prestar atención alguna al papel de los bancos y de la cantidad de dinero.

Sin duda cabe cuestionar la precisión de las estimaciones entre esa variable y los cambios en el nivel general de los precios de los bienes y de los servicios. La relación entre ambos puede haber sido menos cierta y de hecho lo ha sido que la dibujada en las versiones convencionales y menos sofisticadas de la Teoría Cuantitativa del Dinero, el propio Friedman advirtió de ello, pero eso no implica que ese link no exista o se haya roto. De hecho, ahora estamos asistiendo a una manifestación evidente de esa hipótesis y no es riguroso camuflar la realidad con apelaciones a que se trata de una inflación de costes, concepto falaz, de una alarmante popularidad y convertida en sabiduría convencional.

La monetización a gran escala de los déficits públicos combinada con los gigantescos programas de transferencias de efectivo a compañías y hogares desde 2019 y, con especial virulencia, a raíz la pandemia se ha traducido en un vertiginoso crecimiento de la cantidad de dinero, a menudo a tasas de dos dígitos en EEUU, en la eurozona y en otras grandes economías desarrolladas. Además, esto se ha materializado en un contexto en el cual la política monetaria había sido muy expansiva desde la Gran Recesión (2007) y no se había vuelto a la normalidad. Se ha producido un efecto acumulativo y, por tanto, un fuerte potencial inflacionario.

Desde esta perspectiva, la mezcla de un shock de oferta con un exceso de dinero en la economía ha llevado como era inevitable a un escenario de estanflación, negado hasta ayer por quienes consideraban la inflación un fenómeno pasajero y rechazado aún hoy por un amplio número de economistas, bancos centrales y organismos domésticos e internacionales, públicos y privados. Guste o no, la inflación sólo podrá eliminarse cuando la tasa de crecimiento a largo plazo de la oferta monetaria sea aproximadamente la misma que la tasa de crecimiento a largo plazo del PIB. Y esto no depende ni del petróleo ni del gas ni de la guerra de Putin.

Abrazos,

PD1: Mañana me voy de vacaciones. Necesito descansar ya que el año ha sido duro. Espero que hagas lo mismo en breves y que disfrutes de la naturaleza, del mar, de la familia y amigos estos días. Son momentos en que tenemos más tiempo para rezar y dar gracias a Dios por todo lo bueno que nos pasa. Y parlotear con todo el mundo…

13 julio 2022

Recaudación tributaria en España

La suerte que tiene el Estado Español, que recauda más que nunca, a pesar del nuevo parón económico y gracias a la subida de inflación, que les genera más ingresos...

Según el Círculo de Empresarios, evolución de la recaudación tributaria en España en lo que llevamos de 2022:

El IVA + 21,4% (más caro todo, más IVA)

El IRPF + 14,8% (ya que no ha deflactado el impuesto y resta capacidad de pagar facturas a la gente)

El IIEE (hidrocarburos) + 15,1% (a pesar de darnos 20 céntimos unos meses)

El Imp. Sociedades + 68,9%


¡Se están forrando!

Esto es lo que se ido recaudando acumulado a mayo desde hace un montón de años: Según Cinco Días:


Nos tiene crujidos a impuestos y nadie se queja de nada. Es una facilidad pasmosa el sacarnos la tela para no ver nada de lo que se hace con ella… Se usa para puro gasto y no para inversión. Mismas infraestructuras y solo subvenciones para comprar + votos…

Pues como les parece poco, ayer se sacaron de la chistera dos impuestos nuevos: a la banca (que se desplomó en bolsa) y a las eléctricas y Repsol… Se han quedado con ganas de nacionalizar las eléctricas, como acaba de hacer el gobierno de Macron… Todo se alcanzará, ya que no tienen suficiente. El festín es de órdago y Europa mira de lado y no se atreve como en años pasados… Es lo peor que hemos podido tener nunca. Puro populismo demagógico.

Si al menos sirviera este incremento de recaudación para reducir el déficit público lo daría por bueno, pero no.  Ya verás como a final de año el déficit público será mayor que el año pasado… Se gastan todo lo que pillan y más!!!

Y se rumoreaba que los siguientes impuestos especiales transitorios, es como de coña que den un palo solo dos años para que parezca menos, será a Telefónica, constructoras y farmacéuticas, a todo lo que se mueva.

Lo peor es que tanto bancos, como eléctricas van a intentar trasladar ese nuevo impuesto a los clientes. Al final, los paganinis seremos nosotros, de alguna forma u otra, quizás vía subida de precios o nuevas comisiones… ¿Tendremos + inflación con estas medidas populistas? Segurito que sí. O cerrarán sucursales y despedirán a + empleados.

Abrazos

PD1: A veces, lo único que puedes cambiar de las demás personas es tu forma de mirarlas. ¡Caridad, empatía, bondad y misericordia! Mirar desde los ojos de Dios y sin criticar por ser distintos a ti…

12 julio 2022

estanflación en Europa

Interesante esto que cuentan y que nos llevado el euro a la paridad:

Riesgo energético y estanflación en la Eurozona

No deberíamos esperar a que se materialice el riesgo de estanflación para recuperar el consenso y la necesidad de adoptar medidas apoyadas en la colaboración público-privada

El creciente riesgo de un corte abrupto del suministro de gas natural por parte de Rusia constituye una de las principales amenazas socioeconómicas para la UE, cuya coyuntura sigue marcada por la ralentización de la actividad y la inflación en máximos.

Una reacción que podría adoptar el Gobierno de Vladímir Putin, no sólo como respuesta al apoyo militar a Ucrania, al último paquete de sanciones de la UE y a la decisión de Lituania de bloquear el transporte de mercancías a través de su territorio hacia el enclave ruso de Kaliningrado, sino también para evitar que los Estados miembros logren alcanzar sus objetivos de almacenamiento de gas de cara al próximo invierno.

Ante este posible escenario, en una coyuntura en la que el precio del gas natural en Europa se ha encarecido 6 veces respecto a su promedio entre 2015 y 2019, países como Alemania, Austria, Países Bajos e Italia han optado por la reapertura de sus centrales de carbón. Todo ello en un contexto en el que la Comisión Europea ha recalcado la necesidad de acelerar el despliegue de las energías renovables y el desarrollo de medidas de ahorro energético, en línea con las ya diseñadas por el Ejecutivo alemán. Al mismo tiempo que la Agencia Internacional de la Energía ha advertido que Europa debe prepararse al impacto de un posible un bloqueo total del gas de Rusia, a pesar de que los últimos datos de la consultora ICIS señalan que el continente ha reducido su dependencia en el suministro un 20% del total importado frente al 40% anterior a la invasión de Ucrania.

Los costes de la energía

De esta forma, los nuevos pasos de la guerra económica de Rusia, que se unen al bloqueo del transporte de grano desde Ucrania por el mar Negro, añaden nuevas presiones sobre los precios energéticos, los costes de producción y la capacidad de compra de los hogares. Al mismo tiempo que provocarían una aceleración de las actuales tensiones inflacionistas, en un entorno en el que el pasado mes de mayo la inflación de la Eurozona alcanzó un nuevo máximo histórico de un 8,1% anual. Una evolución explicada principalmente por el repunte de los costes de la energía (39,2% interanual) y de los alimentos (7,5% interanual), que ha ido acompañada de la subida de los precios de los servicios asociada al aumento de su demanda con la plena reapertura de las actividades de consumo social.

Deberían priorizar las políticas de oferta y de ganancias de productividad y no el diseño de nuevos mecanismos o cargas fiscales que puedan introducir rigideces y lastrar la competitividad del tejido empresarial

Así, la combinación de crecientes vientos de cara en torno a la crisis energética, la menor demanda externa, los elevados niveles de incertidumbre y el significativo deterioro de la renta disponible y de los márgenes empresariales proyectan una moderación de la senda de crecimiento de la Eurozona a corto plazo. Por ello, será clave el grado de resiliencia del mercado laboral, la aceleración de los planes de recuperación y las medidas de política económica que se adopten para contribuir a moderar el impacto de la crisis energética y el crecimiento de los precios, que en su caso deberían priorizar las políticas de oferta y de ganancias de productividad y no el diseño de nuevos mecanismos o cargas fiscales que puedan introducir rigideces y lastrar la competitividad del tejido empresarial.

De ahí que, al igual que los bancos centrales, los gobiernos de las economías avanzadas tienen que afrontar en su caso cómo lograr un adecuado equilibrio entre amortiguar la pérdida de renta disponible de los hogares y evitar introducir cambios regulatorios que impacten en la inversión privada, en un contexto marcado por elevados niveles de incertidumbre y en el que su papel es clave en el desarrollo de los planes de recuperación Next Generation EU y en la adaptación del tejido socioeconómico al escenario geopolítico que lentamente se abre paso.


Fuente: Singular Bank, a partir del BCE 2022

Todo ello sin olvidar que, tras el incremento de la actividad esperado en la temporada estival, el grado de deterioro de la economía real a partir del otoño determinará la magnitud de la recesión en 2023. En este sentido, serán determinantes las nuevas reacciones energéticas que adopte Rusia, que podrían situar a la zona monetaria europea en un claro escenario de estanflación. Según el BCE, en caso de que se produjera un bloqueo del suministro de gas natural el avance del PIB de la Eurozona podría limitarse a un 1,7% anual este año frente al 2,8% proyectado actualmente. Al mismo tiempo, la inflación general promedio de 2022 se situaría en un 8,0% anual, 1,2 puntos porcentuales superior a lo previsto de un 6,8% anual.


Fuente: Singular Bank, a partir del BCE 2022

Este escenario adverso deterioraría significativamente las expectativas de crecimiento y de evolución de los precios en 2023, al prever que la zona monetaria europea sufriría una contracción de su PIB de un 1,3% anual y una tasa de IPC promedio anual de un 6,4%. Un entorno de estanflación ausente desde la década de los 70, que no sólo retrasaría la recuperación de los niveles de producción previos a la pandemia, sino que también abre nuevos retos socioeconómicos y políticos. Por ello, no deberíamos esperar a que se materialice el riesgo de estanflación para recuperar el consenso y la necesidad de adoptar medidas apoyadas en la colaboración público-privada. El otoño está a la vuelta de la esquina.

Abrazos,

PD1: Me encanta la parábola del Buen Samaritano. Esa que muelen a palos a uno y dos le esquivan y llega un samaritano y le ayuda, cuida, le lleva a una posada y deja dinero para su mejoría… El Obispo Munilla habla de ella:


11 julio 2022

empleo USA

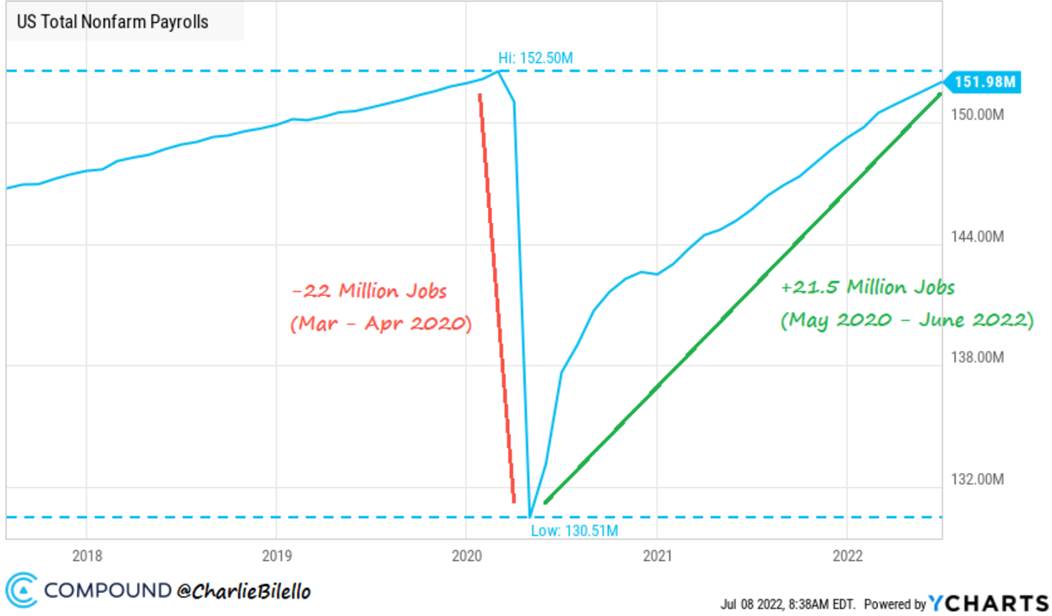
Ha sido espectacular la remontada. Se perdieron 22 millones de puestos de trabajo en el arranque del COVID, y se acaban de recuperar:


Quedándose la tasa de paro en un simbólico 3,6%, pleno empleo…


A pesar de estos datos espectaculares publicados el viernes, se sigue temiendo que entre en recesión… ¿No se habría notado en los datos de empleo de los últimos meses?

Abrazos,

PD1: Hay mucha gente que tiene “VALORES”, gente buena y comprometida, que los tienen no porque lo dicen, de palabra, sino porque lo hacen, de obras… Gente que cultiva el amor, el respeto, la honestidad y la generosidad. Hay que copiarles en esos buenos valores adquiridos, en esa forma de ver la vida…

08 julio 2022

tiene un aspecto mejor...

Hoy no voy a escribir de economía. Ya sabes mi opinión: “tiene un aspecto mejor”, y quizás ya hayamos visto lo peor en inflación, pudiendo arreglarse todo gracias a las leyes de oferta y demanda, sin necesidad de política monetaria. Es decir, que por el hecho de vernos con menor demanda a futuro, provocará un descenso de precios, que ya ha empezado, y no hará falta subir tanto los tipos de interés…

Pero te lo ha contado tantas veces, que hoy me tomo el día libre. Es nuestro aniversario de boda, 34 años desde ese día 8/7/88 que nos casamos… Bonita fecha, aunque deberíamos haber esperado a agosto…

Es un día de Acción de Gracias por como nos ha mimado el Señor. No nos ha mandado todavía la Cruz, que nos llegará, sino que todo ha sido una gozada. Una mujer que quiero con locura, que me aguanta mis pesadeces de la edad, cada día me veo más quisquilloso y con nuevas manías…, ya no tengo los 24 años de cuando empezó.

Y los frutos han sido espectaculares: 9 hijos que adoro: Maca y Juanma y sus 5 hijos: Maca, Pedro, Teresa, Pía y Maria (esperan otro más); Juan y Helena y sus 5 hijos: Juan, Luis, Arturo, Ignacio y Helena; Borja, el sacerdote; Javi y Amalia, que esperan un bebe; José y Chío, que les está a punto de nacer una Rocío; Santi y Ana; Sol y Tonecho, que se casarán en breves; María y Rosario…

Pudimos habernos dedicado a viajar, a tener casa de vacaciones, a tener coches buenos y cambiar la decoración de la casa…, pero siempre supimos que el dinero no era lo más importante de nuestra vida, sino que era darnos nosotros mismos, gastarnos en nuestra familia…, que es lo que da la felicidad.

No me puedo olvidar de mis padres, hermanos, cuñaditos, sobrinos y tíos, ni de mi familia política tan cariñosa… Gracias a todos por todo lo que nos habéis ayudado siempre…

Y nuestros amigos que, a pesar de no vernos con la frecuencia de antes, están ahí y cada vez que nos vemos es como si hubiéramos estado juntos todos los fines de semana…

Abrazos y gracias,