11 octubre 2023

conflicto geopolítico salvaje

No soy experto de esto, por lo que prefiero no opinar. Solo sé que es un problema de odio entre las partes. Arrancó muy mal con un acto terrorista catastrófico, y ahora estamos en la venganza,… Como tantas guerras es un dislate, más cuando se mete a la religión por medio. La guerra santa musulmana, contra el ojo por ojo judío…

Ya planean aniquilar Gaza hasta que no quede un palestino. Gaza tiene una población de 2 millones de personas que huirán.

Y lo malo es que los vecinos, Líbano, Egipto, y sobre todo Irán, estarían dispuestos a arrearle a los israelitas en este embrollo. Nada bueno, ya que los EEUU ya han salido en defensa de sus aliados israelitas diciendo que no se mueva nadie, algo que no podrán…

Los mercados empezaron la semana con dudas, pero ayer subidón. Siempre ajenos a los conflictos armados que ignoran. Seguro que habrá alguna consecuencia positiva para Occidente, pensarán…

Lo único claro es que el gas se vuelve a tensionar, por el cierre de una planta en la zona:

European gas price jumped to 6mth high as security threats to region’s infrastructure added to rising tensions in Middle East. Egypt’s LNG exports questioned after Israel shut field. Prices extended their rally after Finland suspects a gas pipeline leak in Baltic Sea was caused by a deliberate act of destruction.


Abrazos,

PD: Paul Valéry dijo: "La guerra es un lugar donde jóvenes que no se conocen y no se odian, se matan entre sí, basándose en decisiones tomadas por viejos que se conocen y se odian, pero no se matan...”

Solo nos queda rezar para que no haya nunca una guerra y las que tenemos se acaben cuanto antes… 

10 octubre 2023

hipotecas más caras implica menos demanda

Mortgage Demand declined to its lowest level in nearly 3 decades :


Ya que el coste de una hipoteca, al 8,09% retrae la demanda:


Esto implica :


In Germany, where the construction sector is really crashing. The German PMI Construction Index fell to 39.3 in Sep from 41.5 in Aug, and the lowest level since statistics began.


Y la bajada de los precios es un hecho:


Abrazos,

PD: Ayer celebramos a San John Henry Newman, presbítero anglicano convertido al catolicismo en 1845. Nombrado cardenal por el Papa León XIII. Como hizo con Newman, el Señor no para nunca de decirnos «Sígueme». ¿Sigo al Señor o me sigo a mí mismo? 

09 octubre 2023

deuda de EEUU

Se subió el techo, y la deuda sigue subiendo sin parar…

El problema de la deuda de EE. UU.

La época de tipos cero, o incluso negativos, se ha acabado y difícilmente volveráAlgunos estados altamente endeudados, como el español, han aprovechado este periodo "excepcional" para emitir bonos de largo plazo a tipos irrisorios, logrando así alargar la vida media de la deuda. En otras palabras, han logrado financiarse a largo plazo de tipos extremadamente bajos, prolongando en el tiempo las ventajas de los tipos artificialmente reducidos.

Sorprendentemente, EEUU ha sido más negligente que los países de la Eurozona y no ha aprovechado los largos años de tipos mínimos para emitir a largo plazo y alargar la vida media de la deuda. De hecho, más del 40% de la deuda pública de EEUU vencerá antes de dos años y hasta el 65% antes de cinco años (datos de principios de 2023).


Cuando alguien (persona física, empresa o estado) gasta más de lo que ingresa, tiene que financiar dicho déficit. Adicionalmente, deberá financiar los vencimientos de las deudas que se produzcan.

En el caso de EEUU, además de tener elevados vencimientos de deuda en el corto plazo, mantiene un déficit fiscal cercano al 8% que, a su vez, debe financiar emitiendo letras o bonos a distintos vencimientos. La oferta de emisiones del tesoro de EEUU está garantizada en grandes cantidades. La demanda de dichos bonos y letras no lo está tanto.

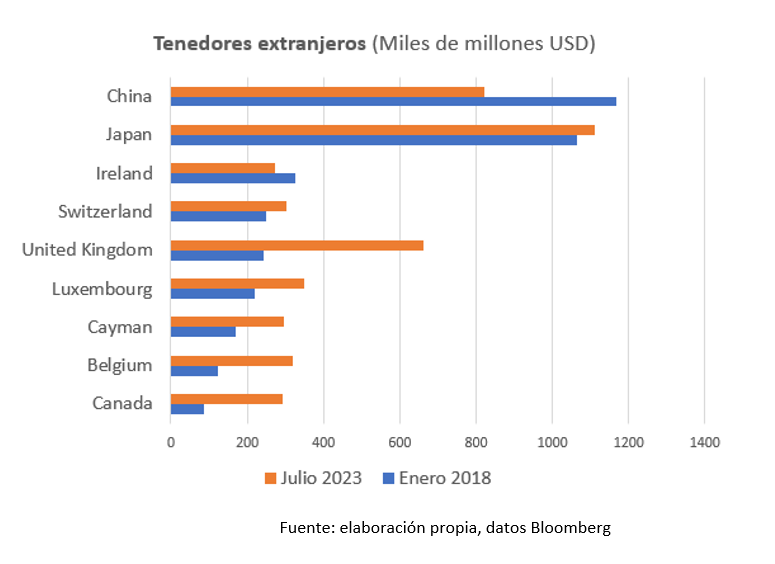
Los principales tenedores de deuda del tesoro de EEUU son la Reserva Federal (Fed) y los inversores extranjeros. Entre ambos grupos controlan dos tercios del total de la deuda del tesoro. Difícilmente se puede contar con ambos grupos como fuertes demandantes de la ingente oferta de emisiones del tesoro de EEUU en los próximos años.


La Fed ha sido el principal comprador de bonos del tesoro mientras han estado en vigor los distintos programas de compra de bonos Q1, Q2, Q3, Q4 (QE: Quantitative Easing - Expansión Cuantitativa). Durante la vida de estos programas la Fed ha sido un demandante de bonos totalmente insensible al precio y, por tanto, al tipo de interés que recibía como inversor. Debía invertir una determinada cantidad en bonos al mes, independientemente de la rentabilidad que ofrecieranAhora, la Fed no sólo no aumenta su posición comprando nuevos bonos, sino que está reduciendo su posición en bonos a un ritmo de $60.000 millones al mes. Basta con no reinvertir parte de los bonos en cartera que le vencen para reducir su posición.

En el caso de los inversores extranjerosla estimación de demanda futura tampoco es muy halagüeña. Los principales tenedores extranjeros de bonos del tesoro estadounidenses son Japón y China. Con la debilidad del yen japonés y el coste de la cobertura de divisas actual, no hay que contar con Japón como un demandante de nuevos bonos en cantidades relevantes. En el caso de China, ha reducido su posición en bonos del tesoro en casi un 30% en los últimos cinco años. No parece que esta tendencia vaya a cambiar en el futuro cercano.


Como en cualquier mercado, cuando la oferta excede a la demanda es necesario bajar los precios para que la demanda aumente hasta el nivel de la oferta. En el caso del mercado de bonos, un menor precio supone mayor tipo de interés. Dado el panorama sucintamente descrito, es difícil esperar una bajada de tipos mínimamente sustancial en el mercado de bonos del tesoro de EEUU. El exceso de oferta de bonos condiciona el precio y, por tanto, los tipos de interés de los bonos. En definitiva, tipos de interés altos durante más tiemposalvo que la Fed vuelva a ser el principal comprador de bonos. Esto tendría otras consecuencias, entre ellas la depreciación del dólar.

Y la Reserva Federal sigue su política de reducir los bonos en su cartera:

Fed Balance sheet has dropped <$8tn for 1st time since Summer 2021 on QT. Fed's total assets are now equal to 29.4% of US's GDP vs ECB's 50.9%, SNB's 111.5%, or BoJ's 125.7%.


Abrazos,

PD: El padre Loring dijo: “Dios pone casi todo, tú pones casi nada, pero Dios no pone su casi todo si tú no pones tu casi nada.”

Nos dio toda la libertad del mundo y nos dijo lo que quería. Ahora nos toca a nosotros decidir si estamos dispuestos a seguirlo, o pasamos… 

06 octubre 2023

automoviles

Están cambiando las tornas de forma acelerada. China se ha convertido en el principal exportador. Pobres alemanes. Pobres estadounidenses antes, hace décadas. Y los japoneses, como no se pongan las pilas, dejaran de ser los líderes en la exportación…


¿Lo arreglarán con aranceles?

Y en el tema de los coches eléctricos

Limpio aquí, mugriento en origen

Tanto la UE como una docena de estados de EE. UU. han prohibido la venta de vehículos con motor de combustión interna (ICE) a partir de 2035, debiendo ser sustituidos por vehículos eléctricos (EV). Esta prohibición tiene consecuencias profundas y estructurales en el sector de la automoción y en la movilidad futura de cientos de millones de ciudadanos.

Los problemas para lograr un cambio tan radical son múltiples: necesidad de ingentes inversionesdependencia exterior de materias primas esenciales para la fabricación de las baterías, especialmente de Chinapérdida del liderazgo en el sector por parte de empresas europeas; mayores costes de los vehículos eléctricos para los usuarios; necesidad de crear una infraestructura, hoy inexistente, para la recarga de vehículos eléctricos; necesidad de incrementar significativamente la capacidad de las redes eléctricas...

La justificación esgrimida para la adopción de esta medida tan drástica en un sector tan relevante de la economía es la menor contaminación producida por los vehículos eléctricos en comparación con los vehículos de motor de combustión (gasolina o diésel). El problema radica en que esta premisa es, cuando menos, "incierta". Que un vehículo eléctrico no expulse gases contaminantes por el tubo de escape no quiere decir que, en su fabricación, su recarga y una vez acabada su vida útil, no contamine.

Los distintos análisis comparativos de emisiones están basados en "hipótesis y suposiciones" para distintas variables. Dichas hipótesis y suposiciones son altamente discutibles. De hecho, la Agencia Internacional de la Energía (IEA), muestra en los gráficos de sus análisis, con sus propias hipótesis, que el margen de error (barras verticales del gráfico) en la posible reducción de emisiones puede hacer que no exista reducción alguna al pasar de vehículos de combustión a vehículos eléctricos. 

Emisiones estimadas durante toda la vida de Vehículos Eléctricos (EV) y Vehículos con motor de combustión interna (ICE)


Como indica un reciente informe de "Manhattan Institute", incluso las hipótesis consideradas por IEA son altamente discutibles.

Para comparar si un EV contamina menos que un ICE habrá que analizar la contaminación ocasionada desde la obtención de las materias primas necesarias para fabricar cada componente de los vehículos, incluidas las baterías, hasta la contaminación generada en la vida útil de los vehículos y la provocada una vez que finaliza la vida útil de los mismos.

Algunos de los factores que condicionan el resultado del análisis son:

El tamaño de las baterías considerado. De 50 estudios analizados, el tamaño medio considerado es el de una batería de 30 kWh. Al menos en Estados Unidos, el 75% de los EV vendidos tienen baterías entre 60-90 kWh. Obviamente, la cantidad de minerales necesarios es sensiblemente superior, y la contaminación generada también.

-  La vida de la batería. La mayoría de los análisis considera que un EV sólo utilizará una batería en toda su vida útil. La recarga de la batería de forma rápida reduce la vida de la batería hasta el 50%. La duración de la batería dependerá de la forma de recarga. Esta variable no es considerada en la inmensa mayoría de los análisis.

Localización de las minas. Más del 80% de los minerales necesarios para los vehículos eléctricos son extraídos fuera de la UE y EE .UU. El uso de la energía requerida para obtener los distintos metales depende del grado de pureza de los minerales, del tamaño y naturaleza de las minas, de la distancia a la que tienen que ser transportados y del tipo de energía utilizada para extraer los minerales y procesarlos. China procesa entre el 50% y el 90% de los minerales necesarios. El 65% de la producción de electricidad en China procede del carbón.


Fuente: IEA

Estas son sólo algunas de las variables que pueden variar cualquier análisis comparativo entre vehículos eléctricos y de motores de combustión. Todo esto incluso antes de considerar cuál es la contaminación generada en la producción eléctrica en cada área donde se recargan los vehículos eléctricos.

De acuerdo con el informe mencionadono es posible determinar que cambiar los vehículos de motor de combustión por vehículos eléctricos vaya a proporcionar una reducción de emisionessi es que realmente se produce. La prohibición de ICE llevará a una masiva mala asignación de capital en la industria de movilidad personal de 4.000 billones de dólares. Sería mucho más fácil, barato y rápido, y totalmente verificable, incentivar a los consumidores a adquirir vehículos de motor de combustión más eficientes.

Mientras tanto, China lleva la delantera a Europa en el desarrollo del EV, habiéndose convertido ya en el principal exportador de coches del mundo, superando a Japón.  En el caso de China, con un 65% de la electricidad procedente de carbón, es difícil defender que el cambio a vehículos eléctricos supone una reducción de las emisiones.

Abrazos,

PD: Santa Faustina Kowalska: "Proclama que la misericordia es el atributo más grande de Dios". Por eso lo reconocemos, porque fue misericordioso. Y nosotros, que debemos imitar al Señor, debemos ser misericordiosos también, perdonar, olvidar el rencor de los que nos ofenden, ayudar a los más débiles, y esto nos llevará a amar de verdad… 

05 octubre 2023

subida de rentabilidades

Los bonos a 10 años de EEUU:


En Alemania:


Y Japón:


Abrazos,

PD: Ayer celebramos a San Francisco de Asís. Dijo mucho e hizo más:

“Necesito pocas cosas y las pocas que necesito, las necesito poco”

Y esto tan bonito:

Señor, haz de mí instrumento de tu paz:

que donde haya odio, ponga yo amor;

que donde haya ofensa, ponga perdón;

que donde haya error, ponga verdad;

que donde haya desesperación, ponga esperanza;

que donde haya tinieblas, ponga luz