05 septiembre 2012

5/9/12 ¿Cuanto cash nos queda para no tener que pedir el RESCATE?

¿Cuánta pasta nos queda para no tener que mendigar nada a la UE? Sabemos que ni Andalucía, ni Valencia ni Cataluña están muy sobradas y han tenido que pedir auxilio a España. Pero al Estado español, ¿Cuánta pasta la queda antes de pedir el rescate? Pues de esto es de lo que se trata, de ver si conseguimos financiación o tienen los políticos que bajarse los pantacas y pedir auxilio, más que les peso a su ego… Sabemos que vamos a solicitar el rescate de manera bastante inminente, pero ¿nos lo darán? ¿Nos querrán ayudar? ¿Es por esto por lo que se demora todo? ¿Es por estas dudas por las que no se pide el rescate, porque se sabe que no nos lo van a conceder? Ay… Y ojo, lo de menos es si tenemos que trabajar 6 días o de si tenemos soberanía o no. Llevamos años que poco hacen los políticos, afortunadamente, sino que se mueven al son de fuera… Pero, ¿nos darán dinero? ¿Nos perdonarán lo que les debemos? ¿Tendremos capacidad de repago sin crecimiento o con recesión?

Is Spain Running Out Of Cash?

Some hours ago Spain finally bit the bullet, and after months of waffling had no choice but to hand over €4.5 billion (the first of many such cash rescues) in the form of a bridge loan to insolvent Bankia, which last week reported staggering losses (translation: huge deposit outflows which have made the fudging of its balance sheet impossible). As a reminder, in June Spain formally announced it would request up to €100 billion in bailout cash for its insolvent banking system, which subsequently was determined would come from the bank rescue fund, the Frob, which in turn would be funded with ESM debt which subordinates regular Spanish bonds, promises to the contrary by all politicians (whose job is to lie when it becomes serious) notwithstanding. And while Rajoy has promised that the whole €100 billion will not be used, the truth is that considering the soaring level of nonperforming loans in Spain - the biggest drain of both bank capital and liquidity - it is guaranteed that the final funding need for Spain's banks will be far greater. As a further reminder, Deutsche Bank calculated that when (not if) the recap amount hits €120 billion, Spanish total debt/GDP would soar to 97% in 2014 from an official number of 68.5% in 2011 (luckily the endspiel will come far sooner than that). But all of that is well-known, and what we wanted to focus on instead was the fact that bank bailout notwithstanding, Spain will have no choice but to demand a full blown rescue within a few short months for one simple reason: its cash will run out.

Before we dig deeper, a quick reminder: while everyone focuses on the cash generation by the Spanish sovereign, via the almost daily Bill and Bond auctions, what many forget is that the bulk of the proceeds is merely used to refinance existing debt. The remainder goes to fund the actual national deficit (of which there is plenty to go round), and to be deployed via various less than legitimate channels to keep insolvent financial institutions "solvent" until such time as these can become someone else's problem. Namely Germany's. Until that happens however, Spain is facing crunchtime as it has to fund over €40 billion in debt maturities in the next two months alone.

A secondary problem is that not only is Spain still facing a gaping primary deficit, it also has to pay the interest on its rolling refis  which as everyone knows, and Rajoy most certainly, are unsustainable in the 6%+ range, not so much standalone, but certainly when juxtaposed with an economy which is collapsing in nominal terms, and is "growing" at a -0.4% growth rate. In other words, compounding the refi issue, is the fact that ever more of the organic growth from the economy has to be paid out to various state creditors.

Add the fact that the economy itself continues to collapse, with unemployment deteriorating with no bottom in sight, only completes the triangle of terror.

Which brings us to Exhibit A: the chart below shows Spain's National Account monthly cash balance, broken into its two subcomponents: the deposits at the Banco de Espana, and the Treasury Liquidity Tenders (columns 11 and 12; full historical breakdown here). The reason we bring it up is that this is the chart that everyone loves to forget.

The chart shows is that in July the Spanish cash balance dropped to €23 billion after hitting a 2012 high of €54 in March. It has plunged straight line since then, unable to repeat last year's July cash surge (when the number was more than double), and if the recent deposit outflow is any indication, the government will have had to plug many bank holes using fungible cash using any means necessary and possible. In other words, once the next Spanish State Liability update is posted, we wouldn't be surprised to see this number plunge to a new post-Lehman low. Yet what is scariest is that all else equal (and it never is), at the current run rate Spain may well run out of cash by the end of the year even assuming it manages to conclude all its remaining auctions through year's end without a glitch.

What all this really means it that any debate over whether Spain needs a bailout is at this point moot. It also means that absent a direct cash injection into the Spanish sovereign, Rajoy will have no choice, but to demand a bailout. What he does subsequently - whether he stays or he goes - will determine if the Spanish transition from a sovereign state to the latest vassal entity of the Troika and, more importantly, Germany will be peaceful (as much as possible) or rather violent.

A ver qué pasa..., pero el guiri lo ve muy chungo. Un abrazo

PD1: Las actuaciones de los afectados por las preferentes (ese engaño de decirles que iban a cobrar el 7% anual en deuda perpetua sin liquidez, salvo que las quisieran recomprar la propia entidad que ni quiere ni puede y que sin liquidez alguna se dice que cotizan al 50% de su nominal, que es mentira ya que ni a ese precio las quiere nadie…, pues lo que están haciendo los titulares de las preferentes es largarse de sus respectivos bancos/cajas donde les han engañado… Normal. Lo otro sería masoquismo.

Novagalicia es una de las entidades que más está sufriendo el enfado de los clientes particulares que se sienten robados por el escándalo de las participaciones preferentes. Hasta el punto de que ha tenido que cerrar oficinas por las amenazas de los depositantes. Un malestar que ha provocado que en el primer semestre del año los minoristas hayan retirado 3.500 millones de euros del banco nacionalizado.

La entidad presidida por José María Castellano cerró el primer semestre del año con unos depósitos totales de clientes de 43.984 millones, con una reducción del 15,6%. La entidad justificó el descenso por la operativa mayorista, es decir, las relacionadas con las cédulas no negociables, la cesión temporal de activos o el Tesoro. Una actividad institucional que ha afectado al conjunto del sector.

De esa cantidad, el dinero procedente de ciudadanos de a pie que lo habían invertido a plazo era de 18.791 millones, una cifra inferior en 2.847 millones a la que Novagalicia tenía a finales de 2011. Por su parte, los clientes particulares contaban con 12.772 millones en depósitos a la vista, 715 millones menos que al cierre del pasado ejercicio. En total, 3.562 millones menos, casi cuatro veces el dinero atrapado en participaciones preferentes de la institución gallega  

Novagalicia no cuantificó la cantidad de dinero reembolsado y se limitó a decir en su nota de prensa que "la captación de recursos de clientes minoristas refleja el impacto de la intensa competencia por el pasivo" y la caída de la tasa de ahorro en España. Una aseveración cierta a medias -el retroceso general ha sido del 5,6% frente al 13% de Novagalicia- porque entidades como Banco Santander y BBVA acabaron el semestre con saldos positivos, que en el caso del grupo con sede en Bilbao ascendió a 3.000 millones.

"Los bancos sanos se han beneficiado del cabreo de los clientes de los competidores que han caído", apunta un experto del sector. "De Bankia han salido cerca de 5.000 millones de euros de pequeños ahorradores, que se han ido a La Caixa, a Santander y BBVA", añade. Un trasvase, conocido en el sector como "fly to quality",  que se ha producido sin que ninguno de los tres grandes del sector hayan tenido que recurrir a pagar altos intereses por sus depósitos. Como ejemplo, la mejor oferta de BBVA apenas pasaba del 2%, mientras que la de La Caixa no llegaba al 3%.

Novagalicia tiene 43.000 personas damnificadas por el corralito de las preferentes, un producto bancario que ofrece una rentabilidad superior a la del mercado, pero que no tiene vencimiento (deuda perpetua). Por tanto, el cliente no puede recuperar la liquidez salvo si el banco decide amortizar la emisión de forma anticipada. La entidad gallega colocó 970 millones de euros de este tipo de instrumento financiero, que ahora valen menos de 400 millones. Los afectados se han manifestado incluso ante la casa de José María Castellano, que ha optado por pedir un arbitraje para dirimir el litigio.

PD1: SocGen on Italy and Spain: there's a very real possibility that both will require a financial assistance programme to reach the targets:

PD2: Hoy me he cabreado con mis hijos. Les pedía que estudiaran inglés en estos días que no han empezado las universidades y andan tocándose los cataplines por casa… Me decían que ya sabían suficiente. Mentira. Si tienen que trabajar fuera no saben todavía lo necesario. Tengo a uno que quiere ser profesor, que quiere ser catedrático. No se cosca que no va a haber más convocatorias públicas de empleo en no se sabe cuántos años. No caben más funcionarios y los interinos querrán opositar antes de que les larguen a la puñetera calle…

La gente todavía no se da cuenta de la gravedad de la crisis actual y su previsible larga duración en el tiempo. La gente joven no sabe que tendrá que emigrar para poder trabajar en algo decente y con una remuneración acorde a lo trabajado. Los otros tiempos nunca volverán. Ahora toca huir de España y buscarse las castañas con ahínco:

Fears Rising, Spaniards Pull Out Their Cash and Get Out of Spain

Julio Vildosola at his family's new home in Buckden, England. "The macro situation in Spain is getting worse and worse," he said.

It is, Julio Vildosola concedes, a very big bet. After working six years as a senior executive for a multinational payroll-processing company in Barcelona, Spain, Mr. Vildosola is cutting his professional and financial ties with his troubled homeland. He has moved his family to a village near Cambridge, England, where he will take the reins at a small software company, and he has transferred his savings from Spanish banks to British banks.

"The macro situation in Spain is getting worse and worse," Mr. Vildosola, 38, said last week just hours before boarding a plane to London with his wife and two small children. "There is just too much risk. Spain is going to be next after Greece, and I just don't want to end up holding devalued pesetas."

Mr. Vildosola is among many who worry that Spain's economic tailspin could eventually force the country's withdrawal from the euro and a return to its former currency, the peseta. That dire outcome is still considered a long shot, even if Spain might eventually require a Greek-style bailout. But there is no doubt that many of those in a position to do so are taking their money — and in some cases themselves — out of Spain.

In July, Spaniards withdrew a record 75 billion euros, or $94 billion, from their banks — an amount equal to 7 percent of the country's overall economic output — as doubts grew about the durability of Spain's financial system.

The withdrawals accelerated a trend that began in the middle of last year, and came despite a European commitment to pump up to 100 billion euros into the Spanish banking system. Analysts will be watching to see whether the August data, when available, shows an even faster rate of capital flight.

More disturbing for Spain is that the flight is starting to include members of its educated and entrepreneurial elite who are fed up with the lack of job opportunities in a country where the unemployment rate touches 25 percent.

According to official statistics, 30,000 Spaniards registered to work in Britain in the last year, and analysts say that this figure would be many multiples higher if workers without documents were counted. That is a 25 percent increase from a year earlier.

"No doubt there is a little bit of panic," said José García Montalvo, an economist at Pompeu Fabra University in Barcelona. "The wealthy people have already taken their money out. Now it's the professionals and midrange people who are moving their money to Germany and London. The mood is very, very bad."

It is possible that the outlook could improve if the European Central Bank's governing council, which meets Thursday, signals a plan to help shore up the finances of Spain and other euro zone laggards by intervening in the bond markets.

But right now, if anything, Spain's picture is growing dimmer.

On Friday, the government's bank rescue fund said it would need to pump up to 5 billion euros into the failed mortgage-lending giant Bankia, which the state seized in May. And on Monday, Andalusia became the latest of Spain's semiautonomous regions to ask the central government for rescue money.

The wider prospects for the euro zone are also still bleak. Moody's Investors Service said on Monday that it had changed its outlook on the AAA rating of the European Union to negative, and that it might downgrade the rating if it decides to cut the ratings on the union's four largest budget contributors.

Spain's gathering gloom comes despite a gradual return of capital to banks in Greece and the relative stability of deposits in those other euro zone trouble spots, Italy, Ireland and Portugal.

The continued exodus of money and people from Spain could be a warning to European policy makers that bailing out the country — a step now widely expected — may not stem the panic as long as the Spanish economy remains in a funk.

It was a lesson learned in Greece, where despite successive European bailouts, about a third of deposits have been withdrawn from its banks since 2009, as the public worried that Athens might have to return to the drachma.

Spain is still a far cry from a nearly bankrupt Greece: it has a much larger and more diverse economy, lower levels of debt and a bond market that is still functioning.

It might be more accurate to say that money is leaving Spanish banks at more of a jog than anything close to a sprint.

Although retail and corporate deposits are down 10 percent compared with those of July 2011, the country remains relatively rich in savings, with 2.3 trillion euros in overall deposits, according to data from Morgan Stanley.

But once under way, the flight of bank deposits can easily overwhelm rational facts and analysis.

Setting off the flight was the failure of Bankia, which came as a shock to Spanish savers who had been assured by government officials that the bank was in good shape.

Instead of calming fears, the state takeover prompted comparisons to Argentina in 2001, when peso bank accounts denominated in dollars were frozen in order to stem the flight of deposits.

The corralito, or corral, as the Argentine action is known, has become part of the public conversation in Spain. The million-plus Argentines who have since immigrated to Spain have provided ample and gory stories of desperate legal battles and wiped-out savings.

Eduardo Pérez, a Spaniard who was working in Argentina during that period, remembers the events all too well. He said he lost four-fifths of the money he had kept in an Argentine savings account, though he declined to say how much money was involved.

"Some of my friends lost everything," Mr. Pérez said. "So yes, everyone in Spain knows about the corralito."

Recently, Mr. Pérez, who lives in the northern city of Bilbao, removed about a third of his euros from his Spanish savings account and sent them to Singapore, converting them to Singapore dollars.

Having lost his job at a multinational company a few months ago, Mr. Pérez, 48, is trying to make ends meet by focusing on his travel Web site and blog, which aggregate Spanish-language travel videos.

But as the job outlook worsens, he is contemplating following in the path of his savings and starting a new life in Singapore with his wife.

"Two years ago, we never would have thought of this, but now I have real fears that there will be a breakup with the euro," he said. "And when you keep hearing people saying, 'Don't worry, it's not going to happen' — well, that is when you have to start worrying."

Analysts said that the record-high outflow from Spain in July was probably spurred in part by July's being a taxpaying month for many corporations, which prompted them to withdraw cash from deposit accounts.

Also playing a role were investment funds that moved cash reserves to foreign banks in light of the credit downgrades at Spanish banks.

Still, as the examples of Mr. Vildosola and Mr. Pérez show, individual deposit flight is becoming more pronounced.

Some people are willing to fly to London for the day just to open an account there, as most banks in the city require such transactions to be made in person.

Spanish bankers working for British financial institutions say they have been hit with a barrage of questions about how to open savings accounts in London.

"It seems as if everyone I know in Spain is getting on an easyJet to come to London and open a bank account," said one such banker, who spoke on condition of anonymity, citing his company's policy.

That is what Mr. Vildosola did before he took the more drastic step of moving his family to England.

"It's sad," he said. "But I just don't think there is a future for me in Spain right now."

Es una tristeza, pero la gente se larga de España. Se van los más audaces, los que se atreven. Quien da primero da dos veces… No hay que dudarlo. Si no hay trabajo aquí, debemos emigrar como siempre se ha hecho…

PD3: Este verano hemos salido 7 veces a cenar fuera, uff, quizás demasiadas. Descubrimos un "loureiro", es decir, un restaurante que no es restaurante: te dan de comer en una casa y se evitan ellos los costes fiscales (ponen una rama de laurel en la puerta para identificarla)… Negro negrísimo no, renegrío… Pero no es por ahí por donde van estos tiros, sino por la generosidad. ¡Qué cacho de raciones daban! Lo normal en los restaurantes, sobre todo los finolis de nouvelle couisine, es que te den seis chipirones muy adornaditos y monos, en un plato estiloso. Pues en el loureiro te soltaban una ración increíble, que debería ser de cantidad como si fueran 6 platos de otros restaurantes… Eran fuentes largas con montaña de comida: luras, chinchos, xoubiñas, calamares, carne con patatas fritas, pimientos Padrón… ¡Qué generosidad, pensaba siempre! Lo alucinante eran los precios también. Semejante mogollón de manjares, mejor cocinados que muchos otros restaurantes oficiales, venían a costar de media unos 7 euros por comensal. Estos precios ya no son los gallegos. Sí que lo fueron hace unos años, muchos… Pero hasta Galicia se acabó por contagiar de la subida de precios general que ha sufrido España en los últimos 15 años. Sin embargo, en los loureiros comías por 70 pavos para 10 comensales… Esto es generosidad. Esto es lo que aprendí este verano: hay que ser generoso en el trabajo, en lo que le damos a la gente por nuestro oficio. Hay que hacer las cosas muy bien hechas, aunque nos cueste mucho hacerlas, aunque empleemos mucho tiempo. Hay que hacerlas muy bien y ofrecerlas. Como cuando dan de comer en los loureiros…: abundante, con generosidad.

04 septiembre 2012

rentabilidad de los fondos

Te adjunto fichero de Excel con los datos de rentabilidad de los fondos que comercializamos. El resumen de estos meses de verano y el acumulado del año es:
Los rendimientos de la estrategia que seguimos está siendo positiva en este año complicado:
Seguimos confiando en la estrategia definida para evitar los elevados riesgos actuales. Un abrazo,

4/9/12 la prima de riesgo no baja...

Por culpa de las cosas que se hacen… Algo más de información sobre lo que será el denigrante BANCO MALO:

El secreto está en el precio: dos meses para saber todo sobre el banco malo

España ha creado la sociedad de gestión de activos, para poder recibir las ayudas europeas. Sin embargo, aún quedan incógnitas por despejar del denominado banco malo: qué tipo de activos se van a aparcar en este órgano, y sobre todo, a qué precio se van a comprar o cómo se va a financiar.

La carrera hacia el banco malo comenzó este viernes cuando el Consejo de Ministros, vía Real Decreto Ley, aprobó “el esqueleto” o esquema- según lo denominan desde Economía- de la sociedad de gestión de activos encargada de asumir y vender los más problemáticos de la banca. A partir de este momento, el Ejecutivo tiene hasta noviembre, o sea dos meses escasos, para aprobar un reglamento específico e intentar despejar las dudas sobre algunas de estas preguntas:

¿A qué precio comprará la nueva sociedad de gestión de activos estas carteras problemáticas?

El Gobierno se había limitado este viernes a decir que habrá una “metodología pública, y que el Banco de España” (BdE) la aplicará. Sin embargo, no se dijo ni una palabra sobre cuánto pagaría el regulador por unos activos devaluados por la crisis: ¿En base a valores de mercado? ¿Se será más generoso para minimizar pérdidas y evitar que más bancos pidan número para la ventanilla del FROB?

El Boletín Oficial del Estado (BOE) establecía horas después que, antes de la transmisión de los activos, las entidades estarán obligadas a realizar ajustes en la valoración de los mismos sin especificar cómo. Sobre el Banco de España, el Boletín añadía que el supervisor utilizará “informes encargados a uno o varios expertos independientes” (los análisis individualizados de Deloitte, Ernest&Young, KPMG y Pricewaterhouse). Mientras algunos medios de comunicación especulaban la semana pasada sobre presiones de Bruselas a España, para que los activos problemáticos sean adquiridos a precios de mercado.

¿Cómo se va a financiar la sociedad de gestión de activos?

El titular de Economía ha apuntado en la rueda de prensa del Consejo de Ministros, que una parte de los fondos provendrán del Fondo de Restructuración Ordenada Bancaria (FROB), encargado de canalizar los 100.000 millones de euros de la ayuda europea. El Frob, según De Guindos, intentará tener “una participación minoritaria” en el banco malo y abrirlo a inversores privados. Además, en la línea de lo publicado, el BOE confirmaba que la sociedad de gestión de activos podrá endeudarse para financiarse: “la sociedad podrá emitir obligaciones y valores que reconozcan o creen deuda”.

Algunos medios se habían atrevido a poner una cifra a la parte del rescate que desviará el Frob para la futura sociedad: 25.000 millones de euros. Ni el Gobierno ni el BOE concretan una cantidad.

¿Qué tipo de activos se transferirán al banco malo y de qué forma?

De Guindos avanzó que los activos que se aparcarán en la sociedad de gestión de activos serán “fundamentalmente inmobiliarios” (suelo, viviendas, crédito promotor dudoso). Anteriormente se había especulado en la línea apuntada por el ministro. Mediada la tarde el BOE aportaba más luz y enunciaba algunos de los criterios que utilizará el Banco de España: “La actividad a la que estuviesen ligados, su antigüedad en balance y su clasificación contable". Además aclaraba que también se podrán transmitir al banco malo pasivos.

¿Influirá la sociedad de gestión de activos sobre el mercado inmobiliario

El Ejecutivo cree que este tipo de productos en manos de las entidades están “muy provisionados” – hay reservas con las que cubrir las pérdidas- y que, aunque “el precio de compra podrá ser reducido”, el banco malo tendrá una vida de 10 a 15 años. Un margen de tiempo suficiente para que el mercado inmobiliario se recupere. “Los bancos malos no van a trasladar los pisos que se están vendiendo, sino los que no generan renta ni tienen posibilidades alguna de venta”, concluía Javier Kindelán presidente de valoraciones de CB Richard Ellis en declaraciones a Europapress.

¿Qué entidades serán obligadas a traspasar sus activos al banco malo?

Luis de Guindos ha declarado tras el Consejo de Ministros que, “en principio”, las entidades que hayan pedido ayudas públicas, y muy especialmente aquellas que controla el FROB. En el BOE se añade a aquellas entidades que, “a juicio del BdE” y tras una “evaluación independiente”, sean objeto de un proceso de restructuración o de resolución por parte del supervisor. El Memorando de Entendimiento (MOU) señalaba también a las entidades propiedad del FROB y a las que recibieran ayudas públicas.

¿Hay algún cálculo sobre el volumen de activos que las entidades financieras van a depositar en el banco malo?

El titular de Economía y Competitividad ha precisado que, en todo el sistema financiero español, los activos problemáticos de promoción inmobiliaria alcanzan los 180.000 millones de euros y los “sanos” otros 120.000 millones. Sin embargo, como ha advertido el propio ministro se tratan de datos anteriores al estallido de la burbuja inmobiliaria. De Guindos ya ha señalado que “no se comprarán” estos 180.000 millones de euros y que todo dependerá del tamaño del propio banco malo, los activos de los que absorba y su valoración.

¿Cómo se concretarán estas operaciones entre los bancos y esta sociedad?

De Guindos ha especificado que la sociedad podrá pagar en efectivo a las entidades, emitir deuda u otorgarle a los bancos que aparquen su ladrillo allí una participación en su capital. El borrador publicado la pasada semana por un medio de comunicación coincidía con lo afirmado por el ministro.

¿Qué papel tienen reservadas las comunidades autónomas, que son competentes en temas sobre cajas y entidades de ahorro?

Sobre este punto Moncloa no ha dicho nada y lo único que ha trascendido a través de la prensa, limita su rol al de ofrecer informes consultivos a petición de parte. En el nuevo Frob, con poderes y capacidad de endeudamiento reforzados, de los nueve miembros de su dirección, cuatro serán designados por el Banco de España y el resto estarán por el Gobierno. Ni un responsable de la banca, ni de las autonomías.

Y si sigues sin entender lo que implica el BANCO MALO, te copio otra explicación:

Guindos avisa: los activos del 'banco malo' se tasarán a la baja para evitar pérdidas

El ministro ha lanzado una advertencia al sector financiero: el banco malo tendrá que ser viable. Y eso significa que los precios de transmisión de activos tendrán que ajustarse a un mercado a la baja. Luego, el banco malo tendrá entre 10 y 15 años para vender sus posesiones.

Una de las mayores incógnitas de la reforma financiera es la figura y el funcionamiento del llamado banco malo ("mal llamado", en palabras del ministro de Economía, Luis de Guindos), la sociedad de gestión de los activos tóxicos de la banca en apuros. Y el real decreto aprobado por el Gobierno no aclara demasiado: solo se incluyen las líneas básicas de esta entidad, porque la letra pequeña todavía tiene tiempo para estar lista. Hasta finales de noviembre no debe entrar en funcionamiento, según las exigencias de Bruselas, así que habrá reglamentos que desarrollen su contenido en el futuro que aún se desconocen.

Pero el ministro ha dado alguna pista. El FROB tendrá capacidad para obligar a los bancos auxiliados a transmitir al banco malo los activos tóxicos ligados al ladrillo que tengan en su balance. El objetivo es que las entidades en apuros puedan seguir con su funcionamiento fundamental de gestionar los ahorros de los ciudadanos sin el lastre inmobiliario.

Una vez transmitidos estos activos, el banco malo los adquiere y tendrá un plazo largo, "entre diez y 15 años", según Guindos, para venderlos. Pero la clave es a qué precio se transmitirán estos activos. Si se hace a precio alto, la banca sale ganando a corto plazo, pero la posibilidad de vender bien y rápido los bienes se reduce, así que pierde el Estado y los ciudadanos. Si se tasa a precio muy bajo, los bancos necesitarán más fondos para cubrir las pérdidas que ello conlleve, pero será más fácil la desinversión.

La clave del precio

El ministro no ha desvelado cuál será la tasación: "Un reglamento establecerá la metodología, que será aplicada por el Banco de España". Pero ha lanzado un aviso a navegantes: "Es fundamental el precio al que los activos se transfieren al banco malo. Tienen que ser los adecuados para que la sociedad de gestión de activos no genere pérdidas a lo largo de su vida y sea viable, y para minimizar el impacto al contribuyente".

A eso ayudará otro de los objetivos (más bien, esperanzas) del Gobierno. Su intención es que el Estado, a través del FROB, sea un accionista minoritario del banco malo. De hecho, el real decreto establece que la participación máxima pública será del 50%. Eso quiere decir que se abrirá el capital a inversores privados y que se cruzan los dedos para que compren la mayoría. A eso se aferró el ministro para reiterar: "Es fundamental que la sociedad sea viable". Entre otras cosas, porque los inversores privados no permitirían otra cosa y no entrarían en el capital de una sociedad que haya comprado los activos dañados a un precio que haga imposible venderlos.

Pero en un juego de equilibrios muy característico del ministro de Economía, Guindos también tendió una mano a la banca. El ministro recordó las reformas financieras previas que ha puesto en marcha este Gobierno y las provisiones que exigen, sobre todo la segunda. Con estas provisiones en la mano, la valoración de los activos dañados en el balance de la banca ya está muy minorada, a juicio de Guindos, lo que permitirá su venta al banco malo a un precio atractivo para su salida al mercado.

La vida del 'banco malo'

A eso se une el plazo temporal de vida de las sociedades de gestión de activos. Serán entre diez y 15 años, lo que da tiempo a que el mercado se recupere, incluido el de suelo. Al menos, esa es la esperanza del ministro. "Con el real decreto de reforma financiera de febrero, la provisión para el suelo llegaba al 80% y eso supone en última instancia que se puede traspasar a un precio reducido sin generar pérdidas a los vendedores. Si a eso le unimos el tiempo, y la vida del banco malo va a estar entre los diez y los 15 años, da plazo para conseguir que las condiciones mejoren, incluso las del suelo", ha explicado Guindos.

En todo caso, habrá que esperar al reglamento y a que se haga pública la metodología de valoración de los activos que aplicará el Banco de España para saber si la balanza caerá más del lado de la banca o de los contribuyentes.

Al menos, el banco malo ya ha sido negociado con las autoridades competentes y tiene la autorización de Bruselas, el Banco Central Europeo y el Fondo Monetario Internacional. El objetivo es que esté en marcha a finales de noviembre, según ha adelantado el ministro.

Activos a traspasar

¿Qué activos irán al banco malo? Es otra de las dudas fundamentales. Guindos ha reiterado que será fundamentalmente crédito promotor problemático, "que es en estos momentos el activo más tóxico que tienen las entidades". Luego habrá matices y concreciones, pero en principio ese será el foco. A eso se une que una parte del crédito inmobiliario ha vuelto a los bancos en forma de adjudicación de activos, "los más complejos de gestionar cuando el banco ha tenido que quedárselos", en palabras de Guindos, así que tener una sociedad que lo haga por ellos puede suponer un alivio.

Otra de las grandes incógnitas es cómo se financiará el banco malo. Tendrá una parte menor de capital y una mayoritaria de deuda, ha contestado Guindos. El FROB, con parte del dinero del rescate europeo, pondrá una parte inicial del capital, que se complementará con la inversión privada. El resto será deuda.

Los precios de los pisos van bajando, cuando, de repente, los vuelven a subir corriendo para que el BANCO MALO les pague más a los bancos. Que cacho de jetas son madre…: Esto es lo que van a hacer los bancos con sus activos inmobiliarios para enchufárselos al “banco malo” a unos precios indecentes, fuera de la realidad… Pobres de mis hijos, pobres… Cuando dentro de unos años se normalicen los precios de las casas, esto se logrará siempre que haya valor para el comprador. A precios de hoy, no hay valor. Lo que quiere decir, que estamos creando un banco malo, de muchos miles de millones de euros, a unos precios inflados!!!!, para salvar la banca a costa de los contribuyentes…

Están locos estos romanos

Hace unos años, al estar al lado de mi casa, me enteré de un piso se vendió por 480.000. Era un 4º, interior y sin ascensor, en el centro de Vitoria. Hace un año y medio o dos, no me acuerdo ya, ese mismo o el de al lado, lo sacó Bancaja por 360.000. Tiempo más tarde lo anunciaban por 240.000.

Y el 18 de agosto lo vi en la página de Bankia, donde lo subastan empezando en 222.000, aunque por 240.200 lo podías comprar ya. Éste era el anuncio:

MANUEL IRADIER 14 4º INT.,

Precio salida: 222.000

Cómprelo ya: 244.200

Fin de subasta: 16/08/2012 15:20

Referencia: 6983179

Descripción: Vivienda situada en el centro de Vitoria, en 4ªplanta, con muy buena ubicación. Tiene 102,38 m² útiles y 117,43 m² construidos, distribuidos en: salón-comedor con terraza, cocina, 4 dormitorios y 2 baños: uno con bañera hidromasaje y el otro con ducha hidromasaje con mampara. El edificio no dispone de ascensor.

Ubicación: Provincia: Alava, Municipio: VITORIA, Código Postal: 01005, Dirección: C/ MANUEL IRADIER 14 4º INT.,

Inmueble: Estado: 2ª mano Tipo/subtipo: VIVIENDA PISO m2 Totales: 117 Habitaciones: 4 Baños: 2 Datos registrales: Localidad del R. Propiedad: VITORIA Nº R. Propiedad: 5 Nº Finca Registral: 6388

Hoy he vuelto a mirar y ésto es lo que hay: https://www.bankiahabitat.es/compra/vivienda/ficha/6983179  C/ MANUEL IRADIER 14 4º INT., Galería de fotos. Precio: 340.000???

PD1: La economía mundial se ha ido ralentizando en los últimos años. Pero lo mal que le está yendo a España no te debe de cegar. Por ahí las cosas no van tan mal. Se ha ralentizado frente al 2009/2010, pero hay pulso… La evolución de los fondos de inversión es muy positiva, ya lo viste en el Excel que te mandé ayer, a pesar de lo mal que andamos nosotros, por ahí fuera las inversiones marchan…:

PD2: ¿Eres sencillo o complejo? La vida se nos complica, o nosotros la complicamos… Si hiciéramos las cosas más simples, que fácil sería todo. En inversiones se empeñan que les compremos productos complejos a los banqueros… Así están las cosas. Y la vida espiritual, Dios se la enseñó a la gente sencilla, a los pobres pescadores del lago de Tiberiades, no a los sabios y escribas del lugar… Hay que ser sencillo. La fe nos entra en la sencillez del alma, cuando somos niños de mente. Es por eso por lo que la gente retorcida y compleja no se entera de nada… Y cada vez la sociedad es más compleja y quiere más lo inmediato. Cuando todo lleva su tiempo y esfuerzo…, paso a paso, con sencillez, reconociendo nuestra pequeñez, pidiendo la fe de los niños…

03 septiembre 2012

3/9/12 ¿Por qué aguanta la bolsa con la que está cayendo?

La prima de riesgo se ha vuelto a disparar hasta las nubes por culpa de que el mercado considera que vamos a pedir el rescate de España más pronto que nunca, aunque lo nieguen los políticos, ¡qué van a decir! Está la prima en 552,2 pb, una barbaridad…

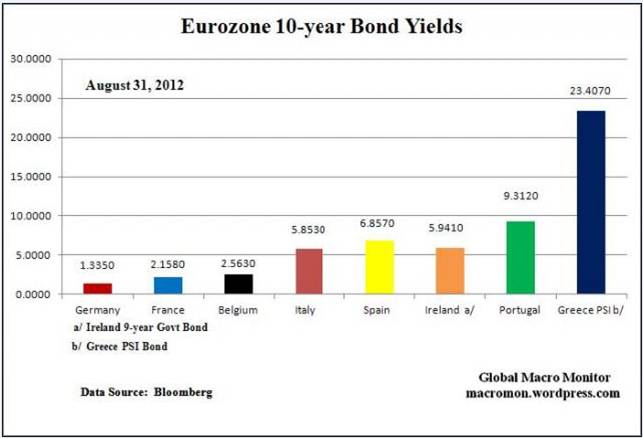
Mira los bonos españoles y su diferencia con los de los demás países de nuestro entorno. No es que nos vayan a rescatar, sino es que estamos en una especie de limbo financiero, famélicos, sin la confianza necesaria para la financiación que tenemos que pedir y que no nos darán… Más parecidos a los otros, que los buenos:

Además, todos saben que España tiene que refinanciarse en 40.000 millones de euros de bonos que le vencen en este próximo mes de octubre. ¿Nos querrán comprar los guiris? Veremos…

Para más inri, lo que hacen los españoles no es positivo tampoco. La gente se lleva la pasta fuera de España. Dime tú qué futuro nos espera…

En julio salieron de los bancos españoles 74.228 millones de euros de depósitos, huyeron de España… Esto representa el 4,7% del total de depósitos que tienen los bancos españoles…, que pasaron de 1.715.000 mill de euros de final de 2011 hasta los 1.508.000 mill de euros de final de julio pasado (ver columnas rojas). Momento que a su vez coincide con la mayor inversión en deuda pública española que realiza la banca española en este ejercicio, presionado por el BCE que concede dinero nuevo para esta labor… (línea azul)

Lo puedes ver abajo en su evolución año a año. Sí, ya sé que este año ha habido un cambio puntual de varios miles de euros de depósitos a pagarés, pero no es todo lo que sale lo que se va a pagarés…

Pero sin embargo, las bolsas este verano no lo han hecho mal. El Ibex ha sido capaz de aguantar el tipo de manera extraordinaria. ¿Por qué? El mercado de acciones es un mercado muy corto, de pocas transacciones. Fácil de llevárselo a donde uno quiere. En estos meses no hay inversores finales que compren acciones españolas, ni tampoco que las vendan. Quien hubiera querido vender acciones, ya tuvo los anteriores cinco años para haberlo hecho… Y viceversa, quien quiera comprar, ve el escenario macro, las necesidades de financiación de España, de sus escuálidas comunidades autónomas, más tiesas que tiesas, de la necesaria financiación de nuestros agujeros, o de los países que estamos salvando (recuerda que España tiene que pagar el fondo de rescate que nos va a rescatar, si es que se da el caso, que como sabes yo lo dudo)…

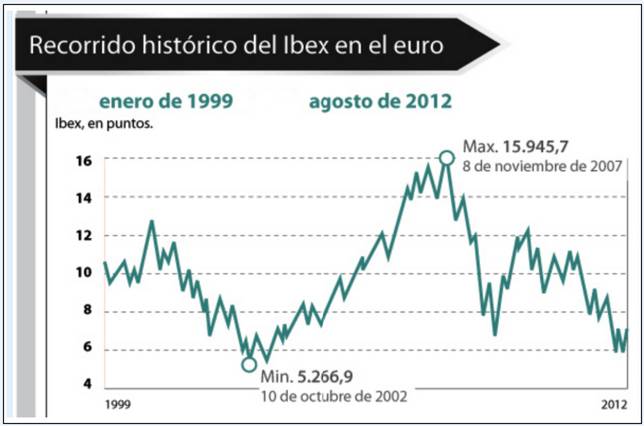
Esto es lo que ha hecho el IBEX desde que estamos en el EURO. Desde los 10.000 puntos, pasando por un alto de 16.000 y un bajo de 5.200 hasta los 7.000 actuales… Caquita de la vaca. ¿No sería mejor irse del euro? El euro nos ha generado inflación, paro, una burbuja inmobiliaria salvaje, un espectacular apalancamiento bancario que nos han trasladado a los ciudadanos, y no se gana nada en el mercado… ¿Dime tú? Qué sí, que la sensación es de que somos más ricos que hace unos años. Pero ya verás que poco tiempo te va a durar esta sensación y que pronto vas a pensar que somos mucho más pobres que antes. Ya hay muchos que así lo piensan porque lo sufren…

Y este verano, con poco volumen y pocos inversores finalistas, se puede llevar el mercado hacia arriba. Cierre de cortos, que se amplifica por saltar los stop losses, operaciones especulativas realizadas por los hedge funds, por los que operan en el corto plazo…, que se les une el de siempre interés manipulador que ha habido por parte de las entidades financieras sobre sus cotizaciones, subiéndolas a base de comprar autocartera… Lo que la bolsa haga en el corto plazo es lo de menos. Que este verano haya tenido un rebote nos da igual. Lo que importa es la situación de confianza sobre España que se tiene. Y por ahí fuera, es nimia y dentro, tampoco es muy buena…

Además, ya contamos con un banco malo, con un aparcadero de las miasmas de los bancos a los que volvemos a salvar con el dinero de todos… Nos intentan engañar con que el banco malo no nos va a costar un duro, cuando la realidad es bien otra. De nuevo, sinvergonzonería política rastrera… Hoy tu y yo, todos los españoles, asumimos las mierdas inmobiliarias bancarias que nos las enchufan al precio que les da la gana (por supuesto que no al precio que sean atractivas para el comprador y sí a un buen precio para el vendedor bancario), y nosotros, de repente terratenientes forzosos, tenemos 15 años para vendérselas a ese consumidor final que cada vez está más tieso y cuenta con menos recursos y ninguna gana de invertir en nada a largo plazo. Menos aún en algo cuyo precio no se ha ajustado… Y encima, obligan a ir vendiendo cada año un cacho del banco malo… Qué tragaderas tenemos!!! Me alucina que nadie proteste, que esta operación de asco se vea como la única alternativa…

Y como contraprestación se dice que a los compradores de preferentes no les serán socializados sus pérdidas. Faltaría más. Tenías tú que ver las protestas en Galicia este verano de los colectivos afectados…, la gente más humilde, los inversores más mayores y sin cultura financiera ninguna que me he echado nunca a la cara… Daba pena verlos protestar… Pero ni a FG, ni a Botín, ni a ningún otro banquero le va a costar un céntimo de las pérdidas de sus errores de dar créditos a inmuebles que fueron mora. Van a enchufar al banco malo las mierdecillas de su suelo promotor y pisos… Vergonzoso!!!

Lo único claro es que, por ahora, hay que seguir evitando los riesgos locales y confiar en la estrategia a largo plazo en las inversiones planteadas. Sigue habiendo mucho riesgo por aquí cerca. Un abrazo,

PD1: El viernes la FED dijo que iba a tomar más medidas (¿otro QE acaso?, que se ha comprobado que apenas sirven para nada ya que no generan nuevo empleo, el drama de todo el mundo occidental…). Es igual que el BCE, que dice que hará de todo y que comprará más deuda periférica, aunque el Presidente del Bundesbank amenace con dimitir si esto ocurriera…

Bernanke no descarta nuevas medidas ante la debilidad de la economía de EEUU

EFE - El presidente de la Reserva Federal de EEUU, Ben S. Bernanke, ha asegurado este viernes que el banco central estadounidense proporcionará las medidas adicionales de estímulo que fueran necesarias para estimular una recuperación más fuerte de la economía y del mercado laboral, aunque no ha precisado cómo podrían aplicarse.

"Tomando en su debida cuenta las incertidumbres y límites de las herramientas a su disposición, la Fed proporcionará las medidas adicionales de alivio necesarias para promover una recuperación económica más fuerte y una mejora sostenida del mercado laboral en un contexto de estabilidad de precios", afirmó Bernanke en el discurso inaugural del tradicional simposio económico organizado por la Reserva Federal de Kansas City en Jackson Hole.

En este sentido, el presidente de La Fed subrayó que, a pesar de ciertos signos positivos, la situación de la economía de EEUU "dista obviamente de ser satisfactoria" y reconoció que, tras las medidas adoptadas por la Fed y los mecanismos naturales de recuperación económica, "se habrían esperado mayores progresos en la recuperación del mercado laboral".

Así, respecto a la posibilidad de que la Fed anuncie nuevas medidas no convencionales para estimular la economía, el banquero explicó que la experiencia de estos años demuestra que estas "medidas no tradicionales" pueden ser efectivas, ya que sin ellas la recesión entre 2007 y 2009 habría sido más profunda y la actual recuperación más lenta.

Sin embargo, Bernanke reiteró que estas herramientas no convencionales comparten semejantes limitaciones que las políticas tradicionales y no pueden lograr por sí solas los efectos de una política económica equilibrada y con medidas de amplio alcance, "particularmente en lo que se refiere a los riesgos fiscales y financieros que afronta el país".

PD2: Ya estamos incumpliendo en España en materia de compromisos de deuda… Ya acumulamos más de lo que podemos, y faltan 5 meses de año todavía… Y los ingresos tributarios no suben, ni subirán a pesar de que nos frían a impuestos… No hay tijera de gastos, luego no se cumple el déficit y la prima de riesgo se vuelve a desbocar…

El déficit del Estado sube un 25,8% hasta julio y suma 48.517 millones

Europa Press. El Estado registró un déficit de 48.517 millones de euros hasta julio en términos de Contabilidad Nacional, el 4,62% del PIB, lo que supone un aumento del 25,8% en comparación con la cifra del mismo periodo del año anterior, según los datos ofrecidos este martes por la secretaria de Estado de Presupuestos, Marta Fernández Currás.

El déficit hasta julio fue consecuencia de unos pagos que se situaron en 100.694 millones de euros, un 9,8% más, mientras que los ingresos sumaron 52.177 millones de euros, lo que supone una caída del 1,8%.

Por otro lado, en términos homogéneos, descontadas las transferencias a comunidades autónomas y Seguridad Social, entre otras administraciones, el déficit se sitúa en el 4,12% del PIB

PD3: Interesante lo que dice Daniel Lacalle sobre la bancarrota de Cataluña, que es extensible al resto de las CC.AA., y que desde la esfera política se mira como si le estuviera pasando a otros… Seguimos pensando que el crédito es gratis, que el dinero inversor es ilimitado y que, además, lo merecemos sin preguntas…

PD4: Aquí hacemos el disparate de crear un banco malo, le sacamos los activos malos a los bancos y se los queda el ESTADO ESPAÑOL, es decir, todos nosotros, para que durante 15 años vayamos vendiendo las mierdas de pisos que tenían los bancos y que les provocaba la bancarrota. No hay problema. España es muy grande y puede con todo. ¡Ja! A España no le va a dar crédito nadie y menos conforme sigamos metiendo mierda en sus cuentas. Seguimos con la misma tónica de ZP, socializando las pérdidas de los banqueros y mintiendo diciendo que no va a ser a costa de los contribuyentes…

Los otros 'bancos malos' en el mundo: así han funcionado en Irlanda, Alemania, EE UU...

·         El Gobierno de Rajoy ha dado 'luz verde' a la creación de un 'banco malo'.

·         Esta figura (englobada dentro de la reforma financiera que pide Bruselas) comprará, sobre todo, activos inmobiliarios de entidades en problemas.

·         Anteriormente a España, otros países como Irlanda, Estados Unidos, y antes Suecia y México, han contado con sus propios 'bancos malos'.

·         Irlanda se vio obligada a solicitar ayuda europea tras elevar a máximos históricos su déficit.

·         Casos como el sueco, en los 90 cierto es, resultaron un éxito.

El Gobierno ha dado luz verde' a la creación de un 'banco malo', que se encargará de comprar, fundamentalmente, los activos inmobiliarios que se han adjudicado las entidades financieras a un precio "reducido" y tendrá 10 ó 15 años para venderlos, con el objetivo de no incurrir en pérdidas. Este 'banco malo' es uno de los protagonistas de la tercera reforma financiera que realiza el Gobierno de Rajoy (las tres en menos de 7 meses) y se encuadra en el conjunto de condiciones impuestas por Europa para que la banca española reciba el rescate de 100.000 millones de euros.

¿Es una fórmula de éxito? ¿Es un riesgo? Los expertos están divididos. Sobre el papel, es el Estado el que aporta liquidez a los bancos a la vez que estos le 'venden' estos activos tóxicos (vivienda, suelo, créditos de dudoso cobro...). Esto plantea diferentes opiniones al respecto:

Según los defensores del banco malo, este:

  • Permitiría que las entidades no tuvieran que emplear sus esfuerzos en la venta de inmuebles, dejarían de tener un lastre en su contabilidad y, de este modo, volvería a circular el crédito hacia las empresas y las familias.
  • La imagen exterior que tendrían los establecimientos financieros españoles mejoraría y, con ella, su solvencia y sus beneficios.

Sus detractores aducen otras razones para negarse a su creación:

  • No hay que pagar con dinero público la mala gestión que han llevado a cabo las empresas privadas, que además han desestabilizado el sistema financiero.
  • Los contribuyentes no deben hacerse cargo de las pérdidas de bancos y cajas de ahorro, sobre todo cuando estas han entregado a sus directivos elevadísimas indemnizaciones al dejar la entidad. Sería socializar las pérdidas y dejar que los bancos solo disfrutaran de las ganancias.
  • Los ciudadanos se verían doblemente perjudicados: por la falta de crédito que han experimentado (muchos se han quedado incluso sin vivienda) y por salvar ahora con sus impuestos a estas entidades.
  • Quedarse con los activos tóxicos de bancos y cajas tampoco garantiza que las empresas y las familias disfruten de nuevo de créditos, como ya ha ocurrido durante los últimos años tras el apoyo recibido con dinero público.
  • Es una fórmula que, de no acabar en éxito, puede conducir a la quiebra a un país.

Repasando otros casos anteriores de países que han recurrido a la creación de sociedades y mecanismos financieros similares, se puede concluir que el 'banco malo' como tal no es una figura que garantice el éxito de una economía y un sistema financiero en apuros:

Otros casos

  • Irlanda: el Ejecutivo irlandés creó en 2009 la Agencia Nacional de Manejo de Activos (NAMA, en inglés: National Asset Management Agency), que se hizo con los activos tóxicos del conjuntos de grandes bancos que conformaban su, ya antes, nacionalizado sistema financiero. Desde su creación, el 'banco malo' irlandés ha absorbido créditos concedidos por los bancos nacionales para proyectos comerciales por un valor de 74.000 millones de euros a un precio de 32.000 millones de euros, es decir, a un descuento ligeramente superior al 50%. El rescate de bancos y sociedades hipotecarias elevó el déficit del país a un 32% en 2010, lo que desembocó en la petición de rescate (85.000 millones de euros) con el país al borde de la quiebra. en 2011, el balance era positivo, con unos beneficios netos de 247 millones de euros. Sin embargo, el valor de la propiedad comercial en el mercado irlandés ha caído un 66% desde que alcanzara su máximo en 2007, un año antes del estallido de la burbuja inmobiliaria en este país.
  • Suecia: creado en la década de los 90 y en funcionamiento durante 5 años, absorbió los activos tóxicos de dos gigantes del país: Gotabank y Nordbanken. La cosa acabó en éxito ya que tuvo el control total sobre las acciones de estas entidades bancos rescatados, lo que permitió al Estado recuperar el dinero.
  • Alemania: con sus bancos regionales en la cuerda floja, el Estado germano compró activos tóxicos de WestLB (con una cartera de 85.000 millones de euros) con un 'banco malo' creado en 2009.
  • Estados Unidos: George Bush aprobó en 2008 el Troubled Asset Relief Program (Programa de Alivio de Activos Problemáticos), que con una dotación de 750.000 millones de dólares (575.000 millones de euros), compró activos no solo de bancos, sino también de fabricantes de automóviles y aseguradoras, entre otro tipo de entidades. Posteriormente, en 2009, Timothy Geithner amplió el TARP con el llamado Public-Private Investment Program for Legacy Assets (Programa Público-Privado de Inversión), que dispuso de 100.000 millones de dólares para activos tóxicos de entidades bancarias y un billón para inversores que se hiciesen con títulos respaldados con hipotecas y otros préstamos. Algunos bancos y otras empresas han devuelto ya este dinero más los intereses.
  • México: 15 años después de crear el Fobaproa (en los 90), el Estado asegura que ha recuperado el dinero invertido en entidades que pasaban por momentos delicados, aunque otras voces aseguran que esto no es cierto.

PD5:¿Cómo queda la fiscalidad del consumo tras la subida del IVA?:

Diez claves sobre la subida del IVA

El tipo general pasa del 18% al 21% y el reducido del 8% al 10%. El Ejecutivo espera ingresar 7.500 millones con esos incrementos, que pueden hundir el consumo.

Mañana entra en vigor la subida del IVA, que fija que el tipo general con el que se gravan ropa, tabaco, alcohol, coches o electricidad, entre otros productos, pasará del 18% al 21%. Al mismo tiempo, el tipo reducido, por el que tributan transporte, restaurantes, bares o alimentos elaborados, pasará del 8% al 10%. Los únicos que se libran, por ahora, de los incrementos son los productos a los que se les aplica el tipo superreducido, como alimentos frescos, medicamentos, periódicos o viviendas de protección oficial.

Con esta medida, impopular y que el Ejecutivo ha retrasado hasta que no ha tenido más obligación que ponerla en marcha (antes optó por elevar el IRPF o por aplicar la amnistía fiscal), Hacienda prevé recaudar 7.500 millones de euros más este año. Los expertos y los técnicos de Hacienda consideran excesivamente optimista ese cálculo y creen que en realidad los ingresos serán inferiores por el fuerte deterioro del consumo.

¿Cuáles son los sectores y los productos más perjudicados con el incremento de los tipos del IVA?

Los más perjudicados son los fabricantes de aquellos productos que van a pasar de tributar del 8% al 21%. En este grupo se encuentran las flores, las entradas a teatros o circos, los servicios funerarios, los restaurantes con espectáculos o los servicios de radiodifusión. Un caso excepcional se ha producido en el caso del material escolar, en el que una parte queda gravada al 4% (libros de texto o mapas) y otra lo hace al 21% (mochilas, tijeras o plastiliva a ser el transporte, al que van a tener que dedicar una media de 90 euros más al año. En este capítulo figura tanto el transporte público, cuyas tarifas se han actualizado para impulsar los ingresos, como el privado, muy condicionado por la subida de precios de los carburantes. En las próximas semanas, el litro de gasolina de 95 octanos puede situarse por encima de los 1,7 euros y el de gasóleo puede superar los 1,5. nas). De este modo, una mochila que antes del 1 de septiembre costara 61 euros ahora se venderá a 71.

El segundo grupo de productos que están más afectados son aquellos que pasan a estar gravados con un tipo reducido del 8% al 10%, entre los que se encuentran los productos de higiene de mujer, el agua embotellada, las gafas o las lentillas y todas las actividades ligadas con el turismo, como restaurantes, bares y cafeterías.

¿Existe algún bien en el que la subida impositiva no se aplicará de forma inmediata?

Sí. La compra de vivienda seguirá gravada hasta final de este año con un tipo superreducido del 4%. El Ejecutivo aprobó una rebaja fiscal para estimular la compraventa de casas, que hasta junio acumula 26 meses de caídas por el derrumbe del sector inmobiliario. A partir del 1 de enero estará gravada con un tipo del 10%.

¿Cuál es el coste medio que van a tener que asumir los consumidores por el alza fiscal?

Cada hogar español gasta de media 29.782 euros al año. Del incremento del IVA, si se analiza la Encuesta de Presupuestos Familiares que elabora el Instituto Nacional de Estadística, se desprende que cada familia va a tener que asumir un gasto adicional de 490 euros al año. La partida que más se va a encarecer va a ser el transporte, al que van a tener que dedicar una media de 90 euros más al año. En este capítulo figura tanto el transporte público, cuyas tarifas se han actualizado para impulsar los ingresos, como el privado, muy condicionado por la subida de precios de los carburantes. En las próximas semanas, el litro de gasolina de 95 octanos puede situarse por encima de los 1,7 euros y el de gasóleo puede superar los 1,5.

¿Afectará la subida del IVA a las facturas emitidas desde el 1 de septiembre, aunque correspondan a meses anteriores?

Sí. Las facturas de luz, agua teléfono y electricidad que se emitan con posterioridad a la entrada en vigor de la subida reflejarán el alza fiscal, aunque el periodo de facturación sea anterior. En el caso de que se hubiera producido una rebaja del IVA, el beneficio sería para el consumidor.

¿Por qué se ha subido el IVA tras el incremento aprobado por Zapatero en julio de 2010?

Detrás del incremento del IVA se encuentra la presión de Bruselas. La Comisión Europea siempre ha considerado que España mantiene una baja fiscalidad indirecta y le ha recomendado elevar la imposición al IVA y rebajar la directa, como el IRPF o las cotizaciones sociales. El rescate a la banca y la más que probable ayuda que el Estado tendrá que pedir a las autoridades comunitarias en septiembre le ha obligado a asumir las tesis de Bruselas. El tipo general queda finalmente fijado en el 21%. Pese al incremento de tres puntos, España se encuentra aún en la franja intermedia entre los 27 países de la Unión Europea, aunque por encima de las grandes naciones de la zona euro como Francia (19,6%) o Alemania (19%).

¿Se ha producido el efecto adelanto de compras como sucedió en el incremento fiscal de 2010?

No. Zapatero optó por anunciar con seis meses de antelación la subida del IVA para propiciar que los hogares adelantaran sus compras con el fin de esquivar el alza de precios que se avecinaba. Esa estrategia provocó una aceleración de la actividad y de las compras y produjo una salida más rápida de la profunda recesión en la que la economía española se adentró en 2009. Ahora la situación es radicalmente diferente: la concesión de préstamos se ha endurecido hasta límites insospechados y la tasa de paro se ha disparado desde el 20% al 24%, deprimiendo las expectativas de consumo. Todos los expertos auguran que seguirá al alza.

¿Puede alentar la economía sumergida, que representa ya cerca del 20% del PIB?

Sí. De hecho, la brecha entre la recaudación por IVA y el consumo final de los hogares sigue abriéndose desde principios de año, lo que supone una prueba fehaciente de que esas prácticas irregulares se están extendiendo. En el primer semestre del ejercicio, la recaudación por IVA ha descendido un 10%, mientras que en ese mismo periodo, el consumo de los hogares tan solo lo ha hecho un 5%, dando a entender que muchos profesionales han empezado a echar mano de esa práctica tan extendida entre algunos colectivos profesionales españoles de no declarar el IVA por sus servicios.

¿Son creíbles las previsiones del Gobierno respecto a los ingresos que prevé recaudar?

El Ejecutivo prevé recaudar 7.500 millones, casi 2.000 más de los que ingresó el Ejecutivo socialista en 2010. Sin embargo, analistas y técnicos de Hacienda consideran esas estimaciones excesivamente optimistas, teniendo en cuenta la caída libre en la que ha entrado el consumo de los hogares desde que se inició la segunda recesión. Una tesis que se puede corroborar en el caso de Portugal, que fue intervenida por la Comisión Europea y que está aplicando literalmente sus recomendaciones fiscales. Desde principios de 2011, el tipo general del IVA en Portugal está situado en el 23% y el tipo reducido para la hostelería y la energía se ha suprimido. Todo ello no ha servido para contener el desplome de ingresos en Portugal, acelerado por la caída del consumo y por el repunte de la economía sumergida. Los datos de ejecución presupuestaria de los siete primeros meses del año así lo avalan: la recaudación por IVA ha caído un 1,1% en ese periodo, cuando el Ejecutivo luso preveía que aumentaría un 11,6%.

¿Por qué el Ejecutivo se ha decantado por subir el tipo reducido y por mover bienes de un tramo a otro?

Esa también era una de las peticiones de la Comisión Europea, que venía alertando desde hace años del profundo desequilibrio en España, donde los productos gravados con el tipo general tan solo generaban el 42% de lo que se recaudaba. Un nivel muy bajo respecto a otros países de la zona euro, como Italia (57%), Portugal (61%) o Francia (68%). Gran parte del problema procede de que la vivienda está gravada con tipos reducidos y los ingresos generados en el boom inmobiliario fueron una de las principales causas de riqueza.

¿Qué impacto va a tener en la evolución de los precios?

La subida del IVA, en la medida que afecta a casi todos los productos de la cesta de compra, provocará un repunte de la inflación. Los precios ya han aumentado en julio al 2,2% por la aplicación del copago farmacéutico (el precio no ha subido, pero sí la parte del coste que asumen los ciudadanos) y los grandes servicios de estudios prevén que lleguen al 3% a finales de año.

PD6: Los analistas se confunden siempre. Nunca acertamos en nuestras previsiones. Si lo hiciéramos siempre seríamos magos o sabios. Y no lo somos… Mira los sabios asesores de los bancos estadounidenses como han pinchado la evolución del mercado en 2012. El viernes el SP500 cerró en los 1.406 puntos.

PD7: Gracias Señor. Gracias por este verano que nos has dado, por seguir vivos disfrutando de este mundo, por la salud que me das, por la familia que me has dado, por los hijos que me has confiado, por mi guapa mujer que me aguanta, por mis amigos y clientes. Gracias por la vida que me diste. Gracias por todo lo bueno que nos das todos los días. Gracias por haberme elegido, por hacerme saber que soy hijo tuyo. Gracias te doy ya para cuando me mandes la cruz, para cuando me toque la angustia. Gracias por la fe que me has regalado. Gracias por hacerme saber que soy pequeño y lleno de pecados, gracias por perdonarme mis errores. Gracias…

31 agosto 2012

31/8/12 - Menudo verano más tranquilito hemos pasado...

Dejamos esto de asquito puro a final de julio, tras un mes horrible, donde subió la prima de riesgo a los casi 600 pb. Y ahora vuelvo y está en los 530, pero ha estado más abajo aún. La situación de los mercados, que parecía que se hundían, andan mucho más tranquilos, ¿será la calma antes de la tormenta? Ojalá…

Nunca acertamos los economistas, recuérdalo. El momento exacto no lo conocemos, no tenemos la bola de cristal, no somos magos… Sólo podemos acertar, cuando lo conseguimos, en las tendencias, en las estrategias a largo plazo. Saber lo que va a pasar la semana que viene, o el mes que viene, eso es un imposible… Es por eso por lo que los que especulan, se acaban equivocando. Aciertas una vez, dos quizás, pero nunca se acierta siempre…, solo en el largo plazo.

Julio se saldo con una importante fuga de capitales de España. Hubo muchas dudas y los listos se lo llevaron, por si acaso… Si todos hiciéramos esto sería la ruina total. Esta indecencia se debería cortar por lo sano…, de golpe.

Las fugas de capital de España suman 220.000 millones en lo que va de año

Las salidas de capital de España en inversiones directas, inversiones de cartera, acciones y bonos, y otras inversiones se aceleraron en junio respecto a mayo, hasta sumar 219.817,4 millones en los primeros meses de 2012, frente a las entradas de 22.457,4 millones del mismo periodo del año pasado, según la balanza de pagos que publica el Banco de España.

Europa Press En concreto, en el sexto mes del año salieron de España 56.631,5 millones de euros en estos conceptos frente a los 41.294,3 millones que se perdieron en el mes de mayo (un 36,8% más) y frente a las entradas de 7.017,9 millones del mismo mes del año anterior.

En el conjunto del semestre, las salidas netas de la cuenta financiera, excluido el Banco de España, se produjeron fundamentalmente en el capítulo de otras inversiones, préstamos (depósitos y repos) y las inversiones en cartera, que superaron ampliamente a las entradas netas que generaron las inversiones directas y los derivados financieros.

Así, las otras inversiones acumularon entre enero y junio salidas por valor de 154.291,5 millones de euros, frente a las entradas de 29.840,9 millones del mismo periodo del año anterior. Por su parte, las inversiones en cartera generaron salidas de 77.493,3 millones, frente a las entradas de 2.948,1 millones registradas entre enero y junio de 2011.

Sin embargo, las inversiones directas arrojaron entradas netas de 5.797,6 millones en el primer semestre, frente a las salidas netas por valor de 11.031,5 en enero-junio 2011, mientras que los derivados financieros presentaron entradas de 6.169,8 millones, cifra superior a los 699,9 millones del año pasado.

Atendiendo al comportamiento de los inversores extranjeros en España, la mayor salida en el primer semestre se ha producido en las inversiones de cartera, hasta los 84.357,7 millones de euros, superando con creces los 13.991,9 millones del año anterior.

Aún así, también se ha producido una salida muy fuerte de 78.610,8 millones en otras inversiones que, además, contrasta con las entradas de 53.633,8 millones registradas un año antes. La inversión directa de los extranjeros, en cambio, ha mejorado en la primera parte de 2012 al reducir las salidas netas de capital a 5.627,2 millones, frente a los 13.600,2 millones de 2011.

EN JUNIO SALIERON 56.631,5 MILLONES

Si en lugar de analizar el semestre se tiene cuenta solo lo ocurrido en el mes de junio, se observa que han salido de España 56.631,5 millones, frente a las entradas de 7.017,9 millones del mismo mes del año anterior.

Las salida netas de la cuenta financiera en junio se produjeron, sobre todo, en otras inversiones y, en menor medida, en inversión en cartera e inversiones directas, mientras que se generaron entradas netas en los derivados financieros.

En concreto, las inversiones directas han generado salidas de capital por valor de 911,4 millones (1.741,4 millones en 2011), mientras que las inversiones de cartera han registrado salidas de 11.948,7 millones (5.818,8 en junio de 2011) y otras inversiones han perdido 45.366,3 millones, frente a las entradas de 15.755,3 millones.

Al observar el comportamiento de los inversores extranjeros en este mes, se detecta que en junio se registraron entradas de capital de 1.605,2 millones en inversiones directas, pero salidas de 14.217 millones y 24.470,9 millones en inversiones de cartera y otras inversiones, respectivamente.

No me quiero enrollar mucho este primer día. Sólo decirte que no nos sacan de esta crisis con fotos de los empresarios con el Rey (los empresarios no sumaban ni 400.000 empleados entre todos, frente al conjunto de PYMES que hacen que sean ellas las que lideran el crecimiento económico en España y la creación de empleo (muchos minifundios, no los grandes latifundios que no sirven para nada). Los empresarios de la foto no van a colocar a un tipo más…., en  muchos años). Tenemos nueva reforma financiera para seguir salvando a los bancos, creando un banco malísimo… ¡Qué camelo, qué capacidad de tragar tenemos…! No se mete tijera en los gastos duplicados. No se meten tijera en las comunidades autónomas…, si es que están varias de ellas de elecciones!!! Así el PP es imposible que se anime… Sólo podremos aguantar si nos aguantan…, si Dragui, el del BCE, sigue animando el cotarro prometiendo el oro y el moro (si está de papelitos españoles hasta las orejas!!!), si la Merkel se mantiene en sus trece, en su estrategia que de la crisis se sale empleando una enorme dosis de tiempo y de reformas y más reformas…, pero sin ayudar a nadie… No, no hay pasta para ayudar a nadie más. Un abrazo y espero que hayas descansado algo. Yo he tenido suerte y me he despejado un montón, aunque ahora te repita lo de siempre… En los próximos días, cuando me lea todo lo que me suelo leer, te andaré contando, pero creo que hay que mantener la estrategia establecida de preservar el capital a tope.

PD1: Los guiris no se creen los datos bancarios españoles. Dicen que hay engaño en las cuentas de la banca:

Spain: Shall Bitterly Begin His Fearful Date

Via Mark J. Grant, author of Out of the Box,

Spain: Shall Bitterly Begin His Fearful Date

The data out from Spain this morning should be one serious wake-up call for anyone exposed to Europe. The fourth largest economy in the Eurozone is getting hammered and for anyone that has doubted that they will need a full scale bailout; think again. The numbers are a disaster. Deposits at the Spanish banks dropped by a record amount in July, -$93 billion which is a decline of -4.7% in just one month. On a year-over-year basis the decline in deposits is 12.0% but the trend in loss of deposits is escalating rapidly. The total banking deposits in Spain are $1.51 trillion we are told and the loss in deposits is 56.4% on an annualized basis which, if this trend continues, would effectively wipe out the capital of each and every bank in Spain. With an economy that has shrunk to $1.3 trillion the drop in bank deposits represents a 6.6% loss of capital to support the economy. This is not a leak, as reported by some in the Press, but a bank run. Spain also reported out for June bad loans at 9.4% ($205.45 billion) which is the highest on record as reported but it is also a number which may not be believed!

Beginning in 2000 the Spanish banks, with full support from the government of Spain, began what is called “dynamic provisioning.” Please allow me to explain this arcane phrase to you in simple English; it means the official allowance of “cooking the books;” it does not mean anything else regardless of what you may see bandied about in the Press. It means that losses and reserves can be shifted and modified from one quarter to the next and it also means that categories, such a Real Estate losses or provisions, may be falsified by some bank or by the government of Spain to show what they wish to show or hide what they wish to hide. This is why I have stated and re-stated so many times that the financials of the Spanish banks are garbage or worse and cannot be trusted.

In 2009 the Bank of Spain’s Director of Financial Stability wrote the following in a paper published by the World Bank.

“Dynamic loan loss provisions can help deal with the procyclicality in banking. Their anticyclical nature enhances the resilience of both individual banks and the banking system as a whole. While there is no guarantee that they will be enough to cope with all of the credit losses of a downturn, dynamic provisions have proved useful in Spain during the current financial crisis.”

Several years ago Spain, along with the rest of the European Union, adopted the International Financial Reporting Standards but the adoption did not mean implementation. The EU from 2000 to today has allowed Spain to utilize their own accounting rules, this “dynamic provision” financial scam and so the books for all of the Spanish banks have been inaccurate, have been a lie, have been a fraud for the last twelve years. This is strong language and I am quite aware of it but it is accurate language and categorizes what Spain and its banks have done. Consequently even when you read today’s numbers and when you try to put them in perspective one can only guess because it is obvious that the data is purposefully minimized in favor of the government and of the banks so that investors can be fooled by the make believe figures.

Real Numbers

First let me state that it is quite impossible to get any kind of accurate figures for any and all of the Spanish banks. You can look at the actual Real Estate prices in the Spanish market and realize that the Spanish banks are overvaluing their holdings by about 40% and there is a starting point for defining the seriousness of the problem. One can then guess, and it is a guess but a rational one, that not only are the Real Estate provisions wrong and inadequate but that the reserves are inadequate, that the losses are far greater than reported and that the scam of utilizing “dynamic provisioning” is applicable to all of the Spanish bank loans which, if close to reality, would mean that all of the banks in Spain are insolvent. This would mean bankrupt and only being kept alive by falsified numbers. This is not the end of the problem however and it is only a small leap to a far worse situation.

If the government of Spain is allowing this “dynamic provisioning” for their banks; what makes you think that they are not using the exact same scheme for their national data? If Spain is allowing the numbers for their banks to be cooked then I would assert that they are following the same plan with the country’s numbers so that nothing about the Spanish banks or the Spanish GDP, debt to GDP and the size of their economy is even remotely believable. I would state that we know almost nothing that is real about Spain or her banks and that Spain is a fairy tale wrapped in deceit and bound in giant lies to preserve the country in her state of disgrace.

A Vastly Increased Risk

One year ago the Central Bank of Spain was borrowing $71.53 billion from the European Central Bank. In the last figures available, July, the Central Bank of Spain was borrowing $530.8 billion (an increase of 86.5%) from the ECB either directly or through the Target2 funding which impacts the Bundesbank and Germany quite directly. In other words Germany is now at a huge risk which is not just their 22% ownership of the ECB but a direct and full risk of impairment or default by Spain in the Target2 funding provided by the Bundesbank.

SPAIN’S SOVEREIGN OBLIGATIONS

Sovereign Debt                                   $763 Billion

ECB/Target2 Debt                              $530.8 Billion

Regional Debt                                     $175.7 Billion

Spain’s Bank Gtd. Debt                      $153 Billion

Total Direct Debt of Spain               $1,622.50 Billion

Spanish GDP (If Believed)               $1,331.00 Billion

Spanish Direct Debt to GDP Ratio        121.90%**

**This does not include Spain’s obligations to the EU or the ECB nor does it include corporate debt that has been guaranteed by Spain which would raise the debt to GDP ratio considerably.  

Some consequence, yet hanging in the stars

Shall bitterly begin his fearful date

With this night's revels, and expire the term

                 -William Shakespeare, Romeo and Juliet

PD2: Interesante el problema de financiación que nos vamos a ver sometidos en los siguientes meses… Todo lo que se financie en Letras, que es lo que se consigue vender, entra en breve en nuevo vencimiento a los pocos meses… Es decir, nos salva temporalmente, pero deja para los siguientes meses el problemón…

PD3: El informe IFO de confianza empresarial alemán, tira hacia abajo de las expectativas… El dato de agosto ha sido muy flojito, escenificando que el rebote de los últimos años, tras el batacazo de 2008, era poco contundente. Tiene pinta de seguir a la baja:

PD4: El veraneo se ha acabado. Estos días son como una vida imaginaria. Todo es agradable, todo lo que se hace es una gozada. Vas por la calle y la gente te sonríe, es como la película de “el show de Truman”. Es falso, están todos pagados para hacerte sentir bien, para que descanses. Siendo imaginario y falso, a mí me gusta el sitio donde veraneo. Será feo, pero me gusta. Me gustan los gallegos, tan sonrientes y simpáticos… El verano es como la película de “el día de la marmota”: todo se repite y se repite y deseas que nunca se acabe, que esa rutina veraniega siga y siga…sin parar. Hoy salgo de esta rutina agradable, de haber disfrutado de la naturaleza, del mar, de la familia…, de haber conseguido que los míos se diviertan y recarguen las pilas a tope. Ahora toca currar. Pues eso, a ofrecerlo y a currar, que esto va en serio y tenemos que sacar a España de las miasmas que sufre…