12 junio 2017

¿Cuál será el siguiente banco en caer?

Todo se contagia… Las redes sociales metieron miedo y dudas sobre la viabilidad del banco Popular, y después de una salida masiva de depósitos y cuentas corrientes se quedó sin liquidez y nadie que ayudara. ¿A quién le toca ahora? Al siguiente que tienen peores los números. ¿Y después? Habrá otro…
Stockholders and junior bondholders fear another "bail-in."
After its most tumultuous week since the bailout days of 2012, Spain's banking system is gripped by a climate of fear, uncertainty and distrust. Rather than allaying investor nerves, the shotgun bail-in and sale of Banco Popular to Santander on Tuesday has merely intensified them. For the first time since the Global Financial Crisis, shareholders and subordinate bondholders of a failing Spanish bank were not bailed out by taxpayers; they took risks in order to make a buck, and they bore the consequences. That's how it should be. But bank investors don't like not getting bailed out.
Now they're worrying it could happen again. As Popular's final days showed, once confidence and trust in a bank vanishes, it's almost impossible to restore them. The fear has now spread to Spain's eighth largest lender, Liberbank, a mini-Bankia that was spawned in 2011 from the forced marriage of three failed cajas (savings banks), Cajastur, Caja de Extremadura and Caja Cantabria.
This creature's shares were sold to the public in May 2013 at an IPO price of €0.40. By April 2014, they were trading above €2, a massive 400% gain. But by April 2015, shares started sinking. By May 2017, they were trading at around €1.20.
But since the bail-in of Popular, Liberbank's shares have seriously crashed as panicked investors fled. Scenting fresh blood, short sellers were piling in. On Friday alone, shares plunged another 17%. At one point, they were down 38% before bouncing at the close of trading, much of it driven by the bank's own share buybacks:
In the last three weeks a whole year's worth of steadily rising gains on the stock market have been completely wiped out. The main causes of concern are the bank's high risk profile and low coverage rate. By the close of the first quarter of 2017, Liberbank's default rate had reached 13%, over three percentage points higher than the national average (9.8%), while its unproductive asset coverage rate was just 42.1%, compared to 47% for Banco Sabadell, 48% for Bankia, 50% for CaixaBank and 55% for Unicaja.
Worse still, the vast bulk of the bank's unproductive assets are real estate investments. After Popular, it is the Spanish entity with most exposure to toxic real estate assets, according to the financial daily El Confidencial — a remarkable feat given the bank already had the lion's share of its impaired real estate assets transferred onto the balance sheets of Spain's "bad bank," Sareb.
It's not just the bank's shares that are feeling the pressure. With the memory of what happened to holders of Popular's junior, subordinate and convertible debt still fresh in their mind, investors are divesting their exposure to Liberbank's subordinate debt. On Friday alone the bank's most recent issuance, dating back to March 2017, generated losses of 9.8%.
Liberbank's management has responded the only way it can — with a slew of denials. The bank is nothing like Popular, it says. It is solidly solvent and its deposits are safe, which is probably true: even the deposits of Popular's customers are now safe despite the fact the bank had hemmorhaged €18 billion of deposits in the last few weeks of its truncated existence. It was this frantic run on deposits that ultimately sealed its fate, prompting the ECB to conclude that the bank was "failing or likely to fail."
Banco Popular's demise is a stark reminder that Europe's banking woes are far from resolved, despite the trillions of euros thrown at them. "The message the market is sending is that you have to buy solvent banks and stay away from those that pose high risks," said Rafael Alonso, an analyst at Bankinter, one of Spain's more solvent banks.
Another Spanish bank that could be considered to pose high risks is Unicaja, the product of another merger of failed cajas that is (or at least was) scheduled to launch its IPO some time in June or July. As things currently stand, the timing could not be worse. The greater the uncertainty over Liberbank's future, the lower the projected valuation of Unicaja's IPO falls. Before Popular's forced bail-in and acquisition, the Unicaja was valued at around €2.3 billion; now, just days later, it's valued at less than €1.9 billion. If the trend continues, the IPO will almost certainly be shelved.
As for Liberbank, if things don't improve soon and investor nerves aren't steadied, it too could find itself on the ECB's Single Resolution Board's chopping board. Perhaps it too will be sold for €1 to a much larger bank that, like Santander, is able to raise billions of euros of new funds at the drop of a hat, with other too-big-to-fail banks like UBS and Citibank more than happy to lend a helping hand. And just like that, another smaller bank would bite the dust while the biggest banks get bigger and ever more dominating in the market.
Many Banco Popular investors wiped out. Taxpayers off the hook. What it means for Italy. Read…  "Bail-In" Era for Europe's Banking Crisis Begins
Y en Italia seguimos esperando desenlaces de sus bancos, que están al caer y meterán más presión sobre la confianza en general… Abrazos,
PD1: Como se ha perdido la noción del pecado, una somera descripción:
El concepto de pecado es bastante simple: básicamente, el pecado es un acto de egoísmo exagerado. Es preferirse a uno mismo y anteponerse a Dios y a los demás, cediendo a las pasiones desordenadas que nos ponen en el centro de nuestra existencia y negando nuestra naturaleza, que sólo se completa cuando se abre al prójimo y a Dios.
El pecado es el rechazo a instaurar con Dios y con los otros una relación de amor. El pecado es un "cerrarse a las criaturas" y "rechazar al Creador". En general, el pecador sólo desea los placeres proporcionados por las criaturas, y no necesariamente quiere rechazar al Creador.
Pero, al dejarse seducir por las satisfacciones fugaces proporcionadas por las criaturas, el pecador, implícitamente, está actuado contra el amor del Creador, pues siente que el placer terrenal no le llena, pero aún así, no se resiste a él.
Por eso, el pecado hiere al propio pecador, apartándole de la plenitud ofrecida por Dios. Y por ello, el pecado ofende a Dios: no porque Dios, como tal, se vea afectado, sino porque nosotros mismos, al pecar, nos disminuimos ante la grandeza que Dios nos ofrece.
Para Jesús, el pecado nace en el interior del hombre (cf. Mt 15, 10-20). Por eso, es necesaria la transformación interior, del corazón.
Para Jesús, el pecado es una esclavitud: el hombre se deja en poder del maligno, valorando falsamente las cosas de este mundo, dejándose arrastrar por lo inmediato, por las satisfacciones sensibles, que no sacian nuestra sed de amor y de plenitud.
¿Qué tipos de pecado hay?
1 – El pecado original es la herencia que todos recibimos de nuestros primeros padres, Adán y Eva: ellos desconfiaron del amor de Dios Padre y cedieron a la tentación de dejarlo fuera de sus elecciones personales. Como hijos de una humanidad que perdió la inocencia, todos nosotros nacemos con la naturaleza caída de pecadores y necesitamos la gracia de Dios, mediante el sacramento del bautismo, para purificar nuestra alma.
2 – El pecado actual o personal es el que cometemos como individuos, voluntaria y conscientemente. Puede ser cometido de cuatro maneras: con el pensamiento, con las palabras, con las obras o con las omisiones. Y puede ser contra Dios, contra el prójimo o contra nosotros mismos. El pecado personal puede ser mortal o venial:
2.1. El pecado venial o leve es el que cometemos sin plena conciencia o sin pleno consentimiento, o con plena conciencia y consentimiento, pero en materia leve.
2.2. El pecado mortal o grave es el que implica tres factores simultáneos: plena conciencia, pleno consentimiento y materia grave.
¿Qué es materia grave y materia leve?
La "materia" es el "hecho" pecaminoso en sí. Es grave cuando hiere seriamente cualquiera de los diez mandamientos. Algunos ejemplos: negar la existencia de Dios, ofender a Dios, ofender a los padres, matar o herir gravemente a una persona, ponerse en grave riesgo de muerte sin una razón justa, cometer actos impuros, robar objetos de valor, calumniar, cometer graves omisiones en el cumplimiento del deber, causar escándalo al prójimo.
La materia leve es la que no hiere seriamente ninguno de los diez mandamientos, aunque consista en un acto contrario a alguno de ellos. Por ejemplo: robar es pecado, pero la gravedad de ese pecado tiene graves diversos. Robar diez centavos no suele perjudicar gravemente a la víctima del robo; pero el robo de una cantidad cuya pérdida perjudica a la víctima de modo considerable pasa a ser materia grave.
¿Cuáles son los efectos del pecado?
El pecado mortal mata la vida de la gracia en el alma, rompiendo la relación vital con Dios; separa a Dios del alma; hace que perdamos todos los méritos de las cosas buenas que hacemos; impide que el alma participe de la eternidad con Dios. ¿Cómo se perdona el pecado mortal? Con una buena confesión o con un acto de contrición perfecto, unido al propósito de confesarse en cuanto sea posible
En cuanto al pecado venial, él debilita el amor a Dios, va enfriando la relación con Él, priva al alma de muchas gracias que ella recibiría de Dios si no pecase, facilita el pecado grave. ¿Cómo se quita el pecado venial? Con el arrepentimiento y las buenas obras, como oraciones, misas, comunión y obras de misericordia.
¿Y los pecados capitales, donde entran?
Los pecados capitales requieren especial atención porque son causa de otros pecados. Pueden ser veniales o mortales, dependiendo de las condiciones explicadas antes. Pero siempre son "cabezas" de nuevos pecados y de ahí viene el término "capital". Son siete:
– Soberbia: la estima exagerada de uno mismo y el desprecio a los demás.
– Avaricia: el deseo desmesurado de dinero y de poseer.
– Lujuria: el apetito y uso desordenado del placer sexual.
– Ira: el impulso desordenado al reaccionar con rabia contra alguien o algo.
– Pereza: la falta de voluntad en el cumplimiento del deber y en el uso del ocio.
– Envidia: la tristeza por el bien del prójimo, considerado como mal propio.
– Gula: la búsqueda excesiva del placer por los alimentos y la bebida.
¿Hay algún pecado que no puede ser perdonado?
Sí: el pecado contra el Espíritu Santo (cf. Mt 12, 30-32). ¿En qué consiste? En la actitud permanente de desafiar a la gracia divina; en cerrarse a Dios, en rehusar su mensaje. Esa actitud imposibilita el arrepentimiento. Y, como Dios respeta nuestra libertad y nuestro libre arbitrio, Él se deja obligar por nosotros a no perdonarnos, pues su perdón depende de nuestra aceptación voluntaria.
El pecado contra el Espíritu Santo se puede manifestar, por ejemplo, en la desesperación de la salvación, en la presunción de salvarse sin mérito, en la lucha contra la verdad conocida, en la obstinación en permanecer en el pecado, en la impenitencia final en la hora de la muerte.
Entonces, ¿cualquier otro pecado, sólo con quererlo sinceramente, puede ser perdonado?
¡Está claro! Dios quiere tanto nuestra plena realización con él que no dudó en morir en la cruz para redimirnos. Dios nos espera siempre con los brazos abiertos como un Padre que se olvida de todas nuestras ingratitudes, como Él mismo deja claro en la bellísima parábola del hijo pródigo (cf. Lc 15,11ss). ¡Basta con que queramos de verdad Su abrazo!

09 junio 2017

toca corregir

Toca corregir. Los mercados occidentales se van a dar un descanso.
If you had to describe the perfect market environment, what would it look like?
The following attributes might come to mind:
1) High returns with low volatility and 2) low drawdowns, with 3) global participation, 4) both stocks and bonds rising, 5) the economy expanding, 6) earnings growing, and 7) an easy Central Bank.
Sound too good to be true? Let’s take at where we are today…
1) High returns with low volatility:
The S&P 500 is up 9.7% thus far in 2017 and has achieved this return with only 7.0% annualized volatility (note: all data herein is through June 2).
2) Low drawdowns:
At 2.8%, the maximum drawdown in the S&P 500 year-to-date is lower than every other year with the exception of 1995 (note: on closing basis).
The median intra-year drawdown since 1928 is 13.1%. Since 1928, there have been only five years that did not have a 5% drawdown the entire year: 1954, 1958, 1961, 1964, and 1995.
3) Global participation:
With the exception of Russia (ERUS) and Saudi Arabia (KSA), every country ETF is positive in 2017 with a median return of 16.4%. 15 countries are up more than 20% year-to-date.
All-time highs have been a global affair, with new highs registered last week in the U.S. (SPY), Japan (EWJ), Belgium (EWK), Ireland (EIRL), Germany (EWG), Switzerland (EWL), Sweden (EWD), France (EWQ), Hong Kong (EWH), Netherlands (EWN), and South Korea (EWY).
4) Both stocks and bonds rising:
With 10-year yields falling, bonds (AGG) are up a respectable 2.7% year-to-date.
5) Economy expanding:
The Atlanta Fed is projecting 3.4% real GDP growth in the second quarter.
At the end of June, the expansion will hit 96 months in duration, the 3rd longest on record.
6) Earnings Growing:
With 97% of companies reported, second quarter earnings are up 27%/21% (As-Reported/Operating) over the prior year.
Sales growth of 6.9% will be the best since the 4th quarter of 2011.
7) Easy Central Banks
While expected to hike twice more in 2017, the Federal Reserve is still maintaining an easy monetary policy. Every developed country central bank has negative real interest rates.
Is this as good as it gets?
I don’t know, but for investors it’s pretty darn close. The challenge, as we know from history, is that just because something is really good doesn’t mean the next stage has to be really bad. If it were, the game would be easy. You would just sell everything today and wait until everything is really bad next month to buy everything back at a lower price.
But that’s not how the market works. Most of the time, really good environments continue to be good for some time and even when they’re less good, they’re still ok. And importantly, investors can still make money in the transition from really good to ok.
While the best investing opportunities invariably present themselves during bad times, there are (thankfully) many more good times than bad times. Which is why it can be nearly as challenging for investors to stay invested during good times as it is during bad times. We have a hard time accepting that good can continue to be good just as we have a hard time accepting that bad will not be bad forever.
Eight years have now passed since the expansion began in June 2009. Each June since has been increasingly challenging for investors to hold on. The litany of reasons to sell grows with each passing year as does the fear of giving back your hard-earned gains.
As good as it gets? Maybe. But that doesn’t mean it’s easy.
Siento el mensaje machacón de que esto corrige, pero es todo lo que leo. Sin embargo, siempre dudo que sea amplio. Es un problema de alternativas, que no hay. Con una masa enorme de depósitos bancarios sin rentabilidad, que va a ser así durante muchos años (lo de la rentabilidad cero), la alternativa que tienen los inversores es tomar algo de riesgo y eso le da colchón a los mercados ante posibles bajadas… Aquí y en todas partes. Abrazos,
PD1: Mientras, en España nos dedicamos a meternos en + problemas quebrando un banco y en preguntarle a los catalanes esto: "¿Está usted de acuerdo con un Estado independiente en forma de República?". Van a conseguir lo que se proponen y luego dirán que era irremediable… Luego tendremos el mismo síndrome de cuando perdimos Cuba y Filipinas.
¿No sería mejor hacer cosas más útiles? ¿Para qué sirven los políticos y las autoridades? ¿No pueden hacer mejor las cosas? ¿No sería mejor hacer algo de una puñetera vez? Qué pena!!!
PD2: Hoy es el día de los NO. No juzgar a nadie, no hablar mal de nadie, no pensar mal de nadie, no criticar a nadie, no reprochar nada a nadie, no frivolear, no pensar que somos mejores que los demás… Y algún SI: querer mucho más a los otros.

08 junio 2017

Pobre del Banco de Santander, menudo papelón le viene

Lo del Banco Popular genera cierto lío. Se han producido dos hechos distintos en el mismo momento. Primero el MUR lo declara inviable (debía haber una fuga de depósitos y cuentas corrientes morrocotuda), lo quiebra, le hace un "bail in" parcial al Popular, es decir, le deja el capital a cero, los bonos convertibles COCOs a cero (los mayores tenedores de los COCOs son Pimco, Blackrock y Aviva..) y la deuda subordinada a cero (los garantizados valdrán cero también??)... Y no hace una quita, como se esperaba, del 30% a los depósitos de más de 100.000 euros, a costa de vender el banco, pendiente de litigios y de la veracidad última de la valoración de sus inmuebles, por nada, por un euro, que es el mensaje machacón que se trasmite. Pero antes de venderlo, lo declara quebrado…
Y es falso que lo compre por un euro. Los 7.000 millones que le inyecta el Santander son para el pago de futuras provisiones por malas valoraciones y litigios…, que les van a llegar a mansalva (hace justo un año se amplió capital por 2.500 millones de euros a 1,25 euros/acciones que hoy valen cero, muchas compradas con un crédito bancario que daban en las sucursales para este menester).
Es decir, el Popular quiebra, fundamentalmente por dos errores garrafales: haber llegado tarde a financiar la burbuja inmobiliaria, mientras otros bancos se hinchaban a ganar dinero dando préstamos a promotores y a particulares en los años 2000-2006, el Popular estuvo cauto y no entró en ese juego peligroso. Pero en 2006, viendo que se quedaba atrás, se hinchó a dar préstamos inmobiliarios en el peor momento, que luego nunca recuperaría, compró el Banco Pastor, que ya estaba atragantado de lo mismo… Y el segundo error es que no metió en la Sareb, el "banco malo", ese mogollón de basura que todos aparcaban a costa de los españoles, para sanear sus cuentas (aunque seguimos sin saber si las pérdidas de la Sareb por meter mal valorados activos del ladrillo las pagarán los bancos algún día). Lo terrorífico es que sabíamos desde hace años de su mala situación patrimonial por culpa de la mala valoración de sus activos de inmuebles. Lo mismo que les pasaba a otros bancos, pero que lo habían evitado pasado la pelota a la Sareb, es decir, a nosotros… Era un sistema financiero quebrado en toda regla, pero que gracias a la patada adelante, se maquilló todo, que olía a muerto muy muerto…, con los contribuyentes de paganinis.
El Popular tuvo que pedir líneas de liquidez de emergencia al BCE (ELA) para hacer frente a la fuga masiva de depósitos... y las agotó en dos días, porque se quedó sin activos que ofrecer como garantía (colateral). Ya sabes que desde la crisis, los bancos no se fían del banco vecino, no hay interbancario, y tienen que triangular con el BCE. Como no cesaban los rumores de quiebra, los clientes huían de los depósitos y cuentas corrientes (parece ser que se llevaron 15.000 millones de euros desde principio de año, un 20% de los depósitos), lo que junto con el desplome de la acción, hizo que Saracho tirara la toalla y pidiera su intervención…
Y ahora se enmascara con la compra del Santander, que se queda con los depositantes del Popular por 7.000 millones de euros. ¿Interesa este negocio, interesa ganar cuota de un mercado tan maduro como el español, interesa pagarles a todos por la cuenta 123? No me salen los números. El Popular y el Santander tienen una sucursal enfrente a la otra, como fue el caso de Banesto en su momento. Ahora tienen que cerrar casi todas las sucursales del Popular, despedir a casi todos los empleados (que por cierto puede salirles gratis al haber habido una quiebra previa, es un banco quebrado enmascarado!!!), prejubilar a los mayores (o no tan mayores y si es que le quedan reservas), cambiarle el nombre y la marca, no mola nada la del Popular…, que se identifica como quebrado.
Bonita jugada la de Guindos que se cobra favores a costa de los accionistas del Santander que se van a enfadar… No funcionan las ampliaciones de capital, que generan muchas pérdidas: se pierde cada vez que se amplía capital (fiasco en el BBVA, por el caso del banco turco, capricho de su Presidente), el Santander, ahora, para salvar las castañas a los depositantes (que iban a palmar si se aplica el bail in que se legisló), las dos macro ampliaciones del Popular en menos de cuatro años: se pidieron dos veces 2.500 millones de euros a sus pobres accionistas, a punta de pistola en la sucursal… ¡Qué asco da! Los abogados van a tener trabajo muchos años…, ojalá los accionistas y bonistas recuperen algo, ojalá los empleados se recoloquen pronto del paro, ojalá esto no hubiera pasado nunca…
Y el Santander no se va a ir de rositas en una operación que no se puede explicar como nada beneficiosa para sus accionistas. Ayer han intervenido en el mercado, pero deja que pase unos días y los guiris se lo piensen dos veces…, que les van a dar. Comprar por 7.000 millones de euros, un negocio bancario puro de 82.840 millones en depósitos (dato a 31/12/16, ya que se debe de haber largado cerca de un 20% de esa cantidad a fecha de hoy), que no le genera ningún beneficio al banco, ya que aunque poco paga por ellos, los tiene colocados en activos inmobiliarios no rentables… De puta coña!!! Quizás, lo que no sabemos hoy y sabremos más tarde, es que haya un pacto secreto para pasar a la Sareb más mierda inmobiliaria… El Santander ha dicho que su intención es deshacerse de la mitad de la exposición al ladrillo del Popular en 18 meses. ¿Quién lo va a comprar, a qué precio? Sería bonito y ojalá se enteren los políticos de la oposición y lo frenen si es que lo intentan meter en la Sareb…
Ha sido terrorífico, palme total de los accionistas y bonistas, sin responsabilidad alguna por la mala praxis (ocultación del agujero durante años a sabiendas), con un Banco de España en las nubes, con unas auditorias diciendo mentiras (dos auditorías favorables en febrero de Price Waterhouse sobre las cuentas y de Ernest Young sobre procedimientos), un ministro de Economía en la inopia, una CNMV a su estilo, y unos test de estrés que no sirven de nada, aparte de pasarse por el forro la nueva legislación europea de quiebras bancarias del MUR. ¡¡¡Viva España!!!
En el último "stress test", la EBA (European Banking Authority) le daba para 2017 el segundo mejor ratio al Popular de toda la banca española… ¡Ole tus huevos!
Ay, Saracho, ay!!! Cuántas mentiras en el camino, qué poco hiciste por buscar una solución mejor que ésta… Son todo engaños y más engaños. Hace menos de un mes:
Te van a llover las demandas judiciales y ojalá los jueces sean justos y resuelvan a favor de los perjudicados… No vas a volver a trabajar en un banco en tu vida machote… Ya habrás cobrado bien tus andanzas…
¿E Italia, con el Monti dei Paschi, qué? ¿Esto ha sido un precedente, o cada país hace lo que quiere? Es todo una mierda, todo mal hecho, todo se hace tarde, con demasiados perjudicados…, demasiadas mentiras (tanta ocultación de la realidad de todo el sector bancario, alucinante)
Y por cierto, esto no le ha salido gratis a tu patrimonio. Seguro que si tienes fondos de inversión españoles, tienes acciones o bonos del Banco Popular. Has palmado el porcentaje que el gestor estrella español hubiera invertido ahí… Todos los gestores españoles tenían y no era parca la cantidad, no me preguntes por qué… Mañana toca volver a oír esas noticias interesadas de la gran recuperación del ladrillo español… Se ponen muy pesados para ver quién se queda con todas las mierdas aparcadas que quedan…
Abrazos,
PD1: Los números que hace Nicolás Lopez:
Situación previa del Popular (millones euros)
Capital: 2.100
Reservas 9.300
Instrumentos AT1: 1.350
Instrumentos AT2 :700
Total: 13.750
En el activo:
Morosos  36.800
Provisiones (45%) 16.200
Pérdida latente: 20.600
El experto independiente da a Popular un valor de -8.000
Lo que se hace:
El capital se amortiza y pasa a reservas
AT1 se convierte en acciones y éstas se amortizan y pasan a reservas
AT2 pasa a Capital
Situación resultante:
Capital 700
Reservas 12.750
Total Fondos Propios: 13.750
Esto es lo que Santander compra por 1€. ¿Por qué?
Porque el BCE, ante los problemas de liquidez del banco, considera que no es viable y está en riesgo de quiebra.
Si hubiera que liquidar el banco hoy su valor sería negativo porque su Patrimonio (13.750) es inferior a las pérdidas latentes en Activo
El Popular necesita una inyección de capital de 7.000M (aprox.) para sanear activo y reponer capital y no tiene capacidad para sacar adelante.
Situación post-recapitalización Santander:
Capital 7.700
Reservas 5.750
Total Neto Patrimonial 13.750
Morosos 36.800
Provisiones (67%) 25.000
PD2: Ser padre es un don de Dios. Te lo digo yo que he sido bendecido con 9 hijos maravillosos y que, por supuesto, nos han dado mucho trabajo y renuncias…, aunque no superan las alegrías de educarles, verles crecer y empezar a volar:
La maternidad es un don de Dios que genera alegría. Las familias se alegran cuando hay un anuncio de una nueva vida. Sin embargo, hoy día, la maternidad no es valorada debidamente. Frecuentemente se le anteponen otros intereses superficiales, que son manifestación de comodidad y de egoísmo. Las posibles renuncias que comporta, asustan a muchos matrimonios que, quizá por los medios que han recibido de Dios, debieran ser más generosos y decir "sí" más responsablemente a nuevas vidas.
Muchas familias dejan de ser "santuarios de la vida". El Papa San Juan Pablo II constata que la anticoncepción y el aborto «tienen sus raíces en una mentalidad hedonista e irresponsable respecto a la sexualidad y presuponen un concepto egoísta de la libertad, que ve en la procreación un obstáculo al desarrollo de la propia personalidad».

07 junio 2017

viene una corrección del 10% en EEUU

Tenemos burbuja, la que han liado los banqueros centrales, madre!!!
Y vienen curvas, o eso dicen los de JPMorgan:
The first time JPMorgan warned of market downside was in early March when the bank's US equity strategist Dubravko Lakos-Bujas wrote that while the fundamental backdrop remains supporting, the "short-term downside risk" in the S&P is increasing.|
 Less than two months later, JPM presented six "red flags" why it is starting to sell stocks. Then, just a few weeks later, JPM turned on the flashing red light again in late May, when the bank "sounded the alarm on the size of US debt, and warned of a financial crisis" while in the interim, JPM's quant Marko Kolanovic on several occasions warned that stocks are poised for a sharp drop due to purely technical and systemic factors. Of course, throughout this period stocks only kept going higher, closing at all time highs last Friday.
So has JPM thrown in the towel on being tactically bearish for months, and re-embraced the "Icarus" meltup in the same way that BofA' Michael Harnett (who realizes a crash is coming but not before the market's last hurrah all the way to 2,550-2,600) has? Nope.
In a note released overnight, JPM's equity strategist Mislav Matejka writes  that "we were very constructive on beta until early May, when we advised to cut portfolio risk" and "wquities performed strongly." However, with "key positive catalysts moved behind us, and some red flags started to appear."
Here are the "red flags" that JPMorgan sees as of today:
1) Soft patch in global activity ahead? US growth momentum has turned mixed, with a rollover in manufacturing indicators, credit, housing and car sales. US CESI is in negative territory, which was typically associated with more defensive market leadership. CESI has a good correlation with the S&P500 and points to 10%+ downside for stocks.
China new project starts have turned negative for the first time since summer ’15. On that occasion, a phase of significant de-risking followed. In addition, it was a big stimulus package which stabilised the activity then, but this time around, a new support programme might not be forthcoming. The impact of the Chinese stimulus is fading. This is seen in the sharp decline in new project starts and car sales, among others
Eurozone has been very strong so far, but even that region could see some softness ahead. Eurozone M1, an important lead indicator, points to lower Eurozone PMIs from here.
2) Renewed weakness in pricing coming. Commodity prices are weaker ytd, Brent at -13% and Iron ore at -29%, inflation forwards are down, and yield curves are flattening again. Headline inflation prints could roll over meaningfully, as could Chinese PPI, which has implications for Chinese corporate profitability. All of these are the problems for the credibility of the reflation trade.
3) Earnings outlook to deteriorate, post strong Q1. We were very bullish regarding the upturn in earnings, but the hurdle rate is much steeper now, with elevated consensus expectations and the base effects turning less positive. The potentially weaker activity and pricing prints from here could be the headwinds.
4) Bond yields are struggling to break out of their ytd range, which is an increasing problem for market breadth, health and leadership. The decoupling between internals and the market levels has typically
tended not to last for too long. Bond yields remain strongly positively correlated to the Value/Growth preference and to the Cyclicals vs Defensives performance. Yields need to move higher for the risk-on trade to resume.
5) Summer seasonals are negative and Vix is still in a complacent territory. Equities have posted below-average / negative returns on most occasions during the May-Sept period. On the flipside, Jan-Apr and Oct-Dec have produced strong gains, on average. Vix is currently at 10, near the historical lows. As good as it gets?
* * *
Still, despite the above, JPM is not turning "structually bearish" yet. Here's why JPM believes that any upcoming dips, even 10% ones, are to be bought:
Is the potential increase in volatility during the upcoming summer something that might become more sinister than just the typical profit-taking given poorer seasonals and a likely soft patch in global activity momentum? We don’t think so.
Our medium-term fundamental view remains that equities are in an upcycle and that the potential weakness over the summer should be used as another good entry point. We see the following key medium-term supports:
1.-Earnings base remains depressed in EM and in Eurozone. There is significant upside potential from here in both regions.
2.-Credit conditions remain supportive and HY spreads are well behaved.
3.-Equities are still underowned, where the only buyers over the past 10 years have been the corporates, through buybacks. There are some signs that this is starting to change.
4.-Even though in absolute terms equities appear pricey, relative value proposition between equities and fixed income still holds.
5.-USD behaviour might not add to the risk-off concerns. Typically, as one enters a de-risking phase, USD has tended to rally. This, in turn, becomes a problem for EM, as the EM central banks need to hike interest rates in order to protect their currencies, which ultimately hurts EM growth. Also, rallying USD is a headwind for commodity prices. We do not see USD strengthening this time around.
Confused about JPM's ambivalence? Don't worry, so is JPM, which is why the bank leaves it off with the following rhetorical question: "What would make us turn risk-on again?" The answer:
If during the summer, ECB starts to point more forcefully towards tapering, we think that would be taken positively by the market and it might overshadow the potential consolidation phase that we envisage. This is because the ECB’s taper would likely result in two clear positive signals: 1. Bund yields breaking out of their current range; and 2. USD comprehensively rolling over.
Unless, of course, for a market habituated hundreds of billions in central bank liquidity every mont, it is precisely the ECB taper that is the far bigger risk off signal. We should get further insight on this potential risk factor on Thursday when the ECB is widely expected to provide its first substantial tightening hint.
Aunque llevan avisando de que viene el lobo tantas veces, que quizás sea una más… Abrazos,
PD1: Todos los años hay una corrección de la bolsa de EEUU, luego terminará el año subiendo o bajando, pero suele haber una corrección por el camino. No es que sea costumbre, es que siempre la hay. ¿Cuándo va a empezar? Ni idea, pero llegará…, ni lo dudes:
Aunque si la corrección es de un 10%, no merece mucho la pena moverse, ya que no se sabe ni el día que empieza ni el día que acaba, así que no interesa salir corriendo para volver a comprar luego. Nunca se vende bien, y siempre se compra peor… Y por ahora es lo que se prevé, una corrección que provoque que vuelva a aparecer dinero a precios inferiores.
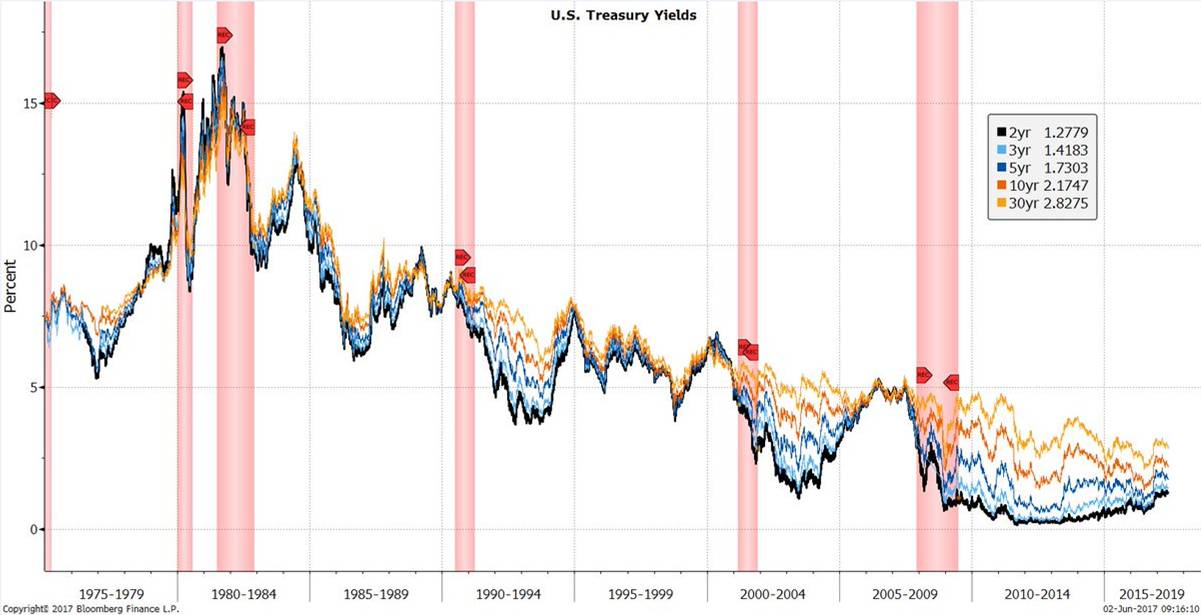
PD2: Aunque el riesgo de que la economía de EEUU entre en recesión vuelve a aparecer. Lo está marcando la curva de tipos que se ha ido a su mínimo:
Esta es la curva de tipos:
Y esta es la valoración de su bolsa:
Aunque la corrección será corta como casi siempre ocurre:
Si quieres leer cosas más negativas:
Los valores tecnológicos han sido los causantes de estos excesos. Dudo que la carrera de las FANG pueda continuar a este ritmo de los dos últimos años:
PD3: Estaba haciendo oración antes de la Misa y le decía al Señor que le quería mucho más que todos esos que estaban ahí. Pura soberbia mía. Aunque con mucha humildad le decía que me reconocía pecador y que le pedía perdón por todo lo que me había apartado de Él. Seguí con toda la esperanza del mundo, corrigiendo algo mi soberbia, al explicarle que, quizás, en el pasado, no le quisiese tanto como estos, pero que en el presente me diera fuerza para que así fuera y que en el futuro, en los años que me queden de vida, me diera toda la fe del mundo para que siguiera queriéndole como hasta ahora…